La mutua no paga mi baja por accidente de trabajo: pasos exactos para reclamar
Estás de baja por un accidente de trabajo y el dinero no llega. O llegó un mes y de repente se cortó. Es una situación que agobia, sobre todo cuando hay recibos que no esperan. La buena noticia es que tienes derecho a cobrar esa baja y hay un camino claro para reclamarlo.
En este artículo te explicamos por qué la mutua puede dejar de pagarte, cómo distinguir tu caso concreto y los pasos exactos para reclamar, con sus plazos. Lo primero, una aclaración que ahorra muchos disgustos: una cosa es que la mutua no te pague una baja por accidente ya reconocida, y otra muy distinta que no te reconozca el accidente (lo trata como enfermedad común) o que te haya dado el alta. Son problemas diferentes y cada uno se reclama por una vía distinta. Esta guía va del primero.
⚠️ ¿Tu problema es otro?
Si la mutua dice que lo tuyo no es un accidente de trabajo, eso se resuelve por la vía del cambio de contingencia. Si te ha dado el alta y no estás de acuerdo, lo que toca es impugnar el alta. Aquí tratamos solo el caso de que la baja por accidente ya está reconocida y la mutua no te paga.
La mutua no te paga la baja por accidente: ¿qué te está pasando?
Cuando sufres un accidente de trabajo, la baja que coges es una incapacidad temporal (IT) por contingencia profesional. Esa baja se cobra, y normalmente se cobra mejor que una baja común: desde el día siguiente al accidente te corresponde el 75% de tu base reguladora, sin periodo de carencia y sin los días «en blanco» de las bajas por enfermedad común.
La prestación la financia la mutua (o el INSS, según quién cubra tus contingencias profesionales), pero el dinero puede llegarte por dos caminos distintos. Y casi siempre, cuando «no te pagan», el problema está en uno de esos dos caminos. Entenderlo es lo que te permite saber a quién reclamar.
Base legal: el accidente de trabajo está definido en el art. 156 de la Ley General de la Seguridad Social (LGSS) y la prestación de incapacidad temporal, en los arts. 169 y siguientes. La gestión por las mutuas colaboradoras está en el art. 170 LGSS.
Cómo se cobra la baja por accidente (para ver dónde se rompe el pago)
Sigue el recorrido normal del dinero en una baja por accidente de trabajo:
- El día del accidente lo paga la empresa: ese día cobras tu salario completo, como si hubieras trabajado.
- Desde el día siguiente entra la prestación de IT: el 75% de tu base reguladora, a cargo de la mutua.
Y aquí está la clave: ese 75% puede llegarte de dos formas.
Ojo a una distinción clave: en la baja por accidente el dinero puede llegarte por dos vías. Si quien debía adelantártelo era la empresa (pago delegado) y no lo hace, eso se reclama de otra forma —lo tienes en qué hacer cuando la empresa no paga la prestación por accidente—. Esta guía se centra en el caso en que es la propia mutua la que no te paga.
Pago delegado: te paga la empresa y la mutua le devuelve
Es lo más habitual mientras sigues contratado. La empresa te ingresa la prestación en la nómina (como un adelanto) y luego se la descuenta de lo que paga a la Seguridad Social. Tú ves el dinero en tu nómina, aunque el dinero sea de la mutua.
Pago directo: te paga la mutua a ti, sin pasar por la empresa
En ciertos casos el pago delegado se rompe y la prestación pasa a pago directo: la mutua te ingresa el dinero directamente en tu cuenta. Los casos más típicos son que se te haya extinguido el contrato estando de baja, que la empresa incumpla y no te adelante la prestación, o que la baja se prolongue mucho.
| Momento | Cuánto | Quién lo abona |
|---|---|---|
| El día del accidente | Salario completo (100%) | La empresa |
| Desde el día siguiente (pago delegado) | 75% de la base reguladora | La empresa lo adelanta en nómina y la mutua se lo compensa |
| Desde el día siguiente (pago directo) | 75% de la base reguladora | La mutua te lo ingresa directamente |
75% de tu base reguladora desde el día siguiente al accidente
El día del accidente lo paga la empresa al 100%
Si te pagaban en nómina (pago delegado) y se corta, casi siempre toca pedir el pago directo a la mutua
Por qué la mutua no te paga: las causas reales
La mayoría de impagos encajan en una de estas cinco situaciones. Identificar la tuya es el primer paso para reclamar bien:
- Te han dado el alta y por eso se corta el pago. Si no estás de acuerdo con el alta, el camino no es reclamar el pago, sino impugnar el alta.
- La mutua discute que sea accidente de trabajo. Si lo tramita como enfermedad común, no te paga como AT. El problema de fondo es la contingencia.
- La empresa que debía adelantarte el pago delegado no te paga. La solución es pedir el pago directo a la mutua.
- Se te ha extinguido el contrato o ha cambiado tu situación, y nadie ha tramitado el pago directo.
- Falta documentación o hay un error administrativo. Se resuelve aportando lo que falte, pero deja todo por escrito.
Antes de reclamar, identifica tu caso: ¿es un alta, una discusión sobre si es accidente, o de verdad un impago?
Reclamar la prestación es un derecho, no un favor
Hay plazos: cuanto antes lo muevas, mejor
Pasos exactos para reclamar según tu caso
No todos los impagos se reclaman igual. Localiza tu caso y sigue su camino. Después tienes el procedimiento común, que sirve cuando la mutua se niega o no contesta.
Caso A — La mutua debe pagarte directamente y no lo hace
Si te corresponde el pago directo (porque acabó tu contrato, la empresa no adelanta, etc.), solicita el pago directo a la mutua por escrito, aportando tus partes de baja y tus datos bancarios. Si lo deniega o no responde, pasas al procedimiento común (reclamación previa).
Caso B — La empresa no te adelanta el pago delegado
Mientras sigues contratado, quien te ingresa la prestación es la empresa. Si no lo hace, puedes solicitar a la mutua que asuma el pago directo por incumplimiento de la empresa. La mutua te paga y luego se entiende con la empresa.
Caso C — La mutua lo trata como enfermedad común
Si el motivo de fondo es que la mutua no acepta que sea accidente de trabajo, primero tienes que resolver la contingencia: se hace mediante el cambio de contingencia ante el INSS. Si se reconoce que es laboral, te corresponde cobrar como AT.
Caso D — Te han dado el alta
Si lo que ha pasado es que la mutua te ha dado el alta y por eso dejas de cobrar, el camino es impugnar el alta dentro de plazo, no reclamar el pago suelto.
Procedimiento común cuando la mutua se niega o no contesta:
- Reclamación o solicitud por escrito ante la mutua. Pide el pago y guarda copia sellada o el justificante de envío. Tienes más detalle en nuestra guía de cómo reclamar a la mutua.
- Reclamación previa ante la entidad gestora. Es el paso obligatorio antes del juzgado. Tienes 30 días hábiles desde la notificación para presentarla; la entidad dispone de 45 días hábiles para resolver y, si no contesta, se entiende desestimada (silencio negativo).
- Demanda ante el Juzgado de lo Social. Si te deniegan la reclamación previa o no contestan, puedes demandar. Para los trabajadores existe la justicia gratuita.
- Inspección de Trabajo como vía de presión paralela, sobre todo si hay incumplimiento de la empresa.
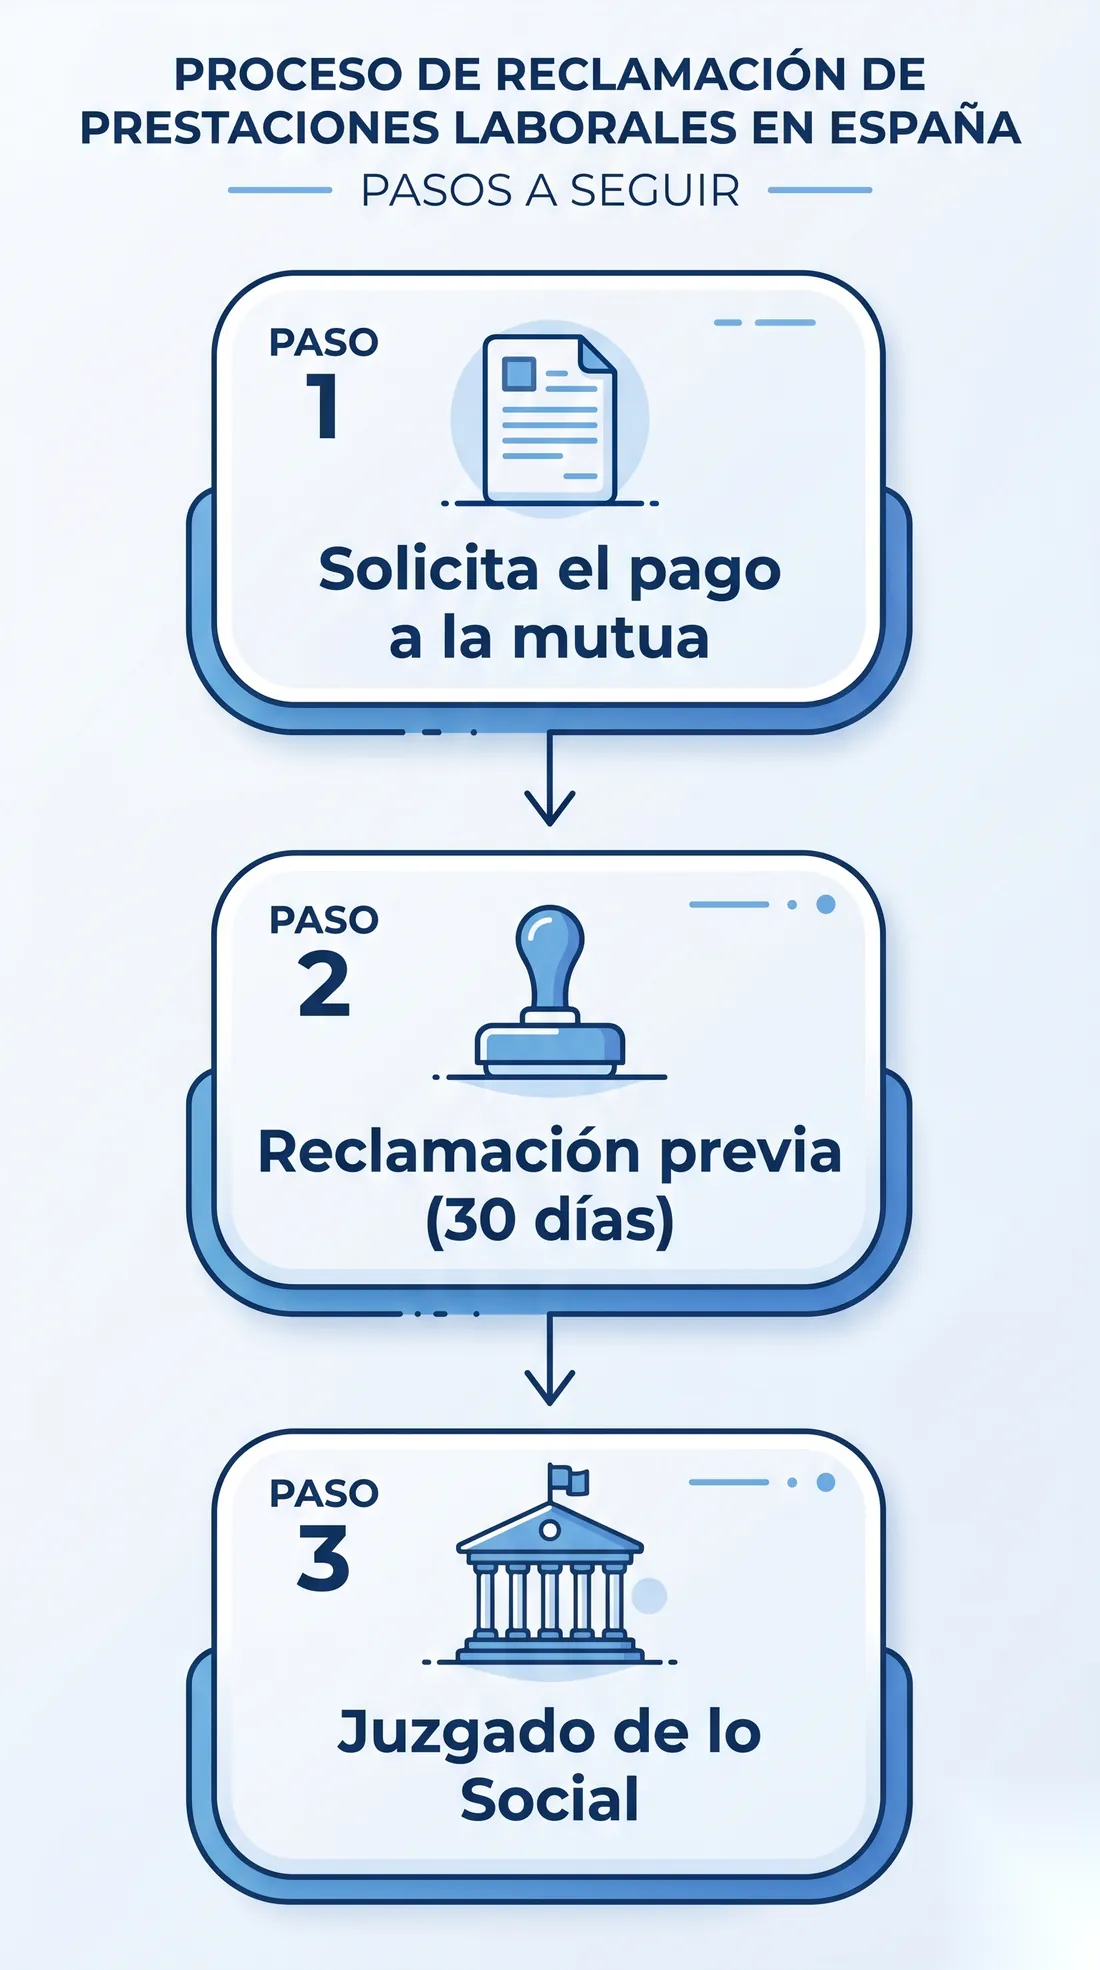
El camino para reclamar tiene tres escalones: primero solicitas el pago a la mutua, luego presentas la reclamación previa (30 días hábiles) y, si hace falta, acabas en el Juzgado de lo Social.
Plazos que no puedes dejar pasar
En estos trámites el reloj juega en tu contra. Apunta los plazos que importan:
- Reclamación previa: 30 días hábiles desde que te notifican la resolución que deniega o reduce el pago.
- Respuesta de la entidad: 45 días hábiles. Si no contesta, se entiende denegada y ya puedes demandar.
- Demanda ante el Juzgado de lo Social: 30 días desde la denegación (expresa o por silencio) de la reclamación previa.
- Prescripción del derecho a la prestación: el derecho a reclamar las prestaciones prescribe a los 5 años (art. 53 LGSS). Aun así, no esperes.
⚠️ No dejes pasar la reclamación previa
Es un trámite obligatorio: sin reclamación previa presentada en plazo, el juzgado no admite tu demanda. Marca en el calendario los 30 días hábiles desde la notificación.
Qué documentos necesitas para reclamar
Ten preparada esta documentación: te ahorrará idas y venidas y refuerza tu reclamación.
- Parte de accidente de trabajo (el que tramita la empresa).
- Partes médicos de baja y de confirmación.
- Informe médico del accidente y de tu evolución.
- Informe de vida laboral, para acreditar tu situación de alta y cotización.
- Nóminas de los meses de la baja, que demuestran qué te han pagado y qué no.
- Comunicaciones con la mutua y con la empresa, y el justificante de cualquier reclamación ya presentada.
Preguntas frecuentes
¿Qué pasa si la mutua no me da la baja por accidente laboral?
Si la mutua se niega a darte la baja tras un accidente, acude el mismo día o al siguiente a tu médico de cabecera de la Seguridad Social para que valore tu situación, y guarda todo por escrito. Que no te den la baja es un problema distinto del impago: si crees que la mutua no está reconociendo el carácter laboral, puedes pedir la determinación de contingencia.
¿Cuándo empieza a pagar la mutua la baja por accidente de trabajo?
La prestación se cobra desde el día siguiente al accidente, al 75% de la base reguladora. El día del accidente lo paga la empresa con tu salario completo. No hay periodo de carencia ni días sin cobrar como en las bajas por enfermedad común.
¿Quién paga mi baja por accidente laboral, la mutua o la Seguridad Social?
La prestación la financia la entidad que cubre tus contingencias profesionales, que en la mayoría de los casos es una mutua colaboradora. El dinero puede llegarte a través de la empresa (pago delegado) o directamente de la mutua (pago directo), pero el responsable de la prestación es la mutua.
¿Cuánto tarda la mutua en pagar una baja?
En pago delegado lo ves en tu nómina del mes. En pago directo, la mutua suele abonar mensualmente una vez tramitada la solicitud. Si pasan las semanas y no llega nada, reclama por escrito: ahí arranca el plazo para defender tu derecho.
¿Qué es el pago directo y cómo lo solicito?
El pago directo es cuando la mutua te ingresa la prestación directamente, sin pasar por la empresa. Se solicita por escrito a la mutua aportando los partes de baja y tus datos bancarios. Se activa, entre otros casos, cuando se extingue tu contrato durante la baja o cuando la empresa incumple y no te adelanta el pago.
¿Qué hago si la empresa no me adelanta la baja por accidente?
Puedes pedir a la mutua que asuma el pago directo por incumplimiento de la empresa. La mutua te paga a ti y luego reclama a la empresa. Conviene además dejar constancia del impago por escrito y, si procede, ponerlo en conocimiento de la Inspección de Trabajo.
¿Puedo denunciar a la mutua ante la Inspección de Trabajo?
Puedes poner los hechos en conocimiento de la Inspección de Trabajo y de la Seguridad Social, especialmente si hay incumplimiento de la empresa. No sustituye a la reclamación previa ni a la demanda, pero es una vía de presión útil que puede acelerar la solución.
¿Qué diferencia hay entre que la mutua no me pague y que no me reconozca el accidente?
Que no te pague es un impago de una prestación ya reconocida: se reclama pidiendo el pago (directo si procede) y, si se niega, con reclamación previa y demanda. Que no te reconozca el accidente es un problema de contingencia: la mutua dice que es enfermedad común, y eso se resuelve con la determinación de contingencia.
La mutua me ha quitado la prestación: ¿puede hacerlo y cómo la recupero?
Sí puede, pero solo en los casos que marca el artículo 175 de la LGSS: si actúas de forma fraudulenta para obtener o conservar la prestación, si trabajas por cuenta propia o ajena estando de baja, o si rechazas o abandonas el tratamiento sin causa razonable. Aparte de eso, no presentarte a una convocatoria de reconocimiento médico de la mutua o del INSS produce la suspensión cautelar del cobro mientras se comprueba si la falta estaba justificada: no es definitiva, y si justificas la ausencia por escrito se levanta. Cuando la suspensión vino por incomparecencia, el propio impreso oficial del INSS para el pago directo (modelo IT-1) recoge la «rehabilitación de la IT por haberse suspendido por incomparecencia a reconocimientos médicos» como uno de sus supuestos. Y si la resolución de la mutua te parece injusta, tienes 30 días para presentar reclamación previa ante la propia mutua (art. 71 LJS).