¿Pueden embargarme la pensión de incapacidad? La cuenta exacta con el SMI de 2026
La respuesta corta: si tu pensión líquida no pasa de 1.221 € al mes, no te pueden quitar ni un euro. Esa cifra es el salario mínimo interprofesional de 2026, y la ley declara inembargable toda pensión que no lo supere. Por encima, no se embarga todo: se embarga por tramos, y el primero es solo del 30 %. Aquí tienes la escala del artículo 607 de la Ley de Enjuiciamiento Civil traducida a euros de 2026, ejemplos con pensiones reales, qué pasa con el complemento de gran invalidez —que no se puede embargar— y qué hacer el mismo día que te llega la diligencia.
El dato que decide todo no está en la diligencia de embargo: está en tu justificante de pensión. Es el importe líquido, el que entra en el banco, el que se compara con el salario mínimo.
Me ha llegado una diligencia de embargo: qué hago hoy
Tres cosas, y en este orden. No hace falta abogado para ninguna de ellas.
1. Mira quién embarga y por qué deuda. En la cabecera del documento pone el organismo o el juzgado, el número de expediente y el concepto. No es lo mismo un juzgado ejecutando una sentencia, que Hacienda o la Seguridad Social por vía de apremio, que el banco descontando de tu cuenta. Los límites son los mismos, pero el recurso y el plazo cambian — y vienen escritos al pie del propio documento.
2. Coge tu último justificante de pensión y quédate con el importe líquido. El que te entra en el banco, después de IRPF. Ese es el número que manda, no el bruto que figura en la carta de revalorización, porque la ley dice que cuando la pensión lleva descuentos públicos «la cantidad líquida que percibiera el ejecutado, deducidos éstos, será la que sirva de tipo para regular el embargo» (art. 607.5 LEC).
3. Compara ese líquido con 1.221 €. Si no llega, el embargo sobre tu pensión no puede practicarse y hay que decirlo por escrito. Si lo supera, haz la cuenta de la tabla de más abajo: lo habitual es que el importe retenido sea bastante menor de lo que te temes, y también es habitual que esté mal calculado.
⚠️ Los plazos para recurrir son cortos
Si el embargo viene de Hacienda o de la Seguridad Social, el recurso de reposición se interpone en el plazo de un mes desde el día siguiente a la notificación (art. 223.1 de la Ley General Tributaria). Si lo ha acordado un juzgado, el pie del documento indica el recurso y el plazo, que se cuenta en días y es aún más corto. Guarda el sobre o el justificante de notificación: la fecha es tu punto de partida.
La regla de oro: por debajo del SMI no se toca nada
El artículo 607.1 de la Ley de Enjuiciamiento Civil lo dice en una línea: «Es inembargable el salario, sueldo, pensión, retribución o su equivalente, que no exceda de la cuantía señalada para el salario mínimo interprofesional».
Para 2026, ese suelo es:
1.221 € al mes (en 14 pagas)
40,70 € al día
17.094 € al año
Fuente: Real Decreto 126/2026, de 18 de febrero, por el que se fija el salario mínimo interprofesional para 2026 (BOE de 19 de febrero de 2026), con efectos desde el 1 de enero de 2026.
Así que las preguntas que más se buscan tienen una respuesta de una palabra. ¿Se puede embargar una pensión de 600 €? No. ¿Y de 800 €? Tampoco. ¿Y de 1.200 €? Tampoco. Ninguna de las tres llega al SMI, y por debajo del SMI la pensión es intocable, deba lo que deba su titular.
La escala del artículo 607 LEC, en euros de 2026
Por encima del SMI no se embarga la pensión entera: se embarga por tramos, y cada tramo tiene su porcentaje. Es exactamente igual que los tramos del IRPF. Estos son, con el SMI de 2026 ya aplicado:
| Tramo de pensión líquida mensual | Se embarga |
|---|---|
| Hasta 1.221 € (1 SMI) | 0 % — inembargable |
| De 1.221,01 a 2.442 € (2 SMI) | 30 % |
| De 2.442,01 a 3.663 € (3 SMI) | 50 % |
| De 3.663,01 a 4.884 € (4 SMI) | 60 % |
| De 4.884,01 a 6.105 € (5 SMI) | 75 % |
| Lo que pase de 6.105 € | 90 % |
Con estos números delante se entiende por qué casi ninguna pensión de incapacidad llega al segundo tramo: para que te embargaran al 50 % de algo, tu pensión líquida tendría que pasar de 2.442 € al mes.
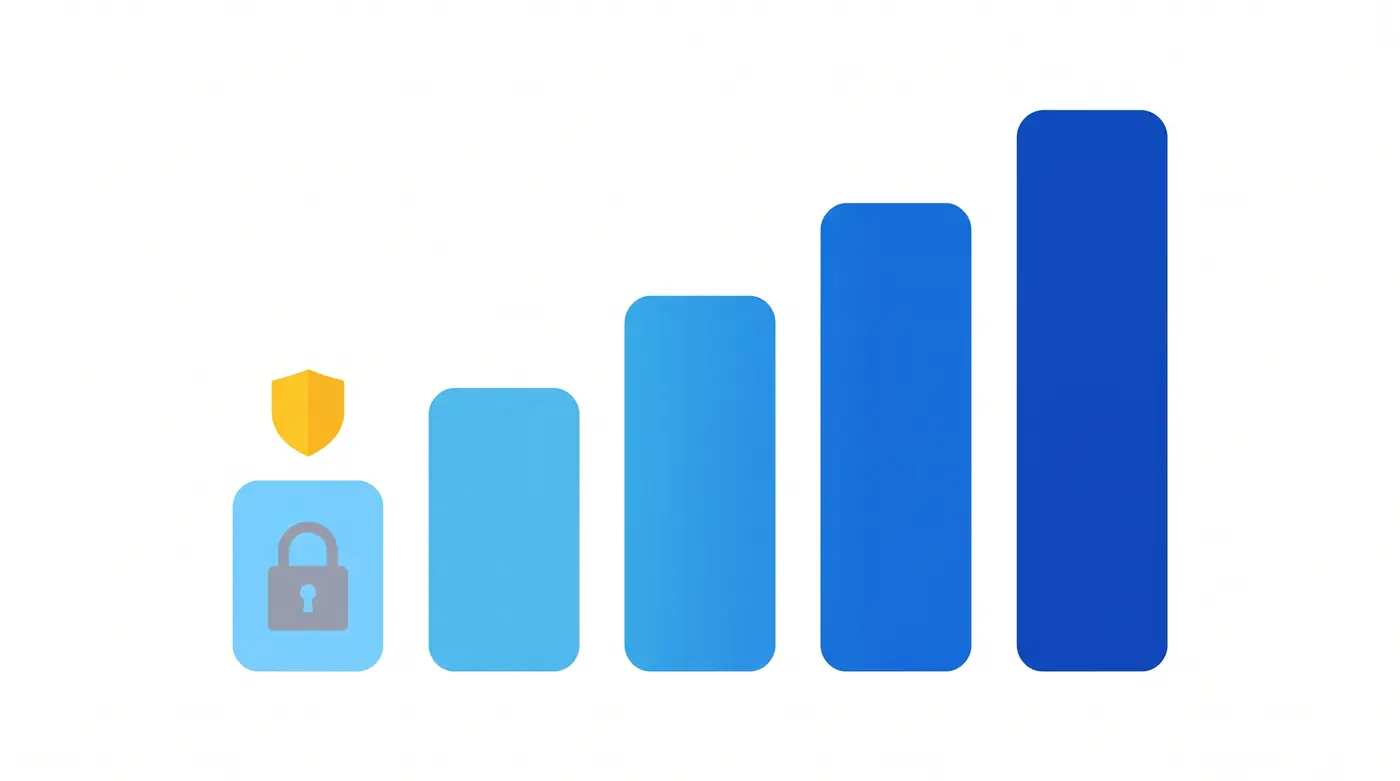
La escala funciona como los tramos del IRPF: el primer tramo está blindado y cada tramo siguiente tiene su propio porcentaje. Nunca se embarga la pensión entera.
Ejemplos con números: qué te quitarían de verdad
Cuatro pensiones tipo, con la cuenta hecha sobre el líquido mensual:
| Pensión líquida | Cálculo | Se embarga | Te quedas con |
|---|---|---|---|
| 600 € | No llega al SMI | 0 € | 600 € |
| 800 € | No llega al SMI | 0 € | 800 € |
| 1.400 € | (1.400 − 1.221) × 30 % | 53,70 € | 1.346,30 € |
| 2.000 € | (2.000 − 1.221) × 30 % | 233,70 € | 1.766,30 € |
| 2.800 € | 1.221 × 30 % + (2.800 − 2.442) × 50 % | 545,30 € | 2.254,70 € |
Si el importe que te están reteniendo no cuadra con esta cuenta, casi siempre es por una de dos razones: te lo han calculado sobre el bruto en vez de sobre el líquido, o te han aplicado el porcentaje a toda la pensión en vez de al exceso sobre el SMI. Las dos cosas se corrigen con un escrito.
Gran invalidez: el complemento no se puede embargar
Este es el punto que más dinero salva y que casi nadie conoce. La pensión de gran invalidez tiene dos piezas: la pensión propiamente dicha y un complemento destinado a que el inválido pueda remunerar a la persona que le atienda (art. 196.4 del texto refundido de la Ley General de la Seguridad Social).
La Dirección General de Ordenación de la Seguridad Social fijó el criterio de que ese complemento es inembargable: no es pensión en sentido estricto, sino una ayuda con una finalidad concreta —pagar a quien te cuida— y por eso queda fuera del artículo 607 LEC (Criterio de gestión 22/2017, de 30 de octubre de 2017).
En la práctica significa que, si eres gran inválido, la base sobre la que se calcula el embargo no es lo que cobras en total, sino la pensión sin el complemento. Y como el complemento nunca puede ser inferior al 45 % de la pensión, la diferencia es grande. Si la diligencia se ha calculado sobre el importe total, hay que alegarlo: es un error muy frecuente.
IPT, absoluta, gran invalidez y no contributiva: el grado no cambia la regla
La escala es la misma para todas. Lo que cambia es el importe de cada una, y ahí es donde se decide si hay algo embargable o no:
- Incapacidad permanente total. El 55 % de la base reguladora (o el 75 % con el complemento por edad). Salvo bases reguladoras altas, la mayoría se queda por debajo del SMI: inembargable.
- Incapacidad permanente absoluta. El 100 % de la base reguladora. Aquí ya hay pensiones que superan los 1.221 €, y el embargo se aplica solo al exceso.
- Gran invalidez. La misma pensión que la absoluta más el complemento — que, como acabas de ver, no entra en el cálculo.
- Pensión no contributiva de invalidez. Su cuantía está muy por debajo del SMI, así que en la práctica es siempre inembargable.
Fuente: Seguridad Social (seg-social.es), cuantías de la pensión de incapacidad permanente vigentes en 2026.
Si cobras más de una prestación, ojo: la ley obliga a sumarlas todas y descontar una sola vez la parte inembargable (art. 607.3 LEC). No se aplica un SMI por cada pensión.
¿Y la paga extra?
Las pensiones de incapacidad permanente derivadas de enfermedad común o accidente no laboral se cobran en 14 pagas: doce mensualidades más dos extraordinarias. Las que derivan de accidente de trabajo o enfermedad profesional se abonan en 12, con las extras prorrateadas, así que en ellas no existe este efecto. En el mes en que cae la extra, entran dos importes, y el mismo artículo 607.3 obliga a acumularlos y deducir una sola vez la parte inembargable.
Resultado práctico: en junio y en noviembre suele retenerse más que el resto del año, porque el importe acumulado sube de tramo mientras que el mínimo intocable sigue siendo uno solo. No es un error del banco: es como está escrita la norma.
Quién puede embargarte y con qué límites
Un juzgado, ejecutando una sentencia (un impago, una deuda reconocida, una reclamación de un acreedor). Aplica el artículo 607 LEC tal cual.
Hacienda o la Seguridad Social, por vía de apremio. También están sujetas a la escala. La Ley General de la Seguridad Social establece además que las prestaciones «no podrán ser objeto de retención, cesión total o parcial, compensación o descuento» salvo en dos casos: obligaciones alimenticias a favor del cónyuge e hijos, y obligaciones contraídas por el beneficiario dentro de la propia Seguridad Social; y remite expresamente a la Ley de Enjuiciamiento Civil en materia de embargo (art. 44.1 LGSS). Si tu deuda es de cuotas de autónomo, el procedimiento concreto lo tienes en la guía de deudas con la Seguridad Social.
El banco, cuando el embargo cae sobre la cuenta y no sobre la nómina. Aquí mucha gente se encuentra el saldo a cero y cree que ha perdido la protección. No es así: cuando en la cuenta embargada se abonan habitualmente sueldos, salarios o pensiones, «deberán respetarse las limitaciones establecidas en la Ley 1/2000», y se considera pensión «el importe ingresado en dicha cuenta por ese concepto en el mes en que se practique el embargo o, en su defecto, en el mes anterior» (art. 171.3 de la Ley General Tributaria).
⚠️ Cobra la pensión en una cuenta «limpia»
La protección de la cuenta alcanza al ingreso del mes en curso o del anterior. El dinero que lleve ahí más tiempo, o que venga de otro concepto, pierde ese blindaje. Si tienes un embargo abierto, no acumules saldo en la cuenta donde entra la pensión ni la mezcles con otros ingresos: dificulta demostrar qué parte está protegida.
La excepción que se salta la escala: las pensiones de alimentos
Hay un caso en el que el artículo 607 no se aplica y el juez puede ir más allá del límite del SMI: cuando se ejecuta una sentencia que condena al pago de alimentos nacidos directamente de la ley —los de los hijos o los del cónyuge en nulidad, separación o divorcio—, y también la pensión compensatoria cuando quien la reclama acredita una necesidad económica que lo justifique (art. 608 LEC).
En esos casos el juzgado fija la cantidad libremente, atendiendo a las circunstancias de las dos partes. Si tu situación es esta, tienes el detalle en la guía de incapacidad permanente y divorcio.
Cargas familiares: la rebaja del 10 al 15 %
Es la palanca que menos se usa y la que más fácil es de pedir. El artículo 607.4 LEC permite al Letrado de la Administración de Justicia rebajar entre un 10 y un 15 % los porcentajes de los cuatro primeros tramos «en atención a las cargas familiares del ejecutado».
No es automático: hay que pedirlo y acreditarlo. Hijos a cargo, un cónyuge sin ingresos, gastos de dependencia, un alquiler que se lleva media pensión. Se solicita por escrito en el propio procedimiento, con el libro de familia, las declaraciones de renta y los justificantes de gasto. Si vives de alquiler, el enfoque de esa carga está desarrollado en la guía de incapacidad permanente y alquiler.
Cómo pedir que se levante o se reduzca el embargo
El escrito es sencillo y no necesita fórmulas raras. Tiene que llevar cuatro cosas:
- Identificar el expediente: número de diligencia o de procedimiento, y el organismo o juzgado que lo ha dictado.
- Acreditar de qué vive el dinero embargado: certificado de la Seguridad Social con el importe íntegro y el líquido de tu pensión, y extracto bancario donde se vea el ingreso.
- Invocar la norma y hacer la cuenta: art. 607.1 LEC si no llegas al SMI, art. 607.2 con la escala si lo superas, art. 607.5 si te lo han calculado sobre el bruto, y el criterio de la Seguridad Social si eres gran inválido y te han incluido el complemento.
- Pedir lo concreto: el levantamiento del embargo, la reducción al importe correcto y la devolución de lo retenido de más.
Presentado en plazo y con los justificantes, este tipo de escrito se resuelve a favor con bastante frecuencia, porque el error suele estar en el cálculo y es fácil de ver. Lo que casi nunca funciona es llamar por teléfono y esperar: si no consta por escrito, la retención sigue mes a mes.
Preguntas frecuentes sobre el embargo de la pensión de incapacidad
¿Se puede embargar una pensión de 600 euros?
No. El artículo 607.1 de la Ley de Enjuiciamiento Civil declara inembargable toda pensión que no supere el salario mínimo interprofesional, que en 2026 es de 1.221 € al mes en 14 pagas (Real Decreto 126/2026). Una pensión de 600 € queda muy por debajo: no puede embargarse ni un euro.
¿Y una pensión de 800 euros?
Tampoco. Sigue sin alcanzar el SMI de 2026 (1.221 €/mes), así que es íntegramente inembargable, con independencia de quién sea el acreedor o del importe de la deuda.
¿Cuánto me pueden embargar de una pensión de 1.400 euros?
Solo el exceso sobre el SMI, y al 30 %. Con 1.400 € líquidos: (1.400 − 1.221) × 30 % = 53,70 € al mes. Te quedarían 1.346,30 €.
¿Pueden embargar el complemento de gran invalidez?
No. La Dirección General de Ordenación de la Seguridad Social fijó el criterio de que el complemento del artículo 196.4 de la LGSS, destinado a remunerar a la persona que atiende al gran inválido, es inembargable por no tener naturaleza de pensión en sentido estricto (Criterio de gestión 22/2017).
El embargo lo han calculado sobre el bruto de mi pensión, ¿es correcto?
No. El artículo 607.5 LEC establece que, cuando la pensión soporta descuentos públicos como el IRPF, la cantidad líquida percibida es la que sirve de tipo para regular el embargo. Si te lo han calculado sobre el bruto, puedes pedir por escrito la rectificación y la devolución de lo retenido de más.
Tengo hijos a cargo, ¿puedo pedir que me embarguen menos?
Sí. El artículo 607.4 LEC permite al Letrado de la Administración de Justicia aplicar una rebaja de entre el 10 y el 15 % sobre los porcentajes de los cuatro primeros tramos en atención a las cargas familiares. Hay que solicitarlo expresamente y acreditarlas.
¿El banco puede dejarme la cuenta a cero si ahí cobro la pensión?
No debe. Cuando en la cuenta embargada se abonan habitualmente sueldos o pensiones, hay que respetar los límites de la Ley de Enjuiciamiento Civil sobre el importe ingresado por ese concepto en el mes del embargo o, en su defecto, en el anterior (art. 171.3 de la Ley General Tributaria).
¿Hay alguna deuda que se salte el límite del SMI?
Sí: las pensiones de alimentos. El artículo 608 LEC excluye la aplicación de la escala cuando se ejecuta una sentencia que condena al pago de alimentos derivados de la ley, y también en la pensión compensatoria si quien la reclama acredita una necesidad económica que lo justifique. En esos casos el juzgado fija la cantidad según las circunstancias.