Me han denegado la jubilación: qué hacer y en qué plazo
Te han denegado la pensión de jubilación y la pregunta es qué puedes hacer ahora. La respuesta corta: presentar una reclamación previa ante el propio INSS, y tienes 30 días para hacerlo desde que te notificaron la resolución. No es un recurso ante un juez todavía: es pedirle al INSS que se lo mire otra vez, y es obligatorio pasar por ahí antes de poder demandar. La otra pregunta —por qué te la han denegado— casi siempre tiene una de estas ocho respuestas: la edad, los 15 años cotizados, los dos años dentro de los últimos quince, la pensión mínima en las jubilaciones anticipadas, un requisito del despido, cuotas de autónomo sin pagar, años trabajados fuera de España o huecos en tu vida laboral. Aquí las tienes una a una, con lo que hay que hacer en cada caso.
La carta llega a casa o a la sede electrónica y casi nunca explica bien el porqué. Antes de nada, busca dos cosas: la fecha de notificación, que es la que abre el plazo, y la línea exacta donde dice el motivo.
Los 30 días que no puedes dejar pasar
La fecha que manda no es la de la carta, es la de la notificación. Desde ese día tienes 30 días para presentar la reclamación previa ante el mismo organismo que dictó la resolución (artículo 71.2 de la Ley reguladora de la jurisdicción social). A partir de ahí el reloj sigue: el INSS tiene 45 días para contestarte y, si no contesta, se entiende que te la deniega. Y desde esa denegación —escrita o por silencio— tienes 30 días para presentar la demanda en el Juzgado de lo Social (artículos 71.5 y 71.6).
Son días hábiles: no cuentan sábados, domingos ni festivos. Y en el orden social también son inhábiles todo el mes de agosto y los días entre el 24 de diciembre y el 6 de enero (artículo 43.4 LRJS). Si tu resolución cae en verano, tienes más margen del que parece; si cae en marzo, ninguno.
⚠️ Si se te pasan los 30 días, no lo das todo por perdido
Pierdes esa resolución, no el derecho. La pensión de jubilación prescribe a los cinco años (artículo 53.1 de la Ley General de la Seguridad Social) y la ley permite volver a presentar la reclamación previa cuando la anterior ha caducado, mientras el derecho siga vivo (artículo 71.4 LRJS). Lo que sí pierdes es dinero: los efectos económicos solo se retrotraen tres meses desde la nueva solicitud.
Por qué te han denegado: busca tu motivo en la resolución
La resolución del INSS no dice «no» y ya está. Lleva un apartado de hechos y otro de fundamentos donde está el motivo concreto, casi siempre en una línea. Localízalo, porque de él depende todo lo demás: hay motivos que se arreglan con un papel y motivos que no tienen arreglo por mucho que insistas. Estos son los ocho que se repiten.
1. No tienes la edad que te toca este año
La edad de jubilación no es la misma para todo el mundo: depende de lo que hayas cotizado. En 2026 te puedes jubilar a los 65 años si acreditas 38 años y 3 meses cotizados o más. Si no llegas a esa cifra, la edad sube a 66 años y 10 meses. Y ojo con dos detalles que tumban solicitudes: se cuentan años y meses completos (las fracciones no suman) y no cuenta la parte proporcional de las pagas extras.
| Año | Si has cotizado… | Edad exigida |
|---|---|---|
| 2025 | 38 años y 3 meses o más | 65 años |
| 2025 | Menos de 38 años y 3 meses | 66 años y 8 meses |
| 2026 | 38 años y 3 meses o más | 65 años |
| 2026 | Menos de 38 años y 3 meses | 66 años y 10 meses |
| 2027 en adelante | 38 años y 6 meses o más | 65 años |
| 2027 en adelante | Menos de 38 años y 6 meses | 67 años |
Fuente: disposición transitoria séptima de la Ley General de la Seguridad Social (Real Decreto Legislativo 8/2015), texto consolidado vigente en 2026.
Si el motivo es este, no hay reclamación que valga: hay que esperar a la fecha. Lo que sí merece la pena es revisar si te faltan meses cotizados que no te han contado, porque unos pocos meses pueden ser la diferencia entre jubilarte a los 65 o a los 66 y 10 meses.
2. No llegas a los 15 años cotizados
Es el mínimo de entrada: 15 años cotizados, 5.475 días, sin contar la parte proporcional de pagas extras (artículo 205.1.b LGSS). Sin eso no hay pensión contributiva de jubilación, aunque tengas 70 años. Antes de rendirte, mira si puedes sumar años que hoy no están en el expediente: periodos trabajados en el extranjero, un convenio especial que firmaste y no se ha volcado, o huecos de cotización que en realidad corresponden a empresas que no te dieron de alta.
3. Tienes los 15 años, pero no dos dentro de los últimos quince
Este es el motivo que más gente pilla por sorpresa. Además de los 15 años totales, al menos dos tienen que estar dentro de los 15 años inmediatamente anteriores al momento de causar el derecho. Es lo que se llama carencia específica, y deja fuera a quien cotizó mucho de joven y lleva más de trece años sin cotizar nada.
Aquí hay una salida que mucha gente no conoce. Si accedes a la jubilación desde una situación de alta o asimilada al alta sin obligación de cotizar —el caso típico: estar apuntado al paro después de agotar la prestación—, esos dos años se cuentan dentro de los quince anteriores a la fecha en que cesó la obligación de cotizar, no a la fecha de hoy. Está en el segundo párrafo del artículo 205.1.b LGSS y salva bastantes expedientes. Si tu resolución dice «falta de carencia específica» y tú estás en esa situación, tienes reclamación.
4. Pediste la jubilación anticipada voluntaria y tu pensión no llega a la mínima
Este es el gran filtro de la anticipada voluntaria, y casi nadie lo sabe hasta que recibe el «no». La ley exige tres cosas: adelantarla como máximo dos años, acreditar 35 años de cotización efectiva y —la que tumba los expedientes— que la pensión que te queda después de aplicar los recortes sea superior a la pensión mínima que te correspondería a los 65 años según tu situación familiar (artículo 208.1 LGSS). Si se queda por debajo, no puedes acceder a esta modalidad. Punto.
Por eso conviene tener delante cuáles son esas mínimas este año:
| Pensión mínima de jubilación con 65 años (2026) | Al año | Al mes (14 pagas) |
|---|---|---|
| Con cónyuge a cargo | 17.592,40 € | 1.256,60 € |
| Sin cónyuge (unidad económica unipersonal) | 13.106,80 € | 936,20 € |
| Con cónyuge no a cargo | 12.441,80 € | 888,70 € |
Fuente: anexo I del Real Decreto 241/2026, de 25 de marzo, de revalorización de las pensiones para 2026 (BOE). La revalorización general de este año fue del 2,7 %.
Si te han denegado por esto, la pelea no es contra el requisito: es contra el cálculo. Muchas veces la pensión sale por debajo porque falta cotización que sí existe, porque han aplicado mal los coeficientes reductores o porque la situación familiar que consta no es la real. Ahí sí hay reclamación previa con sentido. Y si el cálculo es correcto, la alternativa suele ser esperar unos meses: cada mes menos de anticipo reduce el recorte y sube la pensión final. Puedes ver cómo funciona el complemento a mínimos, que es cosa distinta y no vale para saltarse este requisito.
5. Pediste la anticipada por despido y falta un requisito
La jubilación anticipada por causa no imputable al trabajador permite adelantarla hasta cuatro años, pero pide cuatro cosas a la vez (artículo 207.1 LGSS):
- 33 años de cotización efectiva (el servicio militar o social obligatorio suma, con el tope de un año).
- Estar inscrito como demandante de empleo al menos seis meses seguidos antes de solicitarla.
- Que el cese entre en la lista tasada: despido colectivo, despido objetivo, extinción por resolución judicial concursal, muerte o jubilación del empresario, fuerza mayor, extinción por voluntad del trabajador de los artículos 40.1, 41.3 o 50 del Estatuto de los Trabajadores, y extinción por ser víctima de violencia de género o sexual.
- En los despidos colectivo y objetivo y en la extinción por voluntad del trabajador, acreditar que cobraste la indemnización —con la transferencia bancaria— o que has demandado reclamándola.
Los «no» de esta modalidad casi nunca son de fondo: son un papel que falta. El justificante de la transferencia de la indemnización y el certificado de inscripción como demandante son los dos que más se olvidan, y los dos se arreglan en la reclamación previa.
6. Eres autónomo y debes cuotas
Si eres tú quien ingresa tus propias cotizaciones, para cobrar la pensión tienes que estar al corriente de pago (artículo 47.1 LGSS). Pero deber cuotas no es un «no» automático: el INSS está obligado a hacerte la invitación al pago, que te da 30 días naturales para ingresar lo que debes (artículo 28.2 del Decreto 2530/1970).
Y aquí está el dato que se paga caro: si ingresas dentro de esos 30 días, se te considera al corriente y la pensión sale con normalidad. Si ingresas fuera de plazo, la pensión se te concede igual, pero con efectos desde el primer día del mes siguiente al del ingreso. Es decir, pierdes los meses de atrás. Si te han denegado sin haberte hecho la invitación al pago, eso solo ya es motivo de reclamación.
7. Trabajaste fuera de España y esos años no están contados
Los años cotizados en la Unión Europea, Islandia, Liechtenstein, Noruega y Suiza se suman a los españoles para ver si llegas a los 15 años, gracias a las normas europeas de coordinación (Reglamento CE 883/2004). Con otros países hay convenios bilaterales, cada uno con sus reglas. El problema es de trámite, no de derecho: si en tu solicitud no dijiste dónde y cuándo trabajaste fuera, el INSS no lo sabe y calcula solo con lo español. Se arregla aportándolo en la reclamación previa, con todos los datos que recuerdes: país, empresa, fechas y número de seguro social de allí.
8. Tu vida laboral tiene huecos que no son culpa tuya
Empresas que no te dieron de alta, periodos mal grabados, un contrato a tiempo parcial contado a la baja, meses de una mutualidad antigua que no aparecen. Antes de reclamar nada, pide tu informe de vida laboral y compáralo con lo que tú sabes que trabajaste. Si falta algo, esa es la prueba que hay que pelear, y no el requisito legal. Lo que se discute entonces no es si tienes derecho: es que el INSS está contando mal.
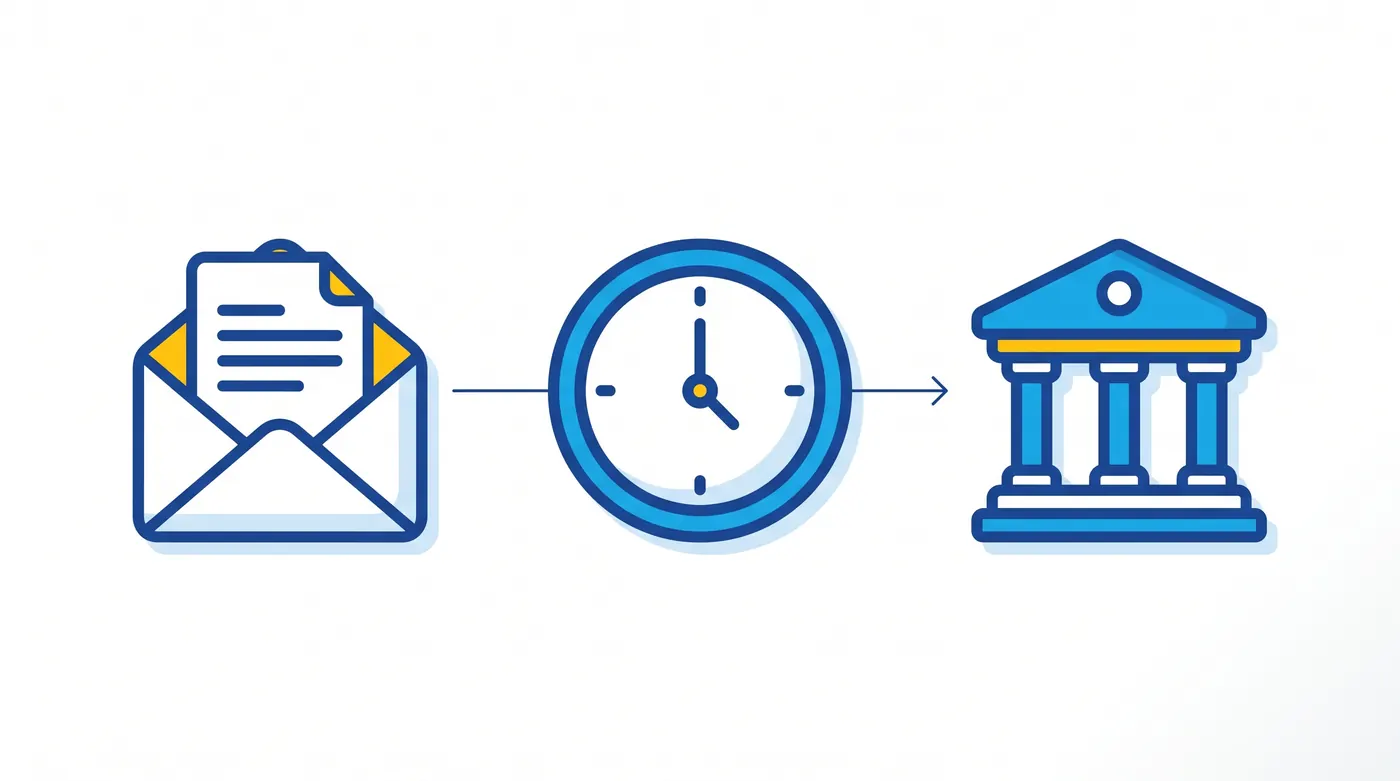
El camino siempre es el mismo: la resolución abre el plazo, la reclamación previa se presenta ante el propio INSS y solo si ahí vuelve a salir que no se llega al Juzgado de lo Social. Saltarse el paso del medio deja la demanda sin base.
La reclamación previa: qué se escribe y qué se adjunta
Una reclamación previa es un escrito corto. No hace falta abogado ni lenguaje jurídico, y no hay tasas. Lo que de verdad decide es esto:
- Identificar la resolución que reclamas: número de expediente, fecha y fecha de notificación.
- Atacar el motivo concreto que te han puesto, no protestar en general. Si dicen que te faltan días, discute días. Si dicen que la pensión no llega a la mínima, discute el cálculo.
- Adjuntar la prueba nueva: vida laboral, contratos, nóminas, certificados de cotización del extranjero, justificante de la indemnización, certificado de demandante de empleo.
- Quedarte con el sello o el justificante de presentación. Sin él no se puede demandar después.
Tienes el modelo de reclamación previa para partir de una base y la guía para presentarla por la sede electrónica sin moverte de casa. Los plazos completos, contados día a día, están explicados aparte.
Si la reclamación previa también sale que no
Entonces toca el Juzgado de lo Social, y ahí sí conviene abogado y graduado social. El plazo son 30 días desde la denegación, y cuenta igual si el INSS no te ha contestado: pasados los 45 días se entiende denegada y el reloj de la demanda empieza a correr solo. Es el error más caro de todos, porque mucha gente se queda esperando una carta que no va a llegar. Cómo funciona ese silencio administrativo lo tienes explicado con ejemplos.
Un apunte que ahorra disgustos: el INSS tiene 90 días para resolver una solicitud de jubilación (anexo del Real Decreto 286/2003) y, pasados sin respuesta, la petición se entiende denegada por silencio (artículo 129.3 LGSS). Si llevas más de tres meses sin noticias, no estás «en trámite»: estás ante una denegación que ya ha abierto el plazo de reclamación.
Cinco cosas que no sirven de nada
- Volver a solicitar lo mismo sin aportar nada nuevo. Sale la misma resolución y el plazo de la primera sigue corriendo.
- Llamar por teléfono y quedarse con lo que te digan. Una llamada no interrumpe ningún plazo y no queda registrada como reclamación.
- Escribir una carta de queja al INSS sin encabezarla como reclamación previa contra una resolución concreta.
- Esperar a tener «más papeles» y dejar pasar los 30 días. Se presenta en plazo y los documentos se aportan después.
- Reclamar el requisito en vez del cálculo. Si la ley pide 35 años, no vas a convencer a nadie de que sean 34; lo que sí se discute es si esos años están bien contados.
¿Y si ya no estoy trabajando ni cotizando?
No es un impedimento. La pensión de jubilación se puede causar aunque no estés en alta ni en situación asimilada, siempre que cumplas la edad y la cotización que pide la ley (artículo 205.3 LGSS). Lo que cambia es la forma de calcular la base reguladora y, sobre todo, que la carencia específica se te va a mirar con lupa: los dos años dentro de los últimos quince. Por eso, cuando alguien lleva mucho tiempo sin cotizar, el motivo de la denegación casi siempre es el punto 3 de esta guía y no el hecho de no estar dado de alta.
Preguntas frecuentes sobre la jubilación denegada
Si me deniegan la pensión de jubilación, ¿qué puedo hacer?
Presentar una reclamación previa ante el INSS en el plazo de 30 días desde la notificación. Es obligatoria antes de poder demandar. Si el INSS no contesta en 45 días o contesta que no, tienes otros 30 días para presentar la demanda en el Juzgado de lo Social.
¿Por qué pueden denegar la pensión de jubilación?
Por no tener la edad exigida ese año, por no llegar a 15 años cotizados, por no tener dos de esos años dentro de los quince anteriores, porque en la anticipada voluntaria la pensión no supera la mínima, por faltar un requisito de la anticipada por despido, por deber cuotas siendo autónomo, por no haber declarado periodos cotizados en el extranjero o por errores en la vida laboral.
¿Cuánto tarda el INSS en resolver una solicitud de jubilación?
El plazo máximo es de 90 días, según el anexo del Real Decreto 286/2003. Si pasan sin respuesta, la solicitud se entiende denegada por silencio administrativo (artículo 129.3 de la Ley General de la Seguridad Social) y ya puedes reclamar.
¿Necesito abogado para la reclamación previa?
No. La reclamación previa es un trámite administrativo que puede presentar el propio interesado, sin abogado y sin tasas. Para la demanda posterior ante el Juzgado de lo Social sí es recomendable ir con abogado o graduado social.
Me han denegado la jubilación anticipada. ¿Puedo pedirla luego a la edad ordinaria?
Sí. Que te denieguen una modalidad anticipada no cierra la puerta a la jubilación ordinaria cuando cumplas la edad que te corresponda. Son solicitudes distintas y requisitos distintos, y de hecho al llegar a la edad ordinaria desaparece el requisito de superar la pensión mínima.
Soy autónomo y debo cuotas. Si las pago ahora, ¿cobro la pensión desde el principio?
Depende de cuándo pagues. Si ingresas dentro de los 30 días naturales de la invitación al pago, se te considera al corriente y la pensión sale con normalidad. Si pagas después, la pensión se concede con efectos desde el primer día del mes siguiente al del ingreso (artículo 28.2 del Decreto 2530/1970).
Trabajé años en otro país y no me los han contado. ¿Se puede arreglar?
Sí, aportando los datos en la reclamación previa: país, empresas, fechas y número de seguro social de allí. Los periodos cotizados en la Unión Europea, Islandia, Liechtenstein, Noruega y Suiza se suman a los españoles para alcanzar el periodo mínimo, y con otros países se aplica el convenio bilateral que corresponda.
¿Me pueden denegar la jubilación por no estar dado de alta?
No por eso solo. La pensión puede causarse sin estar en alta ni en situación asimilada, siempre que se cumplan la edad y la cotización exigidas (artículo 205.3 de la Ley General de la Seguridad Social). Lo que suele fallar en esos casos es la carencia específica: dos años cotizados dentro de los quince anteriores.