¿Cuánto cobraré de jubilación? Así se calcula tu pensión, paso a paso
Tu pensión de jubilación se calcula en cuatro pasos: tu base reguladora (una media de lo cotizado en tus últimos 25 años, más o menos), por el porcentaje que te dan tus años cotizados (del 50 % al 100 %), menos un recorte si te adelantas o más un extra si te retrasas, y con un suelo y un techo: la pensión mínima y la máxima.
Con 30 años cotizados y unas bases de 2.000 € al mes, por ejemplo, la pensión ronda los 1.460 € al mes, en 14 pagas. Te explicamos cada paso con las cifras de 2026, para que puedas hacer tu propia cuenta.
¿Cuándo te puedes jubilar?
Con tu fecha de nacimiento y tus años cotizados, al momento. Gratis y sin dejar tus datos.
¿Te lo enviamos por correo?
Te mandamos este resultado y, en los próximos días, tres correos cortos: qué revisar en tu vida laboral, el cambio de 2027 y cuánto se pierde al adelantar la jubilación.
Paso 1: tu base reguladora
La base reguladora no es tu sueldo: es una media de tus bases de cotización, las cantidades por las que se ha cotizado por ti cada mes. Las tienes en tu informe de bases de cotización. Si te jubilas en 2026, se calcula así:
- Se miran los 304 meses anteriores a tu jubilación: 25 años y 4 meses.
- Se cogen las 302 bases más altas: se descartan las dos peores.
- Las bases se actualizan con el IPC, salvo las de los dos últimos años.
- La suma se divide entre 352,33.
¿Por qué entre 352,33 y no entre 302? Porque la pensión se cobra en 14 pagas y las bases son 12 al año. Al final, al 100 %, cobras al año más o menos lo que cotizabas al año. Con unas bases de 2.000 € todos los meses, la base reguladora sale de unos 1.714 €: 1.714 € por 14 pagas son 24.000 €, lo mismo que 2.000 € por 12 meses.
Cada año el periodo se alarga un poco, hasta 2037, cuando serán 29 años descartando los 24 peores meses. Y hasta 2040 la Seguridad Social calcula también la fórmula antigua (los últimos 25 años, entre 350) y te aplica la que te salga mejor, sin que tengas que pedirlo. El detalle, con la tabla año a año y los errores más comunes, está en la base reguladora de la pensión.
⚠️ Los meses sin cotizar también cuentan
Si dentro de esos años tienes meses sin cotizar, no cuentan como cero: los primeros 48 se rellenan con la base mínima y el resto con la mitad (para los asalariados; para los autónomos, no). Desde 2026 las mujeres, y algunos hombres con hijos, tienen una regla más favorable. Lo explicamos en lagunas de cotización.
Paso 2: el porcentaje por tus años cotizados
Con 15 años cotizados te corresponde el 50 % de tu base reguladora. Desde ahí, cada mes de más suma un poco: en 2026, un 0,21 % por cada uno de los primeros 49 meses y un 0,19 % por los siguientes, hasta llegar al 100 % con 36 años y 6 meses. Desde 2027 suma un 0,19 % por cada uno de los primeros 248 meses y un 0,18 % por los 16 siguientes: el 100 % llega con 37 años.
| Años cotizados | Si te jubilas en 2026 | Si te jubilas desde 2027 |
|---|---|---|
| 15 años | 50 % | 50 % |
| 16 años | 52,52 % | 52,28 % |
| 20 años | 62,38 % | 61,40 % |
| 25 años | 73,78 % | 72,80 % |
| 30 años | 85,18 % | 84,20 % |
| 33 años | 92,02 % | 91,04 % |
| 35 años | 96,58 % | 95,60 % |
| 36 años | 98,86 % | 97,84 % |
| 36 años y 6 meses | 100 % | 98,92 % |
| 37 años | 100 % | 100 % |
Fuente: artículo 210.1 y disposición transitoria novena de la Ley General de la Seguridad Social.
Cuentan los años y meses completos, sin la parte de las pagas extra. Y la cifra que manda es la que tengas el día en que te jubilas, no la de hoy.
Paso 3: recorte si te adelantas, extra si te retrasas
Si te jubilas antes de tu edad ordinaria, a la pensión se le aplica un recorte que depende de cuántos meses te adelantas y de tus años cotizados. Va del 0,50 % (un mes antes, por despido y con una carrera muy larga) al 30 % (cuatro años antes, por despido, con menos de 38 años y 6 meses cotizados). Y es para siempre: no desaparece al cumplir los 67. Las tablas completas, en jubilación anticipada voluntaria y en jubilación anticipada por despido.
Al revés, si sigues trabajando después de tu edad ordinaria, cada año completo que cotices de más suma un 4 % a tu porcentaje, aunque así pases del 100 %. También puedes cobrarlo de una vez, en un pago único, o combinar las dos cosas.
Paso 4: el suelo y el techo
Por arriba, ninguna pensión puede pasar de 3.359,60 € al mes en 2026 (47.034,40 € al año). Por abajo, si tu pensión sale por debajo de la mínima y tus otros ingresos no llegan a un límite, la Seguridad Social la completa con el complemento a mínimos.
| Pensión mínima de jubilación en 2026 | Con 65 años o más | Con menos de 65 años |
|---|---|---|
| Con cónyuge a cargo | 1.256,60 € | 1.256,60 € |
| Sin cónyuge | 936,20 € | 875,90 € |
| Con cónyuge que no está a tu cargo | 888,70 € | 827,90 € |
Fuente: Real Decreto 241/2026 (BOE). Importes al mes, en 14 pagas.
Para tener el complemento a mínimos, en 2026 tus ingresos aparte de la pensión no pueden pasar de 9.442 € al año, o de 11.013 € si tienes el cónyuge a tu cargo.
Y si tienes hijos, puedes cobrar además el complemento para reducir la brecha de género: 36,90 € al mes por hijo en 2026, hasta cuatro. Lo cobran sobre todo las madres; los padres, solo en algunos casos. Más en el complemento de maternidad en la pensión.
Un ejemplo con cifras
Pedro se jubila en noviembre de 2026, a los 66 años y 10 meses, con 33 años cotizados. En sus últimos 25 años ha cotizado, ya actualizado con el IPC, una media de 2.000 € al mes.
- Base reguladora: 2.000 × 302 ÷ 352,33 = 1.714,30 €.
- Porcentaje: con 33 años cotizados, en 2026, el 92,02 %.
- Pensión: 1.714,30 × 92,02 % = 1.577,50 € al mes, en 14 pagas. Al año, 22.085 €.
- Suelo y techo: está por encima de la mínima y por debajo de la máxima, así que se queda como está.
Son cifras brutas: la pensión tributa en el IRPF, y lo que te retienen depende de tus ingresos y de tu familia.
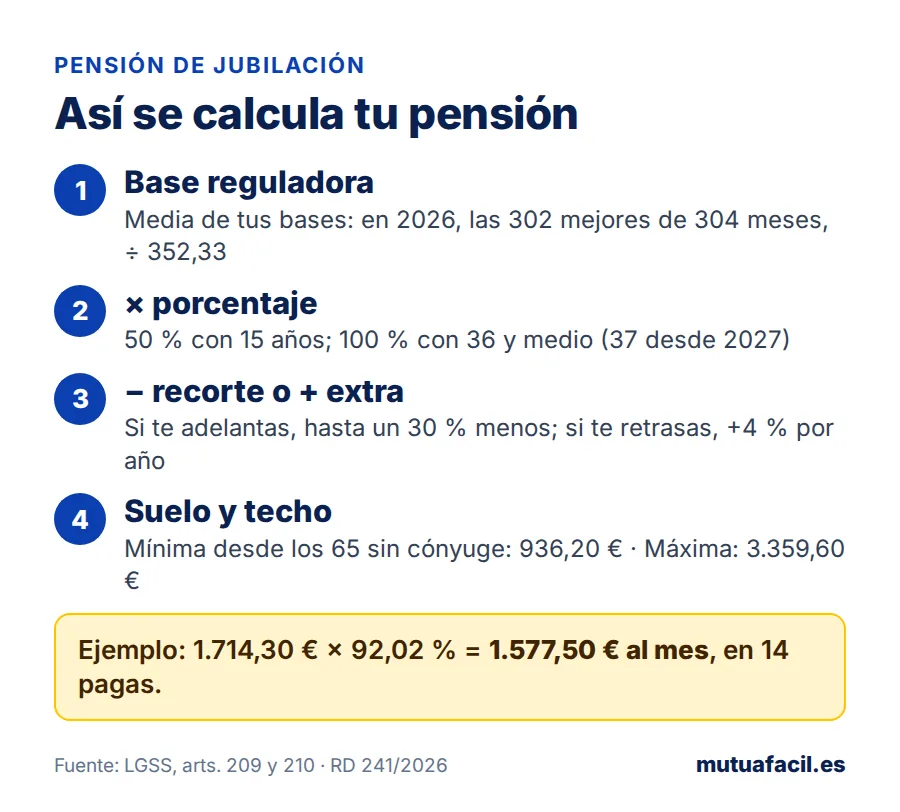
La cuenta siempre va en el mismo orden: primero la base reguladora, después el porcentaje, luego el recorte o el extra y, al final, los límites.
Lo que la cuenta no te dice
Esta es la cuenta de la ley. En la práctica, la cifra final depende de cosas que solo se ven con los papeles delante: si tu vida laboral tiene huecos o errores, si alguna base es más baja de lo que cobrabas, si te sale mejor la fórmula antigua o la nueva, o si te conviene esperar unos meses. Por eso merece la pena revisar tu vida laboral antes de pedir la jubilación.
Para ver tu cifra, puedes usar el simulador de la Seguridad Social, en Tu Seguridad Social, con Cl@ve: usa tus bases reales y te deja probar fechas. Te da los números, aunque no te dice qué te conviene.
Preguntas frecuentes
¿Cómo sé cuál es mi base reguladora?
Con tu informe de bases de cotización, que se descarga gratis en Import@ss, puedes hacer la cuenta: suma las bases de los meses que te tocan, actualiza las antiguas con el IPC y divide. El simulador de la Seguridad Social la calcula por ti si tienes Cl@ve.
¿Cuántos años se tienen en cuenta para calcular la pensión?
En 2026, los últimos 25 años y 4 meses, de los que se descartan los 2 meses peores. El periodo crece cada año hasta los 29 años en 2037, descartando los 24 peores meses. Hasta 2040 te aplican la fórmula antigua si te sale mejor.
¿Cuánto se cobra con 15 años cotizados?
El 50 % de tu base reguladora. Si sale por debajo de la pensión mínima y tus ingresos son bajos, te la completan con el complemento a mínimos.
¿Cuántos años hay que cotizar para cobrar el 100 %?
36 años y 6 meses si te jubilas en 2026, y 37 años si te jubilas desde 2027.
¿La pensión de jubilación paga IRPF?
Sí. Las cifras que da la Seguridad Social son brutas, y te retienen IRPF según tus ingresos y tu situación familiar.
¿Cuántas pagas tiene la pensión?
Catorce: doce mensualidades y dos pagas extra, en junio y en noviembre. Por eso la pensión anual es la mensual multiplicada por 14.
¿Sube la pensión cada año?
Sí. Se revaloriza cada enero con la media del IPC de los doce meses anteriores. En 2026 subió un 2,7 %.
Si me jubilo antes, ¿el recorte desaparece a los 67?
No. El recorte se queda para siempre. Lo único que cambia cada año es la subida con el IPC, que se aplica sobre la pensión ya recortada.