La base reguladora de tu pensión: cómo se calcula y qué hacer si no te cuadra
La base reguladora es el sueldo medio con el que la Seguridad Social calcula tu pensión, y en 2026 no sale de tus últimos 25 años sin más: sale de las 302 bases de cotización más altas de los últimos 304 meses, divididas entre 352,33. Ese cambio empezó justo este año y es la razón por la que a mucha gente le sale una cifra distinta de la que había calculado en casa. Aquí tienes la fórmula exacta que se te aplica, cómo se rellenan los años en los que no cotizaste, por qué la base reguladora no es lo que vas a cobrar, los seis errores que más veces la dejan por debajo de lo que toca, y qué hacer —y en cuántos días— si al mirar tu resolución los números no cuadran.
La cifra de la resolución se puede comprobar en casa: hacen falta el informe de bases de cotización y saber qué fórmula te toca este año.
Qué es la base reguladora (y por qué no es tu sueldo)
La base reguladora es una media de tus bases de cotización, no de tus nóminas. No son lo mismo: la base de cotización incluye el salario y la parte proporcional de las pagas extra, pero está topada por arriba y por abajo cada año. Si has ganado por encima del tope, por encima del tope no has cotizado, y por encima del tope no cuenta.
Sobre esa media se aplica después un porcentaje que depende de los años cotizados. Por eso hay dos cifras que la gente confunde a todas horas: la base reguladora es el punto de partida; la pensión es lo que queda después de aplicarle el porcentaje y, si toca, el tope máximo.
Cómo se calcula la base reguladora de la jubilación en 2026
Desde el 1 de enero de 2026 está en marcha un calendario nuevo. La regla de este año, literal, es esta: la base reguladora es el resultado de dividir entre 352,33 la suma de las 302 bases de cotización de mayor importe comprendidas dentro de los 304 meses inmediatamente anteriores al mes previo al del hecho causante.
Traducido: se miran los últimos 25 años y 4 meses, y se tiran los 2 meses peores. Cada año el periodo se alarga y se descartan más meses malos, hasta que en 2037 se aplique del todo el artículo 209.1 de la Ley General de la Seguridad Social: las 324 mejores bases de los últimos 348 meses (29 años), entre 378, descartando los 24 peores.
| Año del hecho causante | Periodo que se mira | Bases que se cogen | Meses que se descartan | Divisor |
|---|---|---|---|---|
| Regla clásica (hasta 2025) | 300 meses (25 años) | las 300 | ninguno | 350 |
| 2026 | 304 meses | las 302 mejores | 2 | 352,33 |
| 2027 | 308 meses | las 304 mejores | 4 | 354,67 |
| Desde 2037 | 348 meses (29 años) | las 324 mejores | 24 | 378 |
Fuente: artículo 209.1 y disposiciones transitorias cuarta (apartado 7) y cuadragésima de la Ley General de la Seguridad Social, en la redacción dada por el Real Decreto-ley 2/2023 (BOE).
Y hay una red de seguridad que conviene conocer: para las pensiones que se causen desde el 1 de enero de 2026 y antes del 1 de enero de 2041, la Seguridad Social calcula las dos fórmulas —la vieja de los 25 años y la nueva— y aplica de oficio la que te salga mejor. No hay que pedirlo ni elegir nada. Lo que sí puedes hacer es comprobar que el número que aparece en tu resolución es, efectivamente, el bueno de los dos.
⚠️ A quién le cambia de verdad
A quien tuvo unos años malos al final de su vida laboral —paro, media jornada, un negocio que fue mal— la fórmula nueva le ayuda, porque descarta los peores meses. A quien cotizó igual y alto todos esos años, casi no le mueve la cifra.
Las bases se actualizan con el IPC, menos las dos últimas
Un sueldo de 2004 no vale hoy lo mismo, y la ley lo tiene en cuenta: todas las bases del periodo se actualizan según la evolución del Índice de Precios de Consumo, excepto las de los 24 meses inmediatamente anteriores al mes previo al hecho causante, que se computan en su valor nominal, tal cual.
Esto tiene una consecuencia práctica que casi nadie cuenta: los dos últimos años antes de jubilarte entran tal cual, sin actualizar por IPC. Y es uno de los sitios donde más se cuela un error de cálculo, porque basta con que el tramo actualizado empiece un mes antes o después para que la media se mueva.
Los años en los que no cotizaste: la integración de lagunas
Si eres trabajador por cuenta ajena y dentro del periodo que se mira hay meses en los que no hubo obligación de cotizar, no se cuentan como cero: se rellenan. Es lo que se llama integración de lagunas, y la regla general del artículo 209.1 es que las primeras 48 mensualidades se integran con la base mínima vigente y el resto, con el 50 % de esa base mínima. En los autónomos no se rellenan, salvo los seis meses siguientes al final de la prestación por cese de actividad (artículo 322).
Desde 2026, para los trabajadores por cuenta ajena y mientras la brecha de género de las pensiones supere el 5 %, hay además una integración mejorada para las lagunas que vienen después de ese primer tramo: los meses 49 a 60 se integran al 100 % de la base mínima y los meses 61 a 84, al 80 %. Su aplicación la fijó la Dirección General de Ordenación de la Seguridad Social en el criterio 17/2025, que recoge además la sentencia del Tribunal de Justicia de la Unión Europea de 15 de mayo de 2025: no se pueden exigir a los hombres requisitos adicionales que no se piden a las mujeres.
Si tu vida laboral tiene huecos, esta es la parte que más dinero mueve y la que más veces sale mal. En lagunas de cotización está explicado hueco a hueco.
De la base reguladora a la pensión: el porcentaje y los topes
Con la base reguladora ya calculada, se le aplica un porcentaje que depende de los años cotizados: el 50 % por los primeros 15 años y, a partir de ahí, un porcentaje por cada mes de más. En 2026 son el 0,21 % por cada uno de los 49 meses siguientes y el 0,19 % por cada uno de los 209 posteriores, de modo que el 100 % se alcanza con 36 años y 6 meses cotizados. En 2027 harán falta 37 años.
Y por arriba hay un tope. El Real Decreto 241/2026 fijó la revalorización general de 2026 en el 2,7 % y el límite máximo de las pensiones públicas causadas este año en 3.359,60 euros al mes (47.034,40 euros al año). Aunque tu base reguladora dé más, ahí se corta. Conviene tener estas cuatro cifras delante cuando leas tu resolución, porque son las que te dicen si el número encaja.
| Dato de 2026 | Cifra |
|---|---|
| Revalorización general de las pensiones contributivas | 2,7 % |
| Pensión pública máxima | 3.359,60 €/mes · 47.034,40 €/año |
| Porcentaje con 15 años cotizados | 50 % de la base reguladora |
| Años cotizados para el 100 % | 36 años y 6 meses (37 desde 2027) |
| Edad ordinaria de jubilación | 66 años y 10 meses, o 65 con 38 años y 3 meses cotizados |
Fuente: Real Decreto 241/2026, de 25 de marzo (BOE), y artículo 210 y disposiciones transitorias séptima y novena de la Ley General de la Seguridad Social.
Los seis errores que más veces dejan la base reguladora por debajo
Cuando una base reguladora sale mal, casi siempre es por una de estas seis cosas. Repasarlas por orden te ahorra discutir a ciegas:
- Faltan bases en tu vida laboral. Empresas que cerraron, periodos en los que no te dieron de alta, contratos cortos que nunca se comunicaron. Si el periodo aparece como laguna, se integra con la base mínima en lugar de con lo que de verdad cobrabas.
- Las lagunas están mal integradas. Que te hayan aplicado el 50 % donde tocaba el 100 %, o que no te hayan aplicado la mejora de los meses 49 a 84 vigente desde 2026.
- El tiempo parcial está mal computado. Los contratos a tiempo parcial y los fijos discontinuos tienen reglas propias, y es uno de los puntos donde más se corrigen expedientes.
- No se han sumado los años cotizados fuera de España. Los periodos en la Unión Europea, Islandia, Liechtenstein, Noruega y Suiza se totalizan, y con otros países se aplica el convenio bilateral que corresponda. Si no los declaraste, no aparecen solos.
- La actualización por IPC empieza o termina donde no toca. Recuerda: solo las 24 últimas van a valor nominal; todas las demás se actualizan.
- Faltan complementos. El complemento a mínimos y el complemento de brecha de género no cambian la base reguladora, pero sí lo que cobras, y se olvidan con frecuencia.
Cómo comprobar tú mismo si tu base reguladora está bien
Con dos documentos gratuitos y una tarde tranquila se detecta la mayoría de los errores:
- El informe de vida laboral. Dice qué periodos constan a tu nombre. Lo primero es buscar huecos que tú sepas que trabajaste. Cómo pedirlo y cómo leerlo, en la guía del informe de vida laboral.
- El informe de bases de cotización. Es el que trae los importes mes a mes. Se descarga en la Sede Electrónica de la Seguridad Social y en Import@ss con Cl@ve, certificado digital o el sistema de vía SMS.
- La resolución del INSS. Ahí está tu base reguladora, el porcentaje aplicado y la fecha de efectos. Compara: coge las bases del periodo que te toca, actualiza por IPC todas menos las 24 últimas, quita las peores según la tabla de arriba y divide por el divisor del año. Si te sale una diferencia de más de unos euros, hay algo que mirar.
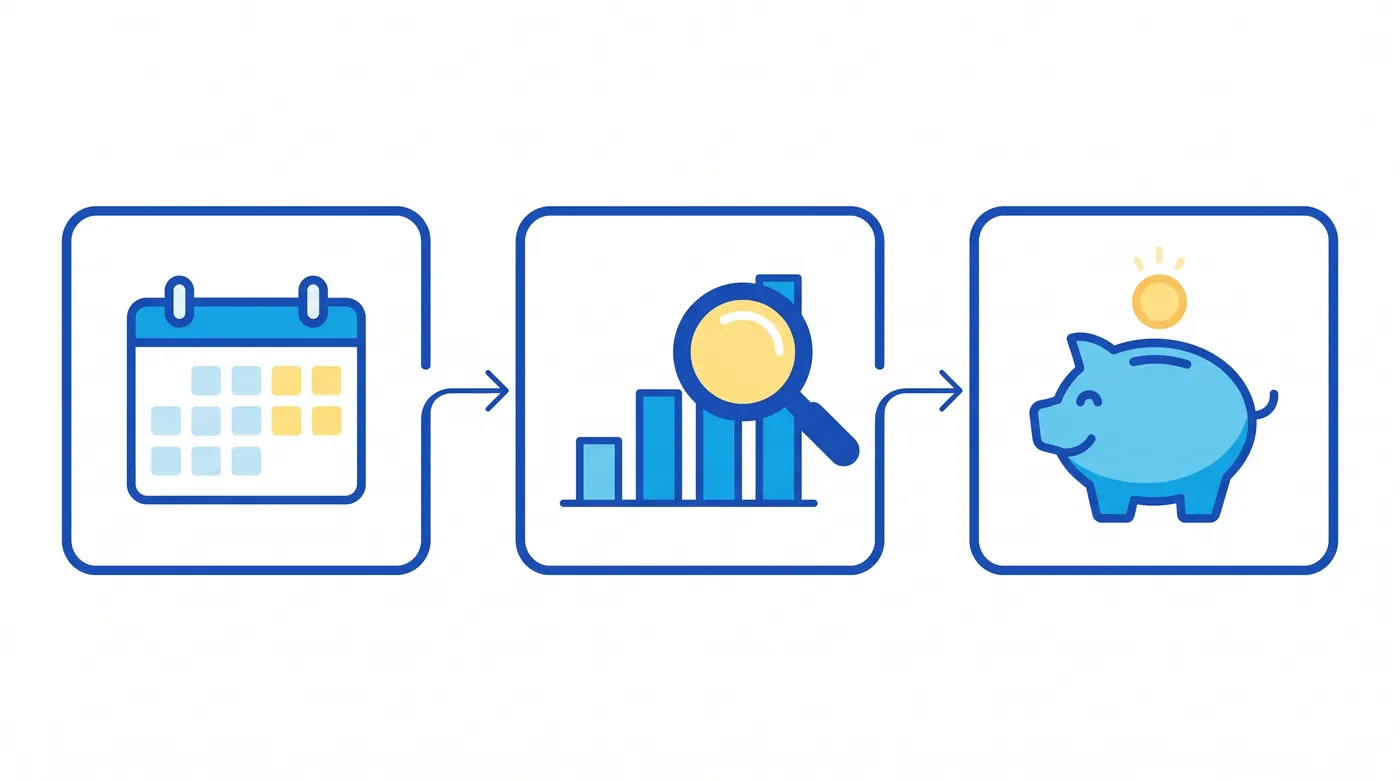
El orden del cálculo es siempre este: primero qué periodo te toca, después qué bases entran y cómo se actualizan, y solo al final sale la cifra.
No me cuadra: qué hacer y en qué plazo
Lo primero es la fecha de notificación de la resolución, porque desde ahí corre el reloj.
- Reclamación previa: 30 días hábiles desde la notificación (artículo 71.2 de la Ley reguladora de la jurisdicción social). Se presenta ante el propio INSS y es obligatoria antes de poder demandar.
- La entidad tiene 45 días para contestar. Si no contesta, se entiende denegada por silencio.
- Demanda: 30 días desde la denegación expresa o desde que se entiende denegada.
¿Y si tu pensión ya lleva años concedida y ahora descubres el error? También se puede pedir la revisión, y si es una pensión de jubilación no hay plazo que se te pase: ese derecho no prescribe (artículo 212 de la Ley General de la Seguridad Social; otras prestaciones prescriben a los cinco años). El límite está en los atrasos: la nueva cuantía solo tiene efectos desde los tres meses anteriores a la solicitud (artículo 53.1). Esa retroactividad de tres meses no se aplica a la rectificación de errores materiales, de hecho o aritméticos, que es justo lo que suele haber cuando una base está mal sumada. Por eso importa cómo se plantea el escrito: no es lo mismo pedir una revisión que señalar un error aritmético.
Tienes el escrito base en modelo de reclamación previa al INSS, los días contados uno a uno en plazos de la reclamación previa, y si lo que te han denegado es la pensión entera y no solo el importe, el recorrido completo está en me han denegado la jubilación.
¿Y si es una pensión de incapacidad permanente?
Entonces la fórmula es otra. La base reguladora de la incapacidad permanente no se calcula con el artículo 209 sino con reglas propias, que cambian según el grado, la edad y si la causa es enfermedad común, accidente no laboral, accidente de trabajo o enfermedad profesional. Lo que sí se repite es todo lo demás de esta página: los huecos, las bases que faltan, el tope máximo y, sobre todo, los 30 días hábiles para reclamar. Si te toca decidir entre una cosa y otra, en incapacidad permanente y jubilación está cómo se llevan las dos, y en el IRPF de la pensión, lo que cambia en tu bolsillo según el grado.
Preguntas frecuentes
¿Cuántos años se cogen para calcular la pensión en 2026?
Se miran los 304 meses (25 años y 4 meses) inmediatamente anteriores al mes previo a la jubilación, y de ellos se cogen las 302 bases de mayor importe, que se dividen entre 352,33. Es decir, se descartan los 2 meses peores. Cada año el periodo crece hasta llegar en 2037 a 29 años descartando los 24 peores meses.
¿Tengo que pedir que me apliquen la fórmula más favorable?
No. Para las pensiones causadas desde el 1 de enero de 2026 y antes del 1 de enero de 2041, la Seguridad Social calcula la fórmula antigua y la nueva y aplica de oficio la que resulte más favorable. Lo que sí conviene es comprobar en la resolución que la cifra que aparece es la mejor de las dos.
¿La base reguladora es lo que voy a cobrar?
No. Sobre la base reguladora se aplica el porcentaje que corresponde a tus años cotizados: el 50 % con 15 años y el 100 % con 36 años y 6 meses en 2026. Y por arriba hay un tope: 3.359,60 euros al mes en 2026.
Tengo años sin cotizar dentro del periodo. ¿Cuentan como cero?
Si eres trabajador por cuenta ajena, no: se rellenan con la integración de lagunas: las primeras 48 mensualidades con la base mínima y el resto con el 50 % de esa base mínima. Desde 2026 hay una integración mejorada que sube los meses 49 a 60 al 100 % y los meses 61 a 84 al 80 %. En los autónomos no se rellenan, salvo los seis meses siguientes al cese de actividad.
¿Se actualizan las bases antiguas?
Sí, con el Índice de Precios de Consumo, todas menos las de los 24 meses inmediatamente anteriores al mes previo a la jubilación, que se computan en su valor nominal.
¿Cuánto tiempo tengo para reclamar si la base reguladora está mal?
Desde la notificación de la resolución, 30 días hábiles para la reclamación previa. Si la pensión de jubilación ya estaba concedida, puedes pedir la revisión en cualquier momento, porque no prescribe; lo que se limita son los atrasos, que se pagan como máximo desde tres meses antes de la solicitud, salvo que se trate de un error material, de hecho o aritmético.
¿Dónde veo mis bases de cotización reales?
En el informe de bases de cotización, que se descarga en la Sede Electrónica de la Seguridad Social y en Import@ss con Cl@ve, certificado digital o el sistema de vía SMS. El informe de vida laboral, aparte, te dice qué periodos constan a tu nombre.
¿Los años trabajados en otro país cuentan para la base reguladora?
Cuentan para alcanzar el periodo mínimo y para el porcentaje, sumándose los periodos de la Unión Europea, Islandia, Liechtenstein, Noruega y Suiza, y los de los países con convenio bilateral. Cada país paga después su parte. Si no los declaraste al solicitar, no se incorporan solos: hay que aportarlos.