Jubilación anticipada voluntaria: requisitos y cuánto pierdes por cada mes
Puedes jubilarte por tu cuenta hasta 2 años antes de tu edad ordinaria si tienes 35 años cotizados. A cambio, tu pensión se recorta según los meses que te adelantes, entre un 2,81 % y un 21 %, y el recorte es para siempre.
Lo que casi nadie cuenta es que el recorte no es proporcional: adelantarse uno o dos meses sale carísimo, entre 12 y 18 meses sale más barato por mes, y los últimos meses vuelven a costar mucho. Te lo enseñamos con la tabla oficial y una cuenta sencilla.
¿Cuándo te puedes jubilar?
Con tu fecha de nacimiento y tus años cotizados, al momento. Gratis y sin dejar tus datos.
¿Te lo enviamos por correo?
Te mandamos este resultado y, en los próximos días, tres correos cortos: qué revisar en tu vida laboral, el cambio de 2027 y cuánto se pierde al adelantar la jubilación.
Requisitos de la jubilación anticipada voluntaria
- Edad: como mucho 2 años menos que tu edad ordinaria. Si tu edad es de 65, desde los 63; si es de 67, desde los 65; si es de 66 años y 10 meses (en 2026), desde los 64 años y 10 meses.
- 35 años cotizados de forma efectiva, sin contar la parte de las pagas extra. De la mili o de la prestación social sustitutoria cuenta como mucho 1 año.
- Una pensión por encima de la mínima: la que te salga, ya recortada, tiene que ser más alta que la pensión mínima que te correspondería a los 65 años por tu situación familiar. Si no, no puedes jubilarte así.
Para saber desde cuándo puedes adelantarte, tu edad ordinaria se cuenta como si siguieras cotizando hasta ella. Así, si hoy no llegas a 38 años y 6 meses cotizados pero los alcanzarías a los 65 y medio, tu edad ordinaria es de 65 años y medio y puedes adelantarte desde los 63 y medio.
Cuánto pierdes: la tabla de recortes
El recorte depende de dos cosas: los meses que te adelantas y los años que tengas cotizados el día en que te jubilas. Se aplica sobre tu pensión ya calculada, y cada mes o fracción de mes cuenta como un mes entero.
| Meses de adelanto | Menos de 38,5 años cotizados | 38,5 a 41,5 años | 41,5 a 44,5 años | 44,5 años o más |
|---|---|---|---|---|
| 24 meses | 21 % | 19 % | 17 % | 13 % |
| 23 meses | 17,6 % | 16,5 % | 15 % | 12 % |
| 22 meses | 14,67 % | 14 % | 13,33 % | 11 % |
| 21 meses | 12,57 % | 12 % | 11,43 % | 10 % |
| 20 meses | 11 % | 10,5 % | 10 % | 9,2 % |
| 19 meses | 9,78 % | 9,33 % | 8,89 % | 8,4 % |
| 18 meses | 8,8 % | 8,4 % | 8 % | 7,6 % |
| 17 meses | 8 % | 7,64 % | 7,27 % | 6,91 % |
| 16 meses | 7,33 % | 7 % | 6,67 % | 6,33 % |
| 15 meses | 6,77 % | 6,46 % | 6,15 % | 5,85 % |
| 14 meses | 6,29 % | 6 % | 5,71 % | 5,43 % |
| 13 meses | 5,87 % | 5,6 % | 5,33 % | 5,07 % |
| 12 meses | 5,5 % | 5,25 % | 5 % | 4,75 % |
| 11 meses | 5,18 % | 4,94 % | 4,71 % | 4,47 % |
| 10 meses | 4,89 % | 4,67 % | 4,44 % | 4,22 % |
| 9 meses | 4,63 % | 4,42 % | 4,21 % | 4 % |
| 8 meses | 4,4 % | 4,2 % | 4 % | 3,8 % |
| 7 meses | 4,19 % | 4 % | 3,81 % | 3,62 % |
| 6 meses | 4 % | 3,82 % | 3,64 % | 3,45 % |
| 5 meses | 3,83 % | 3,65 % | 3,48 % | 3,3 % |
| 4 meses | 3,67 % | 3,5 % | 3,33 % | 3,17 % |
| 3 meses | 3,52 % | 3,36 % | 3,2 % | 3,04 % |
| 2 meses | 3,38 % | 3,23 % | 3,08 % | 2,92 % |
| 1 mes | 3,26 % | 3,11 % | 2,96 % | 2,81 % |
Fuente: artículo 208.2 de la Ley General de la Seguridad Social (BOE). Porcentaje total de recorte sobre la pensión. 38,5 años son 38 años y 6 meses.
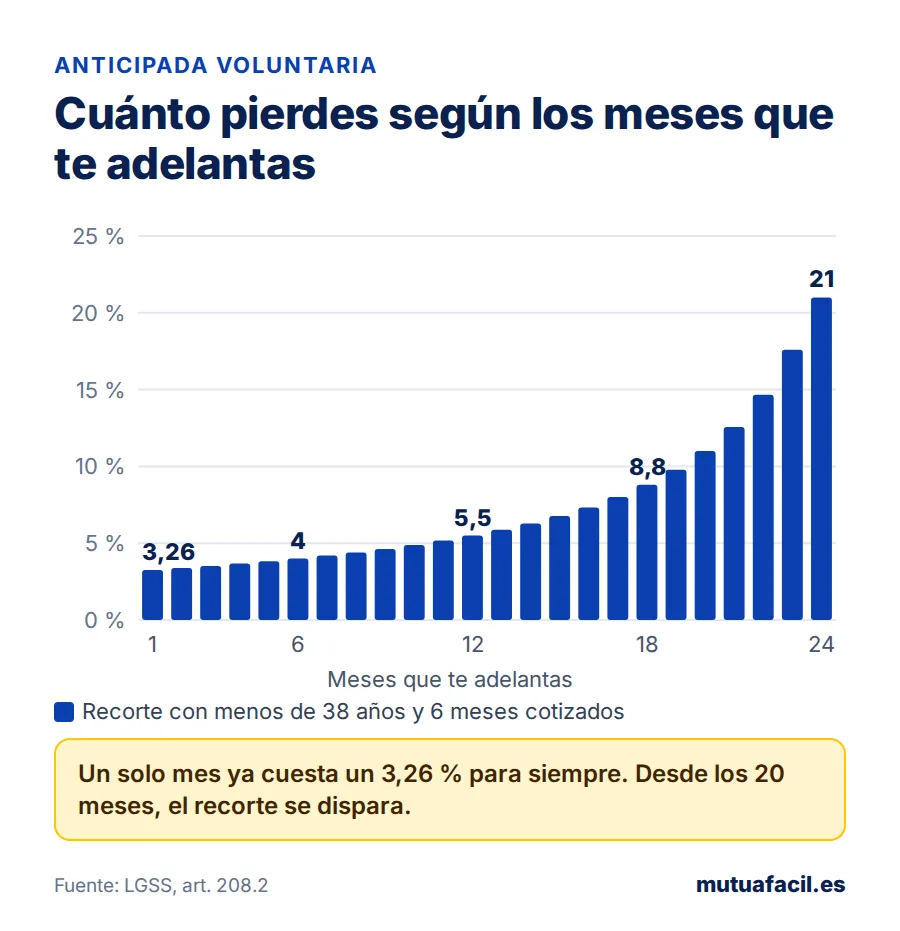
Con menos de 38 años y 6 meses cotizados, el primer mes de adelanto ya cuesta un 3,26 %; a partir de los 20 meses, el recorte se dispara hasta el 21 %.
Por qué adelantarse un solo mes sale tan caro
Mira la última fila: con un mes de adelanto ya pierdes un 3,26 % (si tienes menos de 38 años y 6 meses cotizados). Con 12 meses, un 5,50 %. Con 24, un 21 %. El primer mes cuesta casi tanto como un año entero, y a partir de los 20 meses cada mes de más se lleva varios puntos.
Una cuenta sencilla lo deja claro. Si te adelantas, cobras antes, pero menos para siempre. Llega un momento en que lo que cobraste de más al principio queda compensado por lo que dejas de cobrar cada mes. Con una edad ordinaria de 67 años, sin contar impuestos ni subidas:
| Si te adelantas… | Recorte (menos de 38,5 años cotizados) | Esperar te habría compensado si vives más de… |
|---|---|---|
| 1 mes | 3,26 % | 69 años y medio |
| 6 meses | 4 % | 79 años |
| 12 meses | 5,50 % | 84 años |
| 18 meses | 8,80 % | 82 años y medio |
| 24 meses | 21 % | 74 años y medio |
Fuente: cálculo de MutuaFácil con los recortes del artículo 208.2 de la LGSS: meses de adelanto × (1 − recorte) ÷ recorte, sumado a los 67 años.
Con 12 o 18 meses de adelanto, esperar solo te compensa si vives más allá de los 82-84 años. Con 24 meses, o con uno solo, a partir de los 69-75. Por eso, si te vas a adelantar, mira bien cuántos meses.
⚠️ Antes de decidir, mira tu tramo
Los recortes bajan con más años cotizados. Con 44 años y 6 meses o más, adelantarte 24 meses te quita un 13 %, no un 21 %. Si estás cerca de cambiar de tramo, unos meses más de trabajo pueden ahorrarte un buen recorte para el resto de tu vida.
Un ejemplo: Carmen, nacida en enero de 1963
Carmen tendrá 37 años cotizados cuando cumpla 65, en enero de 2028. No llega a los 38 años y 6 meses, pero si siguiera trabajando los alcanzaría en julio de 2029, con 66 años y 6 meses: esa es su edad ordinaria.
- Puede adelantarse desde julio de 2027, con 64 años y 6 meses y 36 años y 6 meses cotizados: 24 meses de adelanto y un 21 % de recorte.
- Si espera a julio de 2028, con 65 años y 6 meses, el adelanto es de 12 meses y el recorte baja al 5,50 %.
- Si espera a su edad ordinaria, en julio de 2029, cobra su pensión entera.
Con una pensión de 1.500 €, la diferencia entre adelantarse 24 meses o 12 es de 315 € al mes frente a 82,50 €. Para siempre.
Si cobras el subsidio por desempleo
Si cuando te jubilas llevas al menos tres meses cobrando el subsidio por desempleo, se te aplican los recortes de la jubilación anticipada por despido, que son más suaves. Siguen haciendo falta los 35 años cotizados y la edad de la voluntaria.
Si tu pensión llega a la máxima
Si tu base reguladora es muy alta y la pensión llegaría al máximo (3.359,60 € al mes en 2026), el recorte no se aplica sobre tu pensión, sino sobre la pensión máxima, con unos coeficientes propios que se aplican de forma gradual hasta 2033.
Lo que conviene saber antes de pedirla
- Es para siempre. El recorte no desaparece a los 67. La pensión sube cada año con el IPC, pero desde la cifra recortada.
- No hay complemento a mínimos que te salve. Si con el recorte tu pensión no supera la mínima, no puedes jubilarte por esta vía.
- Los autónomos también pueden, con los mismos requisitos. Lo que no tienen es la anticipada por despido.
- Trabajar después tiene límites. Cobrar la pensión y trabajar solo es compatible en algunos casos, como la jubilación flexible o una actividad por cuenta propia que no pase del salario mínimo al año.
- Pídela hasta tres meses antes de la fecha que elijas. Cómo solicitar la jubilación.
Preguntas frecuentes
¿Cuántos años hay que cotizar para la jubilación anticipada voluntaria?
35 años de cotización efectiva, sin contar la parte de las pagas extra. De la mili o de la prestación social sustitutoria cuenta como mucho un año.
¿A qué edad me puedo jubilar anticipadamente?
Como mucho 2 años antes de tu edad ordinaria: a los 63 si tu edad es de 65, y a los 65 si es de 67. En 2026, quien tiene una edad ordinaria de 66 años y 10 meses puede adelantarse desde los 64 años y 10 meses.
¿Cuánto pierdo si me jubilo dos años antes?
Entre un 13 % y un 21 % de tu pensión, para siempre, según tus años cotizados: un 21 % con menos de 38 años y 6 meses, un 19 % hasta los 41 años y 6 meses, un 17 % hasta los 44 años y 6 meses y un 13 % con más.
¿El recorte se quita al cumplir los 67?
No. Se queda para siempre. La pensión solo sube cada año con el IPC.
¿Qué pasa si me adelanto solo unos días?
Cada mes o fracción de mes cuenta como un mes entero de adelanto. Adelantarte unos días cuesta lo mismo que un mes: entre un 2,81 % y un 3,26 % para siempre.
¿Puedo jubilarme anticipadamente si soy autónomo?
Sí, de forma voluntaria y con los mismos requisitos. Los autónomos no tienen la jubilación anticipada por despido.
¿Cuenta la mili para la jubilación anticipada?
Sí, hasta un año como máximo, para llegar a los 35 años cotizados. Se acredita con el certificado del servicio militar o de la prestación social sustitutoria.
¿Me puedo jubilar antes por una enfermedad?
No hay una jubilación anticipada por enfermedad como tal (sí por discapacidad del 45 % o del 65 %). Si tu salud te impide trabajar, lo que cabe pedir es la incapacidad permanente, que puede convenirte más que adelantar la jubilación.