Me faltan años cotizados para jubilarme: cómo completarlos y cuánto cuesta
Si te faltan años cotizados, lo primero es saber para qué te faltan, porque cambia la solución: no es lo mismo no llegar a los 15 años que dan derecho a la pensión que quedarte corto para adelantarla (33 o 35 años) o para jubilarte a los 65 (38 años y 6 meses).
Las vías para completarlos son pocas y claras: seguir trabajando, aunque sea a tiempo parcial; el convenio especial con la Seguridad Social, en el que pagas tú las cuotas (unos 390 € al mes con la base mínima); y, si estás en paro con 52 años o más, el subsidio, que cotiza por ti. Te explicamos cuál te conviene en cada caso.
¿Cuándo te puedes jubilar?
Con tu fecha de nacimiento y tus años cotizados, al momento. Gratis y sin dejar tus datos.
¿Te lo enviamos por correo?
Te mandamos este resultado y, en los próximos días, tres correos cortos: qué revisar en tu vida laboral, el cambio de 2027 y cuánto se pierde al adelantar la jubilación.
Primero: cuántos te faltan de verdad
Antes de pagar nada, comprueba tu vida laboral. A mucha gente le faltan menos años de los que cree:
- Trabajos que no aparecen y que se pueden recuperar con nóminas o contratos.
- Los hijos: 112 días por cada parto si no cotizaste esas semanas, y hasta 270 días por hijo si dejaste de cotizar en los años de su crianza (estos no sirven para llegar a los 15 años).
- Los años en otros países de la Unión Europea o con convenio, que se suman.
- La mili, hasta un año, solo para la jubilación anticipada.
Las vías para completar años cotizados
1. Seguir trabajando o volver a trabajar
Es la vía más directa. Cuenta cualquier trabajo con alta en la Seguridad Social, también a tiempo parcial: desde octubre de 2023, cada día de alta cuenta entero para llegar a los años que pide la jubilación, aunque trabajes media jornada. Darte de alta como autónomo también suma.
2. El convenio especial con la Seguridad Social
Es un acuerdo con la Seguridad Social para seguir cotizando por tu cuenta cuando dejas de trabajar. Pagas tú la cuota cada mes, y esos meses cuentan para tu jubilación y para la incapacidad permanente.
- Quién puede firmarlo: quien ha cotizado al menos 1.080 días (3 años) en los 12 años anteriores a su baja.
- Cuánto cuesta: depende de la base que elijas. Con la base mínima, en 2026, la cuota ronda los 390 € al mes.
- Para qué sirve: para llegar a los 15 años, a los 33 o 35 de la anticipada o a los 38 y medio de los 65, y para que tus últimos años no sean una laguna.
Lo tienes explicado a fondo, con los requisitos y cómo pedirlo, en el convenio especial con la Seguridad Social.
3. El subsidio para mayores de 52 años
Si estás en paro, tienes 52 años o más y ya tienes los 15 años cotizados, el SEPE cotiza por ti para la jubilación mientras cobras el subsidio, por el 125 % de la base mínima: 1.780,50 € al mes en 2026. Esos meses suman para la anticipada y para el porcentaje, pero no sirven para llegar a los 15 años: hay que tenerlos antes de pedirlo. Más en el subsidio para mayores de 52 años.
4. La prestación por desempleo
Mientras cobras el paro, el SEPE también cotiza por ti. Si acabas de perder tu trabajo, ese tiempo cuenta.
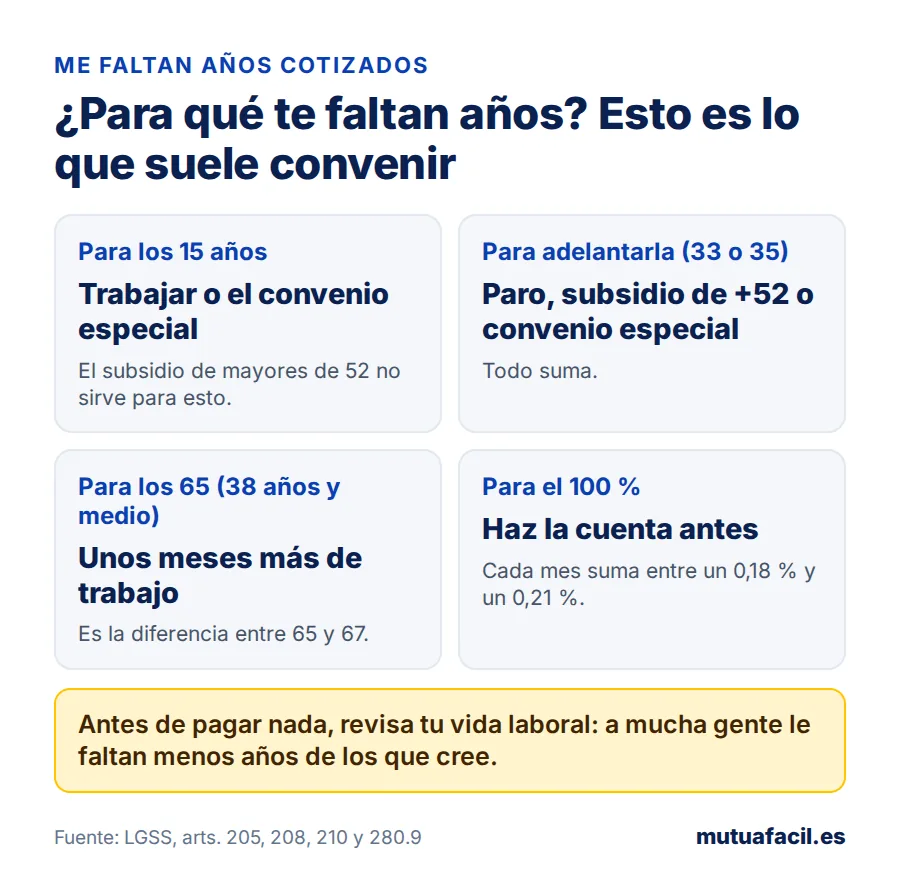
Lo que te conviene depende de para qué te faltan los años: para cobrar, para adelantarla o para jubilarte a los 65.
Qué te conviene según lo que te falta
| Si te faltan años para… | Lo que suele convenir |
|---|---|
| Los 15 años mínimos | Trabajar, aunque sea a tiempo parcial, o el convenio especial si cumples sus requisitos. El subsidio de mayores de 52 no sirve. |
| Los 2 años dentro de los últimos 15 | Volver a cotizar: un trabajo o el convenio especial. |
| Los 33 o 35 años de la anticipada | El paro, el subsidio de mayores de 52 y el convenio especial: todos suman. |
| Los 38 años y medio para jubilarte a los 65 | Seguir trabajando unos meses más suele compensar: es la diferencia entre jubilarte a los 65 o a los 67. |
| El 100 % de la base reguladora | Haz la cuenta: cada mes de más suma entre un 0,18 % y un 0,21 %. |
⚠️ ¿Y comprar los años que faltan?
No hay una forma general de «comprar» años hacia atrás: las cuotas que no se pagaron en su momento no se pueden pagar ahora para llegar a la pensión. Lo que sí se puede es cotizar desde hoy, con el convenio especial, y conseguir que te reconozcan los periodos que deberían estar en tu vida laboral y no están.
Si no llegas a los 15 años de ninguna forma
Si tienes 65 años o más y tus ingresos son bajos, puedes pedir la pensión no contributiva de jubilación: en 2026 son 8.803,20 € al año, 628,80 € al mes en 14 pagas. No depende de lo cotizado, sino de tus ingresos y los de tu familia, hay que haber vivido en España al menos 10 años y la gestiona tu comunidad autónoma.
Cuánto suma cada año de más
Cada año cotizado de más tiene premio: entre los 15 años y el 100 %, cada año suma entre 2,2 y 2,5 puntos del porcentaje de tu base reguladora. Con una base reguladora de 1.500 €, son entre 32 y 38 € más al mes, en 14 pagas, el resto de tu vida.
Preguntas frecuentes
¿Qué pasa si no llego a los 15 años cotizados?
Que no tienes derecho a la pensión de jubilación contributiva. Puedes completar los años que faltan trabajando o con el convenio especial o, si tienes 65 años o más e ingresos bajos, pedir la pensión no contributiva.
¿Puedo pagar los años que me faltan?
Hacia atrás, en general, no. Hacia delante, sí: con el convenio especial pagas tú las cuotas cada mes, y esos meses cuentan para tu jubilación.
¿Cuánto cuesta el convenio especial en 2026?
Depende de la base de cotización que elijas. Con la base mínima ronda los 390 € al mes; con bases más altas, más.
¿El subsidio de mayores de 52 años sirve para llegar a los 15 años?
No. Para pedirlo ya tienes que tener los 15 años cotizados. Lo que cotiza el subsidio suma para el porcentaje, la base reguladora y la jubilación anticipada.
¿Cuentan los años trabajados en otro país?
Los de la Unión Europea y los de países con convenio con España, sí, para llegar a los mínimos. Después, cada país paga su parte de la pensión.
¿Sirve trabajar a tiempo parcial?
Sí. Desde octubre de 2023, cada día de alta a tiempo parcial cuenta como un día entero para llegar a los años que pide la jubilación. Lo que baja es lo cotizado, y con ello la pensión.
¿Me sale a cuenta el convenio especial?
Depende de para qué lo necesites. Si te faltan meses para los 15 años o para jubilarte a los 65 en vez de a los 67, suele compensar de sobra. Si solo es para subir unos puntos el porcentaje, haz la cuenta antes.
¿Qué es la pensión no contributiva de jubilación?
Una pensión para personas de 65 años o más con pocos ingresos que no llegan a la contributiva. En 2026 son 628,80 € al mes, en 14 pagas. Hay que haber vivido en España al menos 10 años.