Jubilación en 2026 y 2027: cuándo puedes jubilarte y cuánto cobrarás
En 2026 te puedes jubilar a los 65 años si llegas a esa edad con 38 años y 3 meses cotizados. Si no, a los 66 años y 10 meses. Y para cobrar la pensión hacen falta, como mínimo, 15 años cotizados, dos de ellos dentro de los últimos quince.
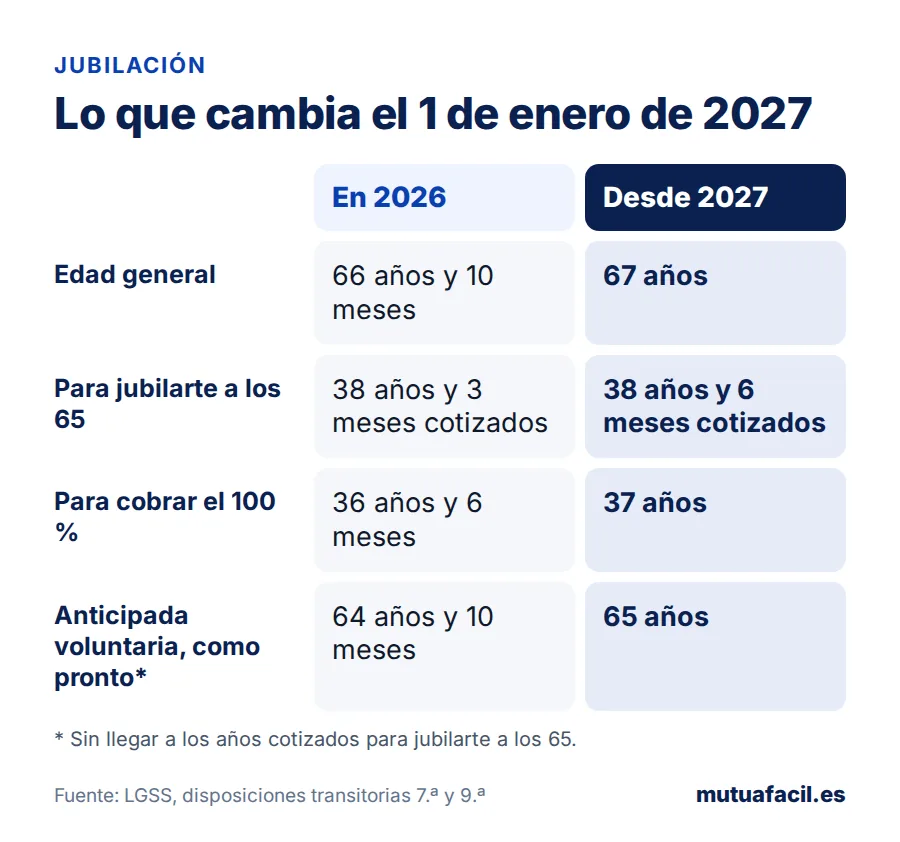
El 1 de enero de 2027 cambia la regla: la edad general pasa a 67 años, y para jubilarte a los 65 necesitarás 38 años y 6 meses cotizados. Aquí tienes lo esencial de tu jubilación, sin rodeos, y una calculadora para ver tu fecha con tus propios datos.
¿Cuándo te puedes jubilar?
Con tu fecha de nacimiento y tus años cotizados, al momento. Gratis y sin dejar tus datos.
¿Te lo enviamos por correo?
Te mandamos este resultado y, en los próximos días, tres correos cortos: qué revisar en tu vida laboral, el cambio de 2027 y cuánto se pierde al adelantar la jubilación.
Lo esencial, en cifras de 2026
Edad ordinaria: 65 años con 38 años y 3 meses cotizados; si no, 66 años y 10 meses (67 desde 2027).
Mínimo para cobrar: 15 años cotizados, 2 de ellos en los últimos 15.
Jubilación anticipada: hasta 2 años antes con 35 años cotizados; hasta 4 años antes por despido, con 33.
Para cobrar el 100 %: 36 años y 6 meses cotizados (37 años desde 2027).
Pensión máxima: 3.359,60 € al mes, en 14 pagas.
Pensión mínima desde los 65: 936,20 € al mes sin cónyuge y 1.256,60 € con cónyuge a cargo.
Fuente: Ley General de la Seguridad Social (artículos 205, 207, 208 y 210 y disposiciones transitorias séptima y novena) y Real Decreto 241/2026, de revalorización de las pensiones.
Qué cambia el 1 de enero de 2027
La reforma de 2011 ha ido subiendo la edad de jubilación poco a poco, unos meses cada año. En 2027 se acaba el calendario y la regla se queda fija:
- 67 años si no llegas a 38 años y 6 meses cotizados (en 2026 son 66 años y 10 meses).
- 65 años si llegas a 38 años y 6 meses (en 2026 bastan 38 años y 3 meses).
- La anticipada voluntaria, como mucho a los 65 si no tienes esos 38 años y medio, y no a los 64 años y 10 meses como ahora.
- Para cobrar el 100 % de tu base reguladora harán falta 37 años cotizados, no 36 y medio.
Donde más se nota es en quien se queda a las puertas. Si cumples 65 en 2027 con 38 años y 4 meses cotizados, este año te habrías jubilado ese mismo mes; desde enero tendrás que seguir trabajando hasta llegar a los 38 años y 6 meses. Lo explicamos con ejemplos, y con una tabla por fecha de nacimiento, en la edad de jubilación en 2026 y 2027.
La edad depende del año en que te jubilas y de los años que tengas cotizados ese día, no de los que tienes hoy.
Las formas de jubilarse
No hay una sola jubilación. Según tu edad, tus años cotizados y cómo termine tu vida laboral, puedes elegir entre varias, y cada una cambia lo que cobras.
Jubilación ordinaria
A tu edad legal: 65, 66 y 10 meses o 67 años, según el año y lo cotizado. Sin recortes.
Ver la edad que te toca →Anticipada voluntaria
Hasta 2 años antes, con 35 años cotizados. Cada mes de adelanto recorta la pensión para siempre.
Leer guía completa →Anticipada por despido o ERE
Hasta 4 años antes, con 33 años cotizados y un despido que no decidiste tú.
Leer guía completa →Jubilación parcial
Reduces tu jornada y cobras parte de la pensión. La guía explica qué pasa si te das de baja médica.
Leer guía completa →Si sigues trabajando: demorada y activa
Si sigues trabajando después de tu edad ordinaria, cada año completo que cotices de más suma un 4 % a tu pensión; también puedes cobrarlo de una vez o combinar las dos cosas. Y con la jubilación activa cobras parte de la pensión mientras trabajas, si has esperado al menos un año: el 45 % de la pensión con un año de demora, el 55 % con dos, el 65 % con tres, el 80 % con cuatro y el 100 % a partir de cinco.
Cuánto vas a cobrar
Tu pensión sale de multiplicar tu base reguladora (una media de lo que has cotizado en tus últimos años) por un porcentaje que depende de los años cotizados: el 50 % por los primeros 15 años y un poco más por cada mes que pase de ahí, hasta el 100 %.
| Años cotizados | Si te jubilas en 2026 | Si te jubilas desde 2027 |
|---|---|---|
| 15 años | 50 % | 50 % |
| 20 años | 62,38 % | 61,40 % |
| 25 años | 73,78 % | 72,80 % |
| 30 años | 85,18 % | 84,20 % |
| 35 años | 96,58 % | 95,60 % |
| 36 años y 6 meses | 100 % | 98,92 % |
| 37 años | 100 % | 100 % |
Fuente: artículo 210 y disposición transitoria novena de la Ley General de la Seguridad Social.
Sobre esa cifra pueden ir un recorte (si te adelantas), un extra (si te retrasas) y complementos, como el complemento por brecha de género o el complemento a mínimos si la pensión te sale baja. Lo tienes paso a paso, con un ejemplo con cifras, en ¿cuánto cobraré de jubilación?.
Antes de pedirla: tres cosas que conviene revisar
- Tu vida laboral y tu informe de bases. Un trabajo que no aparece o una base más baja de lo que cobrabas te pueden costar dinero todos los meses, el resto de tu vida. Así se revisan.
- Las lagunas. Los meses sin cotizar dentro del periodo de cálculo se rellenan con la base mínima o con la mitad. Saber cuántos tienes te ayuda a decidir si te conviene seguir cotizando. Más en lagunas de cotización.
- La fecha. Un mes antes o después puede cambiar el porcentaje, el recorte o si te afecta el cambio de 2027. Haz la cuenta con la calculadora de jubilación antes de decidir.
Cómo se pide la jubilación
La jubilación no llega sola: hay que pedirla. Puedes hacerlo hasta tres meses antes de la fecha en que quieras jubilarte, por internet (con Cl@ve, con certificado digital o sin certificado) o en una oficina de la Seguridad Social con cita previa. El INSS tiene 90 días para contestar. Todo el proceso, con los documentos, en cómo solicitar la jubilación.
⚠️ Si te la deniegan o te la calculan mal
Tienes 30 días hábiles desde que te notifican la resolución para presentar la reclamación previa. Si se te pasan, pierdes la vía para discutirla. Qué hacer en cada caso, en me han denegado la jubilación y en base reguladora mal calculada.
Si te faltan años cotizados
Si no llegas a los 15 años, o te faltan para adelantar la jubilación o para jubilarte a los 65, hay formas de completarlos: seguir trabajando, el convenio especial con la Seguridad Social o, si ya tienes los 15 años y cobras el paro con 52 años o más, el subsidio para mayores de 52 años, que cotiza para tu jubilación. Te explicamos cuál te conviene en me faltan años cotizados.
Preguntas frecuentes
¿A qué edad me puedo jubilar en 2026?
A los 65 si ese día tienes 38 años y 3 meses cotizados. Si no, a los 66 años y 10 meses. Puedes adelantarla hasta 2 años si tienes 35 años cotizados, o hasta 4 si te han despedido y tienes 33.
¿Qué cambia en la jubilación en 2027?
Desde el 1 de enero de 2027 la edad ordinaria es de 67 años, o de 65 si tienes 38 años y 6 meses cotizados. Y para cobrar el 100 % de la base reguladora harán falta 37 años cotizados.
¿Cuántos años hay que cotizar para cobrar la jubilación?
Un mínimo de 15 años, y al menos 2 de ellos dentro de los 15 años anteriores a jubilarte. Con 15 años cobras el 50 % de tu base reguladora.
¿Cuál es la pensión máxima de jubilación en 2026?
3.359,60 € al mes, en 14 pagas: 47.034,40 € al año. Es la misma para todos, aunque hayas cotizado por encima.
¿Y la pensión mínima?
Depende de tu edad y de tu familia. Con 65 años o más, en 2026: 1.256,60 € al mes con cónyuge a cargo, 936,20 € sin cónyuge y 888,70 € con un cónyuge que no está a tu cargo, en 14 pagas. Se cobra con el complemento a mínimos si tus ingresos no pasan de un límite.
¿Se puede trabajar y cobrar la jubilación?
Sí en algunos casos: con la jubilación activa (si has esperado al menos un año desde tu edad ordinaria), con la parcial o la flexible, o con una actividad por cuenta propia que no pase del salario mínimo al año. Fuera de eso, cobrar la pensión es incompatible con trabajar.
¿Cuándo tengo que pedir la jubilación?
Puedes pedirla hasta tres meses antes de la fecha en que quieras jubilarte. Si la pides tarde, solo te pagan con efectos de tres meses hacia atrás desde la solicitud.
¿La jubilación se cobra en 14 pagas?
Sí: doce mensualidades y dos pagas extra, en junio y en noviembre.