Jubilación flexible en 2026: vuelve a trabajar a tiempo parcial y sigue cobrando parte de tu pensión
Actualizado el
La jubilación flexible te permite volver a trabajar cuando ya cobras la pensión, sin perderla entera. Desde el 28 de agosto de 2026 las reglas son nuevas. Trabajas entre el 33 % y el 80 % de una jornada completa y la pensión baja en la misma proporción. Y si empiezas a trabajar 6 meses o más después de jubilarte, cobras además un 15 % o un 25 % extra de tu pensión. Lo regula el Real Decreto 416/2026.
Y hay otra novedad: ahora también vale si te haces autónomo. En ese caso cobras el 25 % de la pensión. Aquí tienes los requisitos, cuánto cobrarías con ejemplos y cómo avisar al INSS para que no te reclamen nada después.
Mucha gente se jubila y, al poco, echa de menos el trabajo, o le viene bien un dinero extra. La jubilación flexible está pensada para eso: volver poco a poco, a media jornada o algo más, sin renunciar a la pensión. Cuando lo dejes, la vuelves a cobrar entera.
Jornada: entre el 33 % y el 80 % de una completa
Tu pensión baja en la misma proporción que trabajas
Plus del 15 % o del 25 % si empiezas a los 6 meses de jubilarte o más tarde
Por tu cuenta (autónomo): cobras el 25 % de la pensión
Reglas en vigor desde el 28 de agosto de 2026
Qué es la jubilación flexible y qué ha cambiado en 2026
Es la forma de compatibilizar la pensión de jubilación con un trabajo a tiempo parcial cuando ya estás jubilado. La regla general es que cobrar la jubilación y trabajar no se pueden juntar (artículo 213 de la Ley General de la Seguridad Social). La jubilación flexible es una de las excepciones.
¿Cuándo te puedes jubilar?
Con tu fecha de nacimiento y tus años cotizados, al momento. Te enseñamos el resultado aquí y te lo enviamos a tu correo.
Hasta el verano de 2026 casi nadie la usaba. Solo valía para trabajar por cuenta ajena, con una jornada muy encorsetada, y la pensión bajaba sin ningún premio. El Gobierno lo reconoce en la propia norma: el número de solicitudes «apenas ha variado en los últimos años». Por eso aprobó una regulación nueva y derogó la antigua, el Real Decreto 1132/2002.
Esto es lo que cambia con el Real Decreto 416/2026, en vigor desde el 28 de agosto de 2026:
| Antes | Desde el 28 de agosto de 2026 | |
|---|---|---|
| Jornada | Dentro de los límites de la jubilación parcial | Del 33 % al 80 % de una jornada completa |
| Trabajar por tu cuenta | No servía | Sí: cobras el 25 % de la pensión |
| Premio por volver más tarde | No había | +15 % o +25 % de tu pensión si empiezas a los 6 meses o después |
| Si ya estabas en jubilación flexible | — | Sigues con las reglas de antes |
Fuente: Real Decreto 416/2026, preámbulo, arts. 3 y 4 y disposición transitoria única (BOE).
Si empezaste una jubilación flexible antes del 28 de agosto, te siguen aplicando las reglas antiguas. Lo dice la disposición transitoria única.
Requisitos para la jubilación flexible
No hay una lista larga. Esto es lo que pide la norma:
- Cobrar ya la pensión de jubilación. Tiene que estar reconocida. No hace falta esperar ningún tiempo para empezar a trabajar, aunque esperar 6 meses te da el plus (lo vemos abajo).
- Un trabajo a tiempo parcial por cuenta ajena, con una jornada entre el 33 % y el 80 % de la de un trabajador a tiempo completo comparable de tu empresa.
- O una actividad por tu cuenta, siempre que en los 3 años antes de jubilarte no estuvieras dado de alta como autónomo.
- Avisar al INSS antes de empezar a trabajar (art. 5).
- No haber cobrado el premio por retrasar la jubilación como pago único o mixto. Si lo elegiste así, no puedes acogerte a la flexible. Si lo cobras como porcentaje extra en la pensión, ese extra se suspende mientras trabajes (art. 6.2).
Hay dos casos en los que no sirve. Un puesto en el sector público es incompatible con la pensión: se suspende mientras trabajes allí (art. 213.2 de la ley). Y estas reglas no se aplican a los regímenes especiales de funcionarios civiles del Estado, Fuerzas Armadas y Administración de Justicia (art. 2 del real decreto).
Cuánto cobras con la jubilación flexible
Cobras dos cosas a la vez: tu sueldo por el trabajo y una parte de tu pensión. Esa parte depende de la jornada y de cuándo empieces.
La regla básica: la pensión baja lo que trabajas
La pensión se reduce en proporción inversa a la jornada (art. 4.1). Dicho fácil: si trabajas el 40 % de una jornada completa, cobras el 60 % de tu pensión. Si trabajas la mitad, cobras la mitad.
El plus del 15 % o del 25 %
Es la gran novedad de 2026. Te toca si es la primera vez que vuelves a trabajar después de jubilarte. Y si empiezas cuando han pasado al menos 6 meses desde que te reconocieron la pensión. Entonces cobras un extra (art. 4.2):
- Jornada del 55 % al 80 %: +25 %.
- Jornada del 33 % a menos del 55 %: +15 %.
Ojo a un detalle que cambia mucho el resultado: ese porcentaje se calcula sobre la pensión entera que cobrabas antes, no sobre la parte reducida. Así lo dice la norma: «calculado sobre el importe de la pensión que se viniera percibiendo antes de acceder a la jubilación flexible».
Si trabajas por tu cuenta: el 25 %
Si lo que haces es darte de alta como autónomo, cobras el 25 % de tu pensión, sin plus (art. 4.3). Recuerda el requisito: no haber sido autónomo en los 3 años antes de jubilarte.
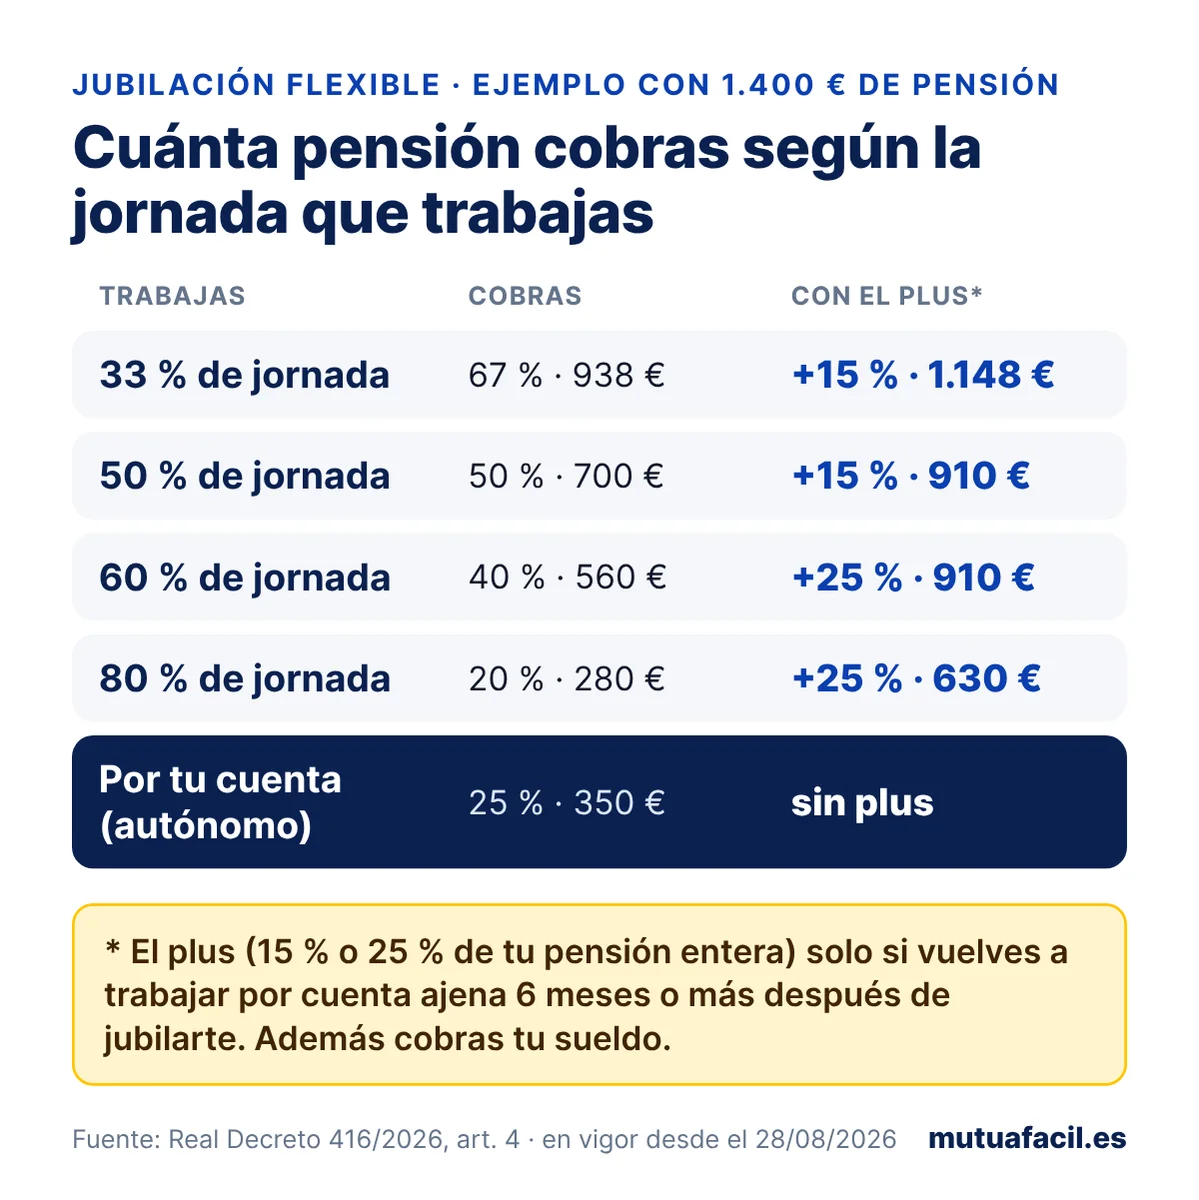
Con una pensión de 1.400 € al mes: si trabajas a media jornada cobras 700 € de pensión; con el plus, 910 €. Con el 60 % de jornada y el plus, también 910 €. Y además, tu sueldo. Por tu cuenta, 350 €.
Dos cosas más que conviene saber:
- El complemento a mínimos se pierde mientras trabajes (art. 6.4). Si tu pensión es baja y el INSS te la completa hasta la mínima, esa parte no la cobrarás. Haz bien las cuentas antes.
- El complemento por hijos (el de maternidad o el de la brecha de género) baja y sube en la misma proporción que la pensión (art. 4.4).
- Los cambios cuentan desde el día 1 del mes siguiente al de empezar a trabajar. Y la pensión entera vuelve el día 1 del mes siguiente al de dejarlo (art. 4.5).
Ejemplos: cuánto cobrarías en cada caso
Son ejemplos con cifras redondas para que veas cómo funciona. Lo que cobres tú depende de tu pensión y de tu contrato. Si aún no sabes cuál será tu pensión, mira cómo se calcula tu pensión o usa la calculadora de jubilación.
Carmen: media jornada al año de jubilarse
Carmen cobra 1.400 € de pensión. Al año de jubilarse, la llaman de su antigua empresa para cubrir media jornada (50 %). Como han pasado más de 6 meses, tiene plus del 15 %: 700 € + 210 € = 910 € de pensión, más su sueldo de media jornada.
Antonio: vuelve a los 2 meses
Antonio se jubila en marzo y en mayo empieza a trabajar el 50 %. No han pasado 6 meses: sin plus. Cobra 700 € de pensión más su sueldo. Si hubiera esperado a septiembre, habría cobrado 910 €. Por eso conviene mirar la fecha antes de firmar.
Rosa: se hace autónoma
Rosa trabajó siempre por cuenta ajena. Ya jubilada, se da de alta como autónoma para dar clases. Como no fue autónoma en los 3 años anteriores, puede acogerse: cobra el 25 % de su pensión, 350 € si su pensión es de 1.400 €. Si sus ingresos al año no van a pasar del salario mínimo, quizá le compense otra vía: la vemos en la tabla de abajo.
| Pensión de 1.400 € | Sin plus | Con plus (6 meses o más) |
|---|---|---|
| Trabajas el 33 % | 938 € | 1.148 € (+15 %) |
| Trabajas el 50 % | 700 € | 910 € (+15 %) |
| Trabajas el 55 % | 630 € | 980 € (+25 %) |
| Trabajas el 80 % | 280 € | 630 € (+25 %) |
| Por tu cuenta | 350 € (25 %) | No hay plus |
Fuente: Real Decreto 416/2026, art. 4. Cálculo propio con una pensión de ejemplo; a la pensión se suma tu sueldo.
Fíjate en el salto entre el 50 % y el 55 %. Con algo más de jornada pasas del plus del 15 % al del 25 %, y cobras más pensión. Si puedes elegir tu jornada, haz las cuentas.
Cómo pedir la jubilación flexible, paso a paso
No es una solicitud como la de la pensión. Lo que tienes que hacer es comunicar al INSS que vas a trabajar, antes de empezar. El INSS ajusta la pensión.
- Comprueba tus números. Tu pensión actual, si llevas complemento a mínimos, cuándo se cumplen 6 meses desde que te jubilaste y qué jornada te ofrecen.
- Firma un contrato a tiempo parcial que diga la jornada (entre el 33 % y el 80 %). O prepara tu alta como autónomo.
- Avisa al INSS antes del primer día de trabajo. Puedes hacerlo por la sede electrónica de la Seguridad Social con Cl@ve o certificado digital, o en una oficina del INSS con cita previa. Guarda el justificante con la fecha.
- Revisa tu pensión del mes siguiente. Debe llegar ya reducida (y con el plus, si te toca).
- Avisa también si cambias de jornada o dejas el trabajo. Al dejarlo, recuperas la pensión entera desde el mes siguiente.
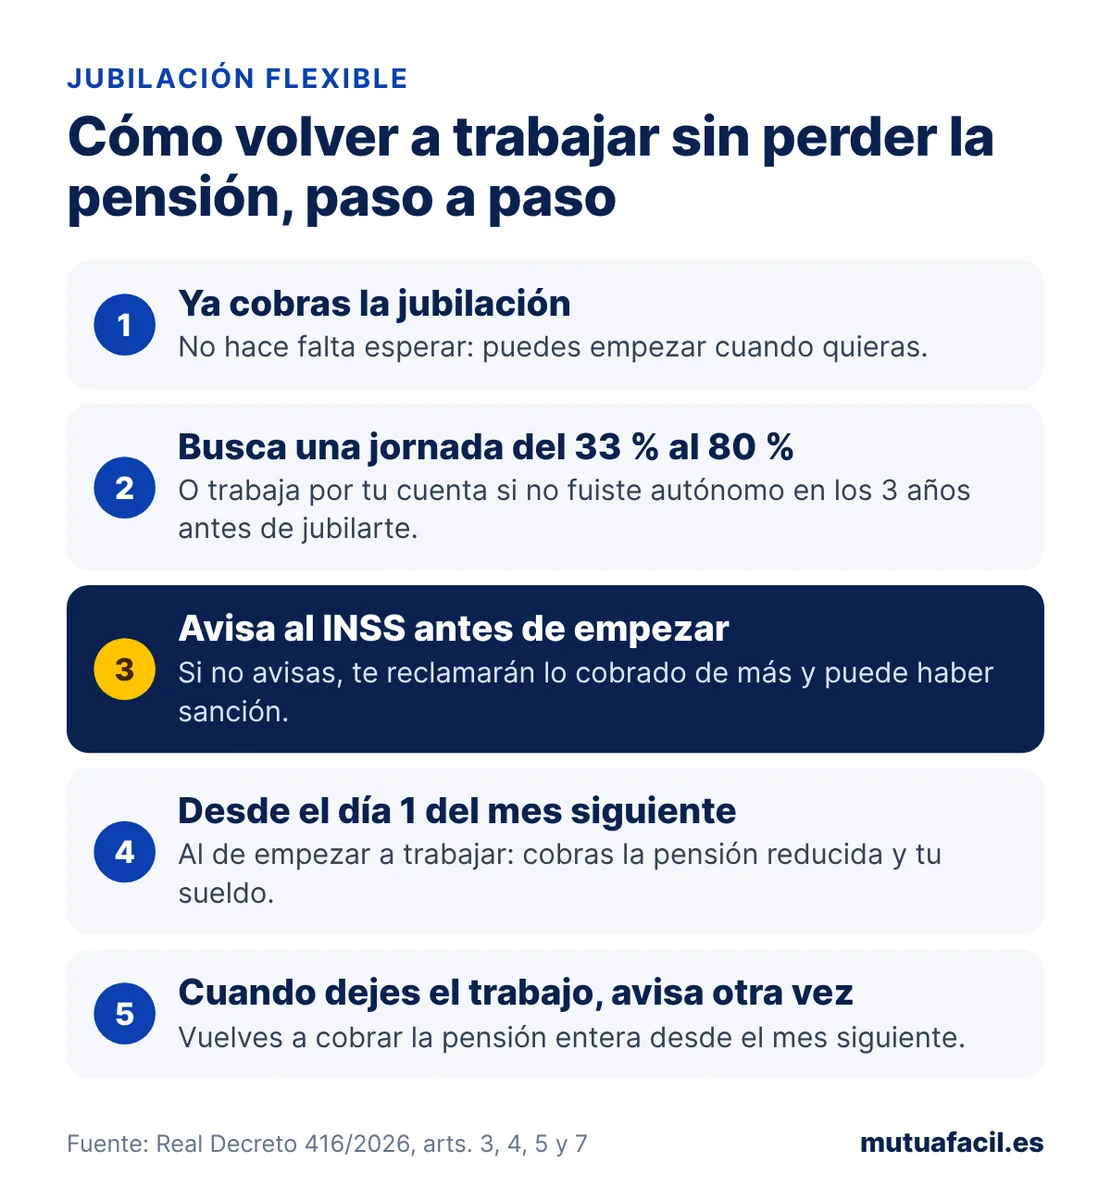
El paso que más disgustos da es el tercero. Si no avisas, lo que cobres de más se considera cobrado de forma indebida. Te lo reclamarán desde el día que empezaste a trabajar y, además, puede haber sanción (art. 5.2).
⚠️ Avisa antes de empezar, no después
La norma pide comunicarlo con carácter previo. Avisar tarde no te libra de devolver lo cobrado de más desde el primer día de trabajo.
Qué pasa con tu pensión cuando dejas de trabajar
Cuando termina el contrato o cierras tu actividad, avisas al INSS y vuelves a cobrar la pensión entera desde el día 1 del mes siguiente (art. 7.3).
Lo que cotices mientras trabajas no mejora tu pensión (art. 7.2). Solo hay una excepción: si te jubilaste antes de tiempo por jubilación anticipada por despido o por otra causa que no dependía de ti. En ese caso, al dejar el trabajo el INSS recalcula la base reguladora y el porcentaje con lo nuevo cotizado, y solo lo aplica si te sale mejor (art. 7.4). Si te jubilaste por anticipada voluntaria, esa mejora no te toca.
Bajas, incapacidad y fallecimiento mientras trabajas
- Si te pones de baja por el trabajo que haces, cobras la baja y sigues cobrando la parte de pensión (art. 6.3). Si el contrato se acaba estando de baja, desde ese momento solo cobras la pensión (art. 9).
- Incapacidad permanente: no puedes cobrar la jubilación flexible y una incapacidad permanente que nazca de ese trabajo nuevo (art. 6.1).
- Para pedir otras prestaciones durante esta etapa, solo cuenta lo que cotices después de jubilarte (art. 8).
- Si fallecieras mientras trabajas, tu familia puede elegir que la viudedad o la orfandad se calculen como trabajador en activo o como pensionista, lo que le salga mejor (art. 10).
Jubilación flexible, activa o trabajo por tu cuenta: cuál te encaja
Hay otras formas de cobrar la pensión y trabajar. Cada una tiene sus reglas. Así se comparan:
| Fórmula | Cuándo | Qué trabajo | Qué pensión cobras |
|---|---|---|---|
| Jubilación flexible | Cuando quieras, ya jubilado | Por cuenta ajena del 33 % al 80 %, o autónomo si no lo fuiste en los 3 años antes | La parte que no trabajas (+15 % o +25 % si empiezas a los 6 meses o después); autónomo, el 25 % |
| Jubilación activa | Si retrasaste la jubilación al menos 1 año desde tu edad ordinaria | Cualquiera, a jornada completa o parcial, o por tu cuenta | Del 45 % (1 año de retraso) al 100 % (5 años), +5 puntos por cada año en activa |
| Trabajo por tu cuenta pequeño | Cualquier jubilado | Por tu cuenta, si lo que ganas al año no pasa del salario mínimo | La pensión entera; no cotizas |
Fuente: Real Decreto 416/2026, arts. 3 y 4; Ley General de la Seguridad Social, arts. 213.4 y 214 (BOE).
La jubilación activa está en el artículo 214 de la Ley General de la Seguridad Social y depende de tu edad ordinaria de jubilación. La jubilación parcial es otra cosa: se pide antes de jubilarte del todo, reduciendo jornada en tu empresa, y tiene sus propias reglas. La flexible es para quien ya está jubilado y quiere volver.
Si cobras la pensión máxima, la flexible también se aplica: la pensión se reduce sobre lo que cobras de verdad.
Errores que salen caros
- Empezar a trabajar sin avisar al INSS. Toca devolver lo cobrado de más y puede haber sanción.
- Volver antes de los 6 meses sin saber que esperando cobrarías el plus.
- Quedarte en el 50-54 % de jornada cuando con un poco más (55 %) el plus sube del 15 % al 25 %.
- Olvidar el complemento a mínimos. Si lo llevas, lo pierdes mientras trabajas y la cuenta puede no salir.
- No avisar al dejar el trabajo. Tardarás más en volver a cobrar la pensión entera.
Antes de dar el paso
¿Aún no te has jubilado y ya piensas en volver a trabajar después? Empieza por saber cuándo te puedes jubilar y con cuánto. Con la calculadora de jubilación lo ves en un minuto. Y si te toca pedir la pensión, aquí tienes cómo se solicita la jubilación. En la página de jubilación está todo ordenado.
Preguntas frecuentes
¿Qué es la jubilación flexible?
Es la posibilidad de volver a trabajar a tiempo parcial, o por tu cuenta, cuando ya cobras la pensión de jubilación, sin perderla entera. Cobras tu sueldo y una parte de la pensión. Está regulada en el Real Decreto 416/2026, en vigor desde el 28 de agosto de 2026.
¿Cuánto se reduce la pensión en la jubilación flexible?
En la misma proporción que trabajas: si trabajas el 40 % de una jornada completa, cobras el 60 % de la pensión. Y si empiezas a trabajar 6 meses o más después de jubilarte, sumas un plus. Es el 15 % de tu pensión entera con una jornada del 33 % a menos del 55 %, y el 25 % con una del 55 % al 80 %.
¿Qué jornada puedo hacer con la jubilación flexible?
Entre el 33 % y el 80 % de la jornada de un trabajador a tiempo completo comparable. Fuera de ese margen no se aplica la jubilación flexible.
¿Puedo hacerme autónomo con la jubilación flexible?
Sí, desde el 28 de agosto de 2026, siempre que no estuvieras de alta como autónomo en los 3 años antes de jubilarte. En ese caso cobras el 25 % de tu pensión, sin plus.
¿Tengo que esperar para volver a trabajar?
No. Puedes empezar cuando quieras una vez que cobras la pensión. Pero si esperas al menos 6 meses desde que te jubilaste y es la primera vez que vuelves a trabajar, cobras el plus del 15 % o del 25 %.
¿Cómo se pide la jubilación flexible?
Avisando al INSS antes de empezar a trabajar, con la jornada que vas a hacer. Puedes hacerlo por la sede electrónica de la Seguridad Social o en una oficina con cita previa. También hay que avisar si cambias de jornada o dejas el trabajo.
¿Qué pasa si no aviso al INSS?
La parte de pensión que no te correspondía se considera cobrada de forma indebida desde que empezaste a trabajar. Tendrás que devolverla y puede haber sanción (artículo 5 del Real Decreto 416/2026).
¿Lo que cotizo en la jubilación flexible me sube la pensión?
No, por regla general. Hay una excepción: si te jubilaste antes de tiempo por una causa que no dependía de ti, como un despido. Entonces, al dejar el trabajo, el INSS recalcula tu pensión con lo nuevo cotizado, si te sale mejor.