Pensión no contributiva de jubilación 2026: requisitos, cuánto se cobra y cómo pedirla aunque no hayas cotizado
Actualizado el
La pensión no contributiva de jubilación es para quien tiene 65 años o más, ha vivido en España al menos 10 años y tiene pocos ingresos. No hace falta haber cotizado nunca. En 2026 son hasta 628,80 € al mes en 14 pagas (8.803,20 € al año), según el Real Decreto 241/2026.
La duda de casi todo el mundo es el límite de ingresos cuando vives con tu pareja o con tus hijos. Aquí lo tienes con cifras de 2026 y con ejemplos en euros, para que sepas si te toca y cuánto cobrarías.
Es la pensión de quien trabajó en casa, en el campo o sin contrato, o de quien no llegó a los 15 años cotizados que pide la jubilación normal. Aquí no se mira lo que cotizaste: se mira de qué vives hoy.
Edad: 65 años o más
10 años viviendo en España (los 2 últimos, seguidos)
Cuantía 2026: hasta 628,80 € al mes en 14 pagas
Mínimo: 157,20 € al mes
Si vives de alquiler: 525 € más al año
Qué es la pensión no contributiva de jubilación
Es una pensión mensual que paga el Estado a las personas mayores con pocos ingresos que no tienen derecho a una jubilación normal. La normal es la «contributiva», la que sale de lo cotizado. Por eso se llama no contributiva: no depende de lo que hayas aportado a la Seguridad Social.
Está en los artículos 369 a 372 de la Ley General de la Seguridad Social.
¿Cuándo te puedes jubilar?
Con tu fecha de nacimiento y tus años cotizados, al momento. Te enseñamos el resultado aquí y te lo enviamos a tu correo.
Un detalle que despista: aquí la edad es siempre 65 años. En 2026, la jubilación normal es a los 66 años y 10 meses para quien tiene pocos años cotizados (lo explicamos en edad de jubilación). Para la no contributiva basta con haber cumplido 65.
¿Quién la gestiona? No es el INSS. La reconocen y la pagan los servicios sociales de tu comunidad autónoma. En Ceuta y Melilla, el Imserso (artículo 373 de la ley).
Requisitos para cobrarla en 2026
Son tres, y hay que cumplirlos los tres a la vez (artículo 369):
- Tener 65 años o más.
- Vivir legalmente en España y haberlo hecho 10 años entre los 16 años y la edad en que la pides. De esos 10, los 2 últimos tienen que ser seguidos y justo antes de la solicitud. Los años no hace falta que vayan juntos: valen sueltos.
- No tener ingresos suficientes. Si vives solo, tus ingresos del año tienen que ser menores de 8.803,20 €. Si vives con familia, se suma lo de toda la casa (lo vemos ahora).
No hace falta tener un grado de discapacidad ni haber trabajado nunca. ¿Aún no has cumplido 65 y tienes una discapacidad del 65 % o más? Entonces te toca la pensión no contributiva de invalidez. Y si ya la cobras, al cumplir 65 pasa sola a llamarse de jubilación, con las mismas condiciones (artículo 367.3). No tienes que pedir nada.
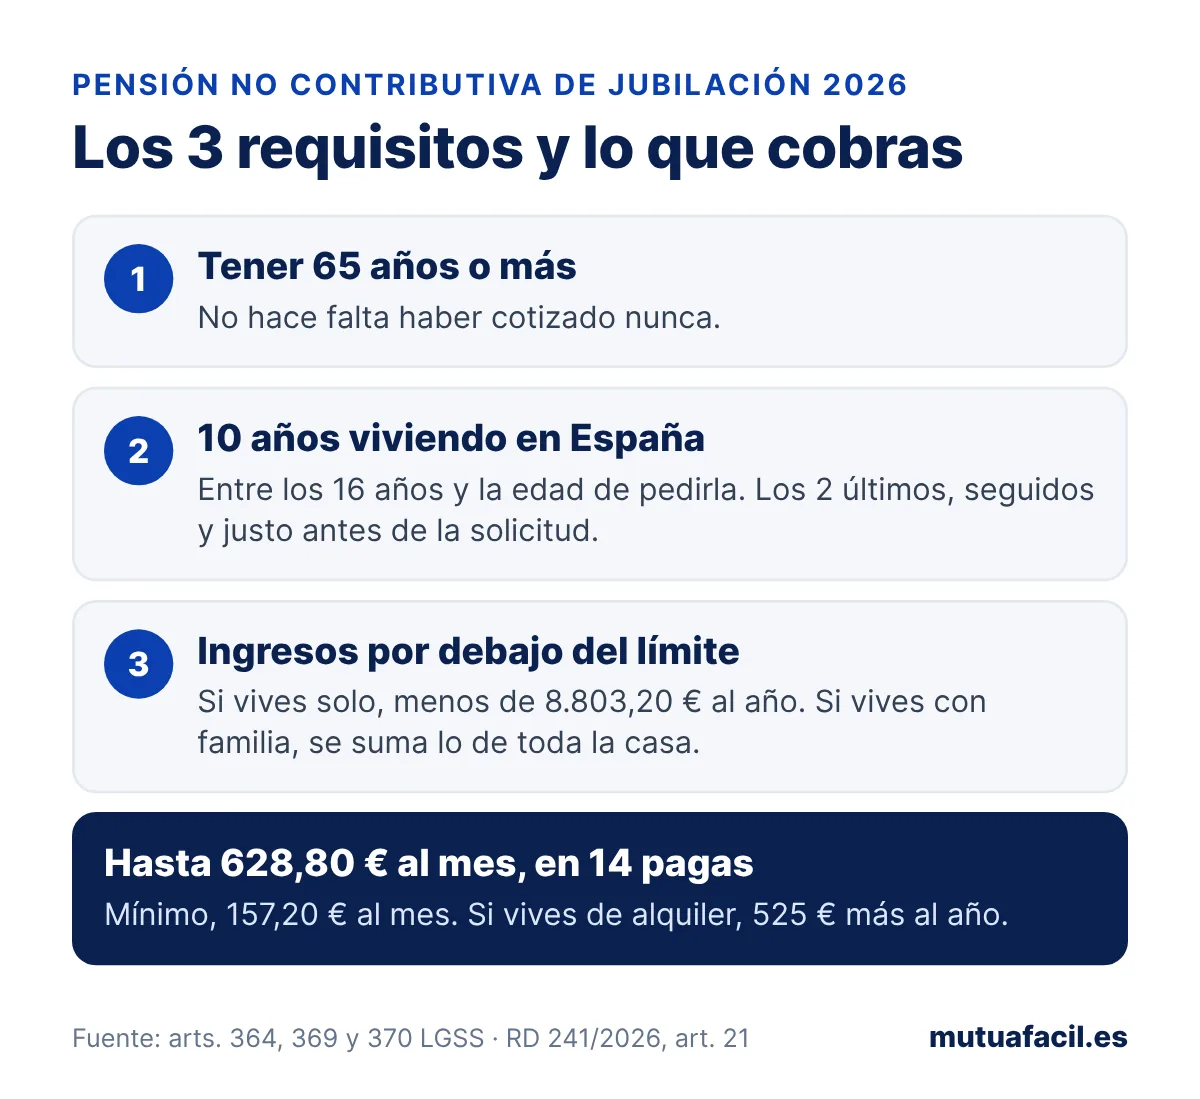
Los tres requisitos y la cuantía de un vistazo. El que más solicitudes tumba es el tercero, sobre todo cuando vives acompañado.
El límite de ingresos si vives con tu familia
Si vives con tu pareja casada o con parientes (hijos, padres, nietos, abuelos o hermanos), la ley os trata como una sola «unidad económica». Entonces se suman los ingresos de todos los que viven en la casa. Esa suma tiene que quedar por debajo de un tope que sube con cada persona (artículo 363).
Quien vive contigo sin ser familia de ese tipo no cuenta: ni suma sus ingresos ni sube el tope. Por ejemplo, un amigo o una pareja sin casar.
| Personas en casa | Pareja, hermanos, nietos o abuelos | Si hay un hijo o uno de tus padres |
|---|---|---|
| Tú solo | 8.803,20 € | — |
| 2 | 14.965,44 € | 37.413,60 € |
| 3 | 21.127,68 € | 52.819,20 € |
| 4 | 27.289,92 € | 68.224,80 € |
Fuente: artículo 363.2 y 363.3 de la Ley General de la Seguridad Social y artículo 21 del Real Decreto 241/2026. Límite de ingresos al año de toda la casa.
Cómo sale la cifra: a la cuantía de la pensión (8.803,20 €) se le suma un 70 % por cada persona más. Si entre los que vivís juntos hay un hijo o un padre o madre tuyo, el tope se multiplica por 2,5. Por eso vivir con un hijo que trabaja no siempre te deja fuera.
Qué cuenta como ingreso y qué no
- Cuenta: sueldos, pensiones (también la de viudedad o una del extranjero), el paro, los intereses del banco y los alquileres que cobres.
- Cuentan tus bienes: si tienes un piso o un terreno que no es tu casa, se mira lo que te da. Si no te da nada, se le pone un valor según las reglas del IRPF (el impuesto de la renta).
- No cuenta tu vivienda habitual, la casa en la que vives.
- No cuentan las asignaciones por hijo a cargo ni, desde el 23 de octubre de 2026, las indemnizaciones por daños personales (por ejemplo, la de un accidente). Sí cuentan los intereses que te dé ese dinero una vez cobrado. Lo cambió la Ley 4/2026.
Cuánto se cobra en 2026
La cuantía entera es de 8.803,20 € al año: 628,80 € al mes en 14 pagas. Pero no todo el mundo cobra la entera. Funciona así (artículo 364, al que remite el 370):
- Tus propios ingresos: puedes tener hasta un 35 % de la pensión (3.081,12 € al año) sin que te quiten nada. Lo que pases de esa cifra se resta de la pensión.
- Si vives con familia: los ingresos de la casa más tu pensión no pueden pasar el tope de la tabla. Si lo pasan, la pensión baja hasta quedarse justo en el tope.
- Mínimo garantizado: si te la reconocen, nunca cobras menos del 25 %: 2.200,80 € al año, 157,20 € al mes.
- Si en casa la cobráis dos (por ejemplo, los dos de la pareja), cada uno cobra 534,48 € al mes. Se suma la pensión entera más un 70 % y se reparte entre los dos.
El complemento de 525 € si vives de alquiler
Si no tienes casa en propiedad y vives en un piso alquilado, cobras además 525 € al año. El casero no puede ser tu pareja ni un familiar hasta tercer grado (por ejemplo, padres, hijos, hermanos, tíos o sobrinos). Si en la casa cobráis la pensión dos, el complemento es solo para quien firma el contrato (artículo 21.2 del Real Decreto 241/2026). Se pide aparte, al mismo organismo que te paga la pensión.
Ejemplos: cuánto cobrarías en cada caso
Son ejemplos con cifras de 2026 para que veas cómo se hace la cuenta. Lo que cobres tú depende de tus ingresos reales y de quién viva contigo.
Pilar: vive sola, de alquiler y sin ingresos
Pilar tiene 68 años, nunca cotizó y vive sola en un piso alquilado. Cobra la pensión entera: 628,80 € al mes en 14 pagas, y además los 525 € al año del alquiler.
Manuel: vive solo y cobra una pensión pequeña de otro país
Manuel recibe 5.000 € al año de una pensión del extranjero. Puede tener 3.081,12 € sin que le quiten nada, así que le restan lo que pasa de ahí: 1.918,88 €. Cobra 6.884,32 € al año, unos 491,74 € al mes.
Rosa: su marido cobra 12.000 € de pensión
Rosa nunca trabajó fuera de casa. Su marido cobra 12.000 € al año. Son 2 en casa: el tope es 14.965,44 € y los 12.000 € quedan por debajo, así que Rosa tiene derecho. Pero 12.000 € más la pensión entera pasarían el tope, así que su pensión baja hasta encajar: 2.965,44 € al año, unos 211,82 € al mes.
Carmen: vive con su hijo, que gana 30.000 €
Al vivir con un hijo, el tope de 2 personas es 37.413,60 €. Los 30.000 € de su hijo quedan por debajo: tiene derecho. Con la pensión entera la casa llegaría a 38.803,20 €, así que le quitan la diferencia (1.389,60 €). Cobra 7.413,60 € al año, unos 529,54 € al mes.
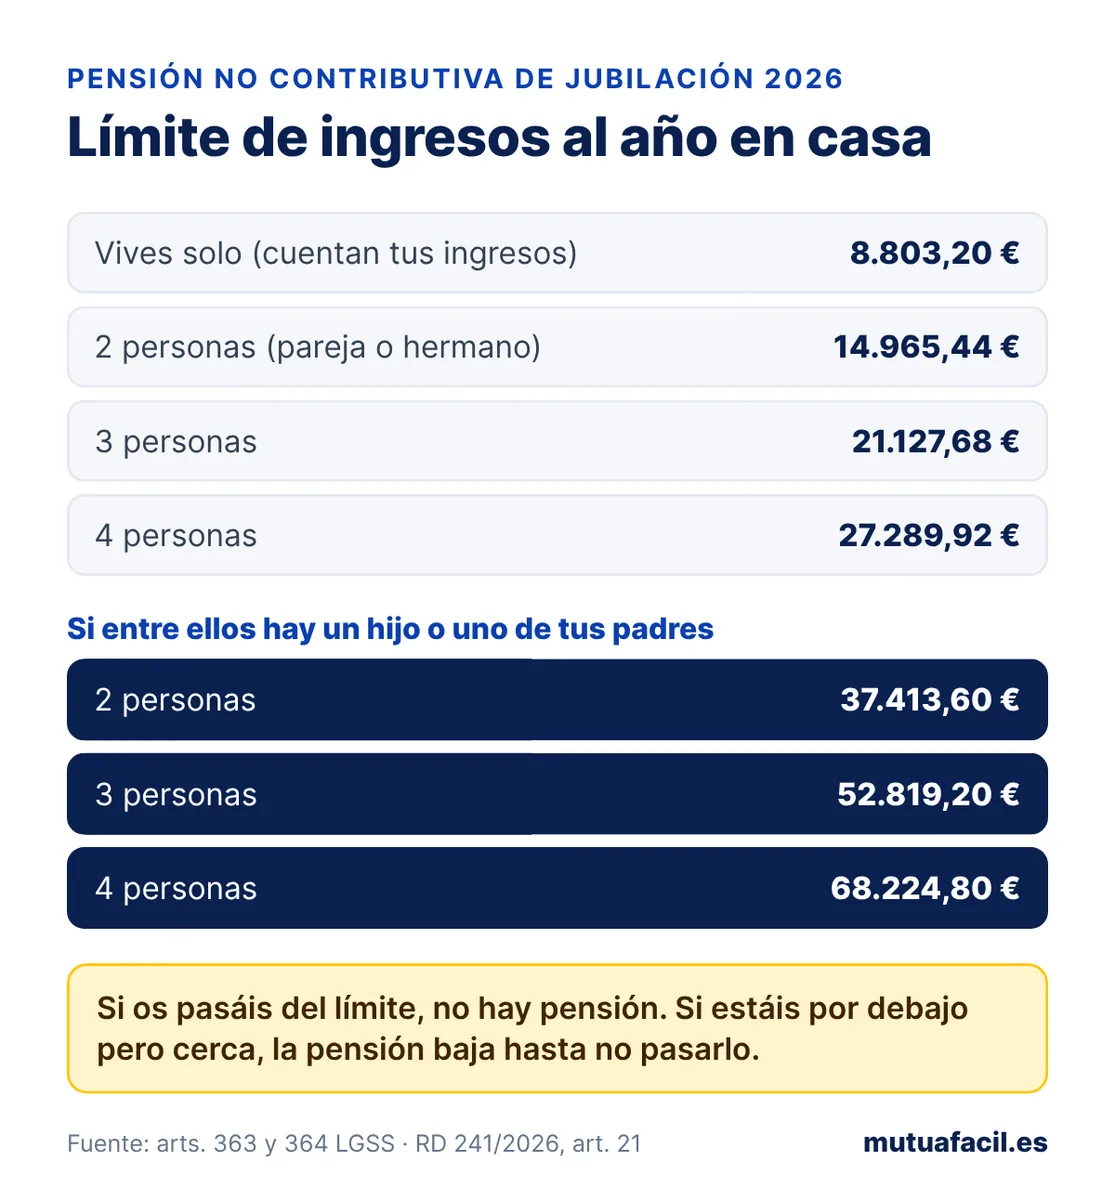
Antes de pedirla, suma los ingresos de todos los que vivís en casa y mira tu fila. Si os quedáis por debajo, tienes derecho, aunque luego la cuantía baje para no pasar el tope.
Cómo pedirla, paso a paso
- Haz la cuenta de la casa. Apunta lo que cobra al año cada persona que vive contigo y mira la tabla de arriba.
- Reúne los papeles. Lo normal es que te pidan el DNI o NIE y el certificado de empadronamiento con quién vive contigo. También lo que cobráis (pensiones, nóminas, cuentas del banco) y, para el complemento, el contrato de alquiler. Cada comunidad tiene su lista: mírala antes.
- Presenta la solicitud en los servicios sociales de tu comunidad autónoma, en persona o por su sede electrónica (en Ceuta y Melilla, en el Imserso). Guarda el justificante con la fecha.
- Espera la resolución. Si te la conceden, cobras desde el día 1 del mes siguiente al de la solicitud (artículo 371), aunque la respuesta tarde. Por eso conviene no dejarlo para más adelante: cada mes que esperas es un mes que no cobras.
Si te la deniegan: 30 días para reclamar
¿Te dicen que no, o te dan menos de lo que te sale con estas cuentas? Tienes 30 días desde que te notifican para presentar una reclamación previa ante el mismo organismo de tu comunidad. Es obligatoria antes de poder ir al juzgado. Si en 45 días no te contestan, se entiende que es un no y puedes demandar (artículo 71 de la Ley reguladora de la jurisdicción social).
Revisa sobre todo tres cosas. Un ingreso que no sabías que contaba, como los intereses del banco o un piso heredado. Quién vive contigo según el padrón. O los años de residencia. Revisa la resolución línea a línea: muchas veces el error está en un dato que se puede corregir con un papel.
Una vez la cobras: lo que tienes que avisar
- Cada año, entre enero y marzo, presentas una declaración con los ingresos de la casa del año anterior (artículo 368, al que remite el 372).
- Avisa de cualquier cambio: si alguien entra o sale de casa, si te casas o enviudas, si cambias de domicilio o si empiezas a cobrar algo nuevo.
- Si no avisas y cobras de más, te lo reclamarán. Es lo mismo que pasa con cualquier pensión cobrada de forma indebida.
⚠️ Si enviudas, haz las cuentas otra vez
La pensión de viudedad cuenta como ingreso. Si la que te queda es pequeña, puede que sigas teniendo derecho a una parte de la no contributiva, pero tienes que avisar y te la recalculan.
No contributiva o jubilación normal: cuál es la tuya
Si llegaste a cotizar, mira primero si te alcanza para la jubilación normal: suele dar más. Si te faltan años, en me faltan años cotizados tienes las salidas. Y si ya cobras una pensión contributiva pequeña, la ayuda que te toca suele ser el complemento a mínimos, no esta.
| No contributiva | Jubilación normal | |
|---|---|---|
| ¿Hay que haber cotizado? | No | Sí, 15 años como mínimo |
| Edad | 65 años | 65 o 66 años y 10 meses en 2026, según lo cotizado |
| Se mira | Tus ingresos y los de tu casa | Lo que cotizaste |
| Cuantía 2026 | Hasta 628,80 € al mes | Según tu base reguladora |
| Quién la paga | Tu comunidad autónoma | El INSS |
Fuente: Ley General de la Seguridad Social, arts. 205, 369 y 373; Real Decreto 241/2026, art. 21 (BOE).
Si no tienes claro con cuánto te jubilarías por la vía normal, haz la prueba en la calculadora de jubilación. En la página de jubilación tienes todo lo demás ordenado.
Preguntas frecuentes
¿Qué es la pensión no contributiva de jubilación?
Es una pensión mensual para personas de 65 años o más que viven en España desde hace al menos 10 años y tienen pocos ingresos. No hace falta haber cotizado. La paga el Estado a través de los servicios sociales de cada comunidad autónoma.
¿Cuánto es la pensión no contributiva en 2026?
La cuantía entera es de 8.803,20 € al año, 628,80 € al mes en 14 pagas (Real Decreto 241/2026). Si tienes otros ingresos o vives con familia que los tiene, puede ser menos, pero nunca baja de 157,20 € al mes. Si vives de alquiler, se suman 525 € al año.
¿Cuáles son los requisitos de la pensión no contributiva de jubilación?
Son tres. Tener 65 años o más. Haber vivido legalmente en España 10 años entre los 16 y la edad de pedirla, con los 2 últimos seguidos. Y tener ingresos por debajo del límite: menos de 8.803,20 € al año si vives solo, o el tope de tu casa si vives con familia.
¿Cuál es el límite de ingresos si vivo con mi pareja?
Si estáis casados y vivís los dos solos, la suma de lo que ganáis al año tiene que ser menor de 14.965,44 € en 2026. Si además vive con vosotros un hijo, el tope sube mucho: 52.819,20 € para 3 personas.
¿Puedo cobrarla si vivo con mi hijo y él trabaja?
Sí, muchas veces. Con un hijo en casa el tope se multiplica por 2,5: para 2 personas son 37.413,60 € al año. Si lo que gana tu hijo queda por debajo, tienes derecho, aunque la pensión puede bajar para no pasar ese tope.
¿Se puede cobrar si nunca he cotizado?
Sí. Precisamente es para quien no tiene derecho a la jubilación normal. No se mira lo cotizado, sino la edad, los años viviendo en España y los ingresos.
¿Dónde se pide y desde cuándo se cobra?
En los servicios sociales de tu comunidad autónoma (en Ceuta y Melilla, en el Imserso). Si te la conceden, cobras desde el día 1 del mes siguiente al de la solicitud.
¿Qué hago si me la deniegan?
Tienes 30 días desde la notificación para presentar una reclamación previa ante el mismo organismo. Si en 45 días no te contestan, se entiende denegada y puedes ir al Juzgado de lo Social. Revisa bien qué ingreso o qué conviviente te han contado.