Ingreso mínimo vital 2026: requisitos y cuánto se cobra según tu hogar
Actualizado el
El ingreso mínimo vital es una ayuda mensual de la Seguridad Social para hogares con pocos ingresos. En 2026 garantiza 733,60 € al mes a una persona que vive sola y hasta 1.613,92 € a un hogar grande (1.775,31 € si es una madre o un padre solo con cuatro hijos o más). Pero no te pagan esa cifra entera: te pagan lo que te falta para llegar a ella, restando lo que tu hogar ingresó el año anterior. Para pedirlo necesitas, en resumen, cuatro cosas: tener 23 años o hijos a cargo, y llevar un año viviendo legalmente en España. Además, los ingresos de tu casa en 2025 tienen que quedar por debajo de esa cifra. Y no puedes tener ahorros ni bienes por encima de un límite, sin contar la vivienda en la que vives.
Antes de pedirlo, ten a mano dos cosas: lo que entró en casa el año pasado (Hacienda ya lo sabe) y quién está empadronado contigo. Con eso puedes saber en cinco minutos si te toca y cuánto.
Persona sola: hasta 733,60 € al mes en 2026
Se cobra desde el mes siguiente a pedirlo
El INSS tiene 6 meses para contestar; si calla, es un no
Qué es el ingreso mínimo vital, en dos minutos
Es una prestación de la Seguridad Social no contributiva: no hace falta haber trabajado ni cotizado para tenerla. La gestiona el INSS, se paga cada mes por transferencia y no tiene fecha de fin: dura mientras sigas cumpliendo los requisitos (artículo 15 de la Ley 19/2021).
Dos cosas que poca gente sabe. La primera: no se puede embargar, salvo en los pocos casos que permite la ley (artículo 3). La segunda: quien lo cobra no paga su parte de las medicinas en la farmacia, según la información oficial de la Seguridad Social.
Requisitos del ingreso mínimo vital en 2026
Son seis. Tienen que cumplirse el día que lo pides y mantenerse mientras lo cobras (artículo 10.4). Si fallas en uno, te lo deniegan, así que repásalos uno a uno.
1. Tener 23 años o más, o hijos a cargo
La persona que lo pide tiene que tener al menos 23 años. Bastan 18, o estar emancipado, si tienes hijos o menores en acogida o adopción a tu cargo. Tampoco se exige esa edad a las víctimas de violencia de género o de trata. Ni a los jóvenes de 18 a 22 años que salen de un centro de protección de menores o son huérfanos de padre y madre (artículos 4 y 5).
Ojo con esto: si vives sin familia pero estás casado o tienes pareja de hecho, no puedes pedirlo por tu cuenta, salvo que hayas empezado los trámites de separación o divorcio.
2. Llevar un año viviendo legalmente en España
Hace falta residencia legal y efectiva, sin cortes, durante al menos el año anterior a la solicitud (artículo 10.1.a). No se pide ese año a los menores que llegan a la familia por nacimiento, adopción o reagrupación, ni a las víctimas de violencia de género o de trata. Mientras lo cobras, puedes estar fuera de España hasta 90 días al año sin perderlo.
3. Tu hogar: quién cuenta y desde cuándo
El INSS no mira solo a la persona: mira el hogar, lo que la ley llama unidad de convivencia. Son las personas que viven contigo y son tu pareja (casada o de hecho) o tu familia hasta el segundo grado: hijos, padres, hermanos, abuelos y nietos, y también suegros, yernos o cuñados (artículo 6). Ese hogar tiene que llevar formado así al menos 6 meses antes de pedirlo, salvo nacimientos, adopciones y víctimas de violencia de género (artículo 10.3).
Si vives solo, o con gente que no es de tu familia, además tienes que demostrar que vives por tu cuenta (artículo 10.2):
- Si tienes menos de 30 años: haber vivido los 2 últimos años en una casa distinta a la de tus padres y haber estado dado de alta en la Seguridad Social al menos 12 meses en ese tiempo.
- Si tienes 30 o más: haber vivido el último año en una casa distinta a la de tus padres.
No se exige si dejaste la casa de tus padres porque fallecieron, si eres víctima de violencia de género, si no tienes hogar o si has iniciado la separación o el divorcio. Y una pareja de hecho tiene que estar inscrita al menos 2 años antes de pedirlo, salvo que tengáis hijos en común (artículo 21.4). Todo esto el INSS lo comprueba con el padrón: revisa quién figura empadronado contigo antes de presentar nada.
4. Que los ingresos del año pasado no lleguen a la renta garantizada
Es el requisito que decide casi todo. Se suman los ingresos del año anterior de todas las personas del hogar (si lo pides en 2026, los de 2025), se dividen entre 12 y el resultado tiene que quedar al menos 10 € por debajo de la renta garantizada de tu tipo de hogar (artículo 11.2). La renta garantizada es la cifra que el ingreso mínimo vital te asegura cada mes; la tienes en la tabla del apartado siguiente.
5. No tener ahorros ni bienes por encima del límite
Aquí cuenta tu patrimonio neto: casas que no son la tuya, cuentas, inversiones, planes de pensiones y participaciones en empresas, menos las deudas que tengan. La vivienda en la que vives no cuenta, ni su hipoteca (artículo 20.4). Hay dos topes, y hay que quedar por debajo de los dos:
| Quién vive en casa | Patrimonio neto, por debajo de | Cuentas, inversiones y otros inmuebles, sin pasar de |
|---|---|---|
| Un adulto solo | 26.409,60 € | 52.819,20 € |
| Un adulto y un menor, o dos adultos | 36.973,44 € | 73.946,88 € |
| Dos adultos y un menor, un adulto y dos menores, o tres adultos | 47.537,28 € | 95.074,56 € |
| Dos adultos y dos menores, un adulto y tres menores, tres adultos y un menor, o cuatro adultos | 58.101,12 € | 116.202,24 € |
| Hogares más grandes | 68.664,96 € | 137.329,92 € |
Fuente: Seguridad Social, límites de patrimonio del ingreso mínimo vital 2026; Ley 19/2021, anexos II y III.
6. Que nadie del hogar sea administrador de una sociedad en activo
Si tú o alguien de tu casa figura como administrador de una sociedad mercantil que sigue en marcha, no hay ingreso mínimo vital, tengas lo que tengas (artículo 11.3). Pasa mucho con sociedades viejas que nadie cerró. Si la empresa ya no tiene actividad, tendrás que poder demostrarlo con la baja en Hacienda o el cierre en el Registro Mercantil.
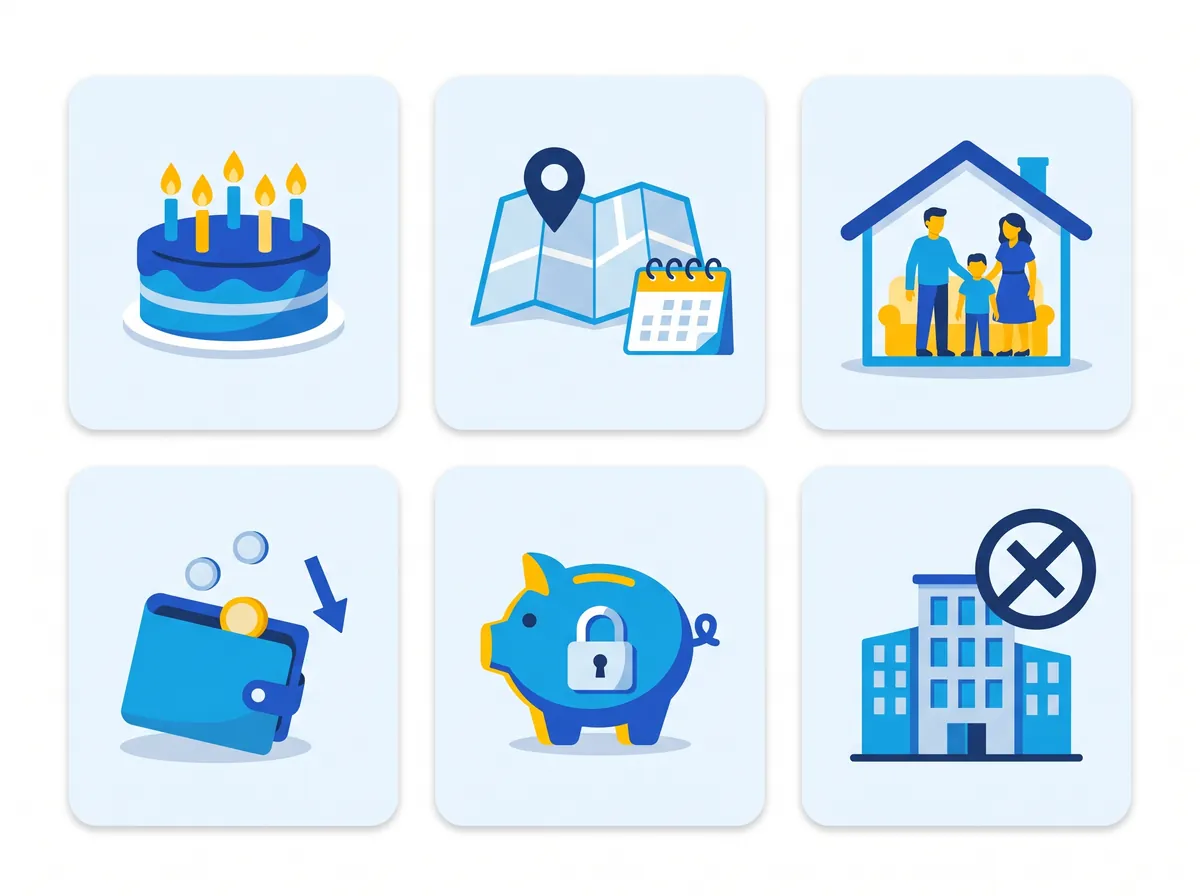
Los seis requisitos, de un vistazo: edad, residencia, hogar, ingresos, patrimonio y sociedad. Si dudas de uno, empieza por el de ingresos: es el que más solicitudes tumba.
Cuánto se cobra del ingreso mínimo vital en 2026
La base es la pensión no contributiva, que en 2026 es de 8.803,20 € al año (Real Decreto 241/2026, artículo 21). Dividida entre 12, da los 733,60 € al mes de una persona sola. Por cada persona más en casa se suma un 30 %, hasta un máximo del 220 % (artículo 13.2).
| Quién vive en casa | Renta garantizada al mes | Al año |
|---|---|---|
| Un adulto solo | 733,60 € | 8.803,20 € |
| Un adulto y un menor, o dos adultos | 953,68 € | 11.444,16 € |
| Dos adultos y un menor, un adulto y dos menores, o tres adultos | 1.173,76 € | 14.085,12 € |
| Dos adultos y dos menores, un adulto y tres menores, tres adultos y un menor, o cuatro adultos | 1.393,84 € | 16.726,08 € |
| Hogares más grandes (tope) | 1.613,92 € | 19.367,04 € |
Fuente: Seguridad Social, cuantías del ingreso mínimo vital 2026.
Si eres madre o padre solo con tus hijos
Un hogar monoparental es el de un solo adulto con hijos o nietos menores bajo su custodia exclusiva, o con menores en acogida. Se le suma un 22 % de la cifra de una persona sola: 161,39 € más al mes (artículo 13.2.c).
| Hogar monoparental | Renta garantizada al mes |
|---|---|
| Un adulto y un menor | 1.115,07 € |
| Un adulto y dos menores | 1.335,15 € |
| Un adulto y tres menores | 1.555,23 € |
| Un adulto y cuatro o más menores | 1.775,31 € |
Fuente: Seguridad Social, cuantías 2026 para hogares monoparentales.
El mismo complemento se suma en dos casos más. Cuando los menores viven solo con sus padres o abuelos y uno de ellos tiene un grado 3 de dependencia, una incapacidad permanente absoluta o una gran invalidez. Y también en el hogar de una mujer víctima de violencia de género que vive sola con sus hijos.
Si en casa hay alguien con una discapacidad del 65 % o más
Se suma otro 22 %: 161,39 € más al mes (artículo 13.2, letras a y d). Una persona sola con ese grado tiene garantizados 894,99 € al mes. Si es tu caso, mira también la pensión no contributiva de invalidez, que es otra ayuda distinta.
La cuenta: lo que te pagan de verdad
Lo que cobras es la renta garantizada menos los ingresos mensuales del hogar del año anterior. Si la diferencia sale menos de 10 €, no se paga (artículo 13.1). Y si alguien de casa ya cobra una pensión o el subsidio para mayores de 52 años, se resta lo que cobra y te pagan solo lo que falta hasta la renta garantizada (artículo 13.6).
Tres ejemplos con números de 2026
- Ana, 40 años, vive sola. En 2025 ingresó 3.600 € después de impuestos y cotizaciones: 300 € al mes. Cobraría 733,60 − 300 = 433,60 € al mes.
- Luis y Marta, con dos hijos que el 1 de enero tenían 8 y 2 años. En 2025 ingresaron 6.000 €: 500 € al mes. Les corresponden 1.393,84 − 500 = 893,84 €, más el complemento para la infancia (115 € por el pequeño y 57,50 € por el mayor): 1.066,34 € al mes.
- Rosa, sola con su hijo de 10 años y sin ingresos en 2025. Renta monoparental de 1.115,07 € más 57,50 € del complemento para la infancia: 1.172,57 € al mes.
Son ejemplos sencillos, sin patrimonio ni pensiones en casa. Para tu caso, la Seguridad Social tiene un simulador en su página oficial del ingreso mínimo vital que da un importe aproximado.
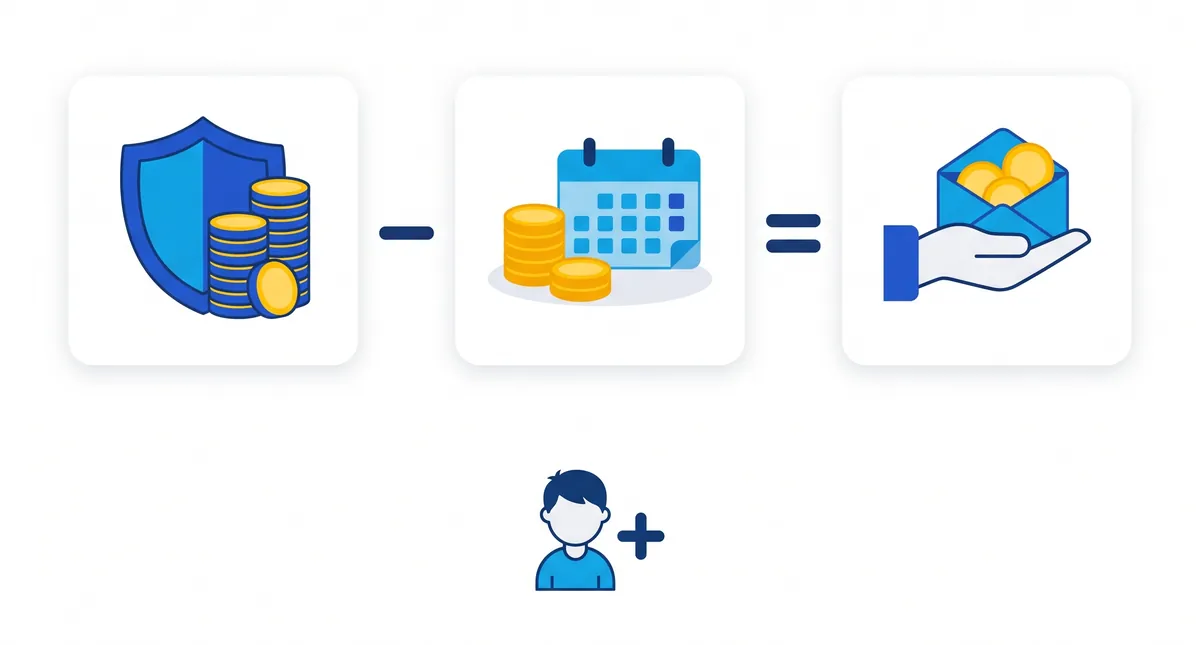
La regla para no perderse: lo que te garantizan, menos lo que entró en casa el año pasado, es lo que cobras. Y si hay menores, el complemento para la infancia va aparte, encima.
El complemento para la infancia: también si no te dan el ingreso mínimo vital
Si en casa hay menores, se suma cada mes una cantidad por cada uno, según la edad que tenía el 1 de enero (artículo 11.6). Las cuantías de 2026, según la Seguridad Social:
- Menos de 3 años: 115 € al mes.
- De 3 a 5 años: 80,50 € al mes.
- De 6 a 17 años: 57,50 € al mes.
Lo que casi nadie cuenta: sus límites son mucho más altos que los del ingreso mínimo vital. Puedes tener el complemento aunque no te den el ingreso mínimo vital. Basta con que los ingresos del hogar del año anterior no lleguen al triple de la renta garantizada, que el patrimonio neto quede por debajo del 150 % del límite y que se cumpla el límite de activos (cuentas, inversiones y otros inmuebles). Por ejemplo, para dos adultos y dos hijos, el triple de 16.726,08 € son 50.178,24 € al año. Una familia así que ingresó 30.000 € netos en 2025 no tiene ingreso mínimo vital, pero puede cobrar el complemento.
Se pide en la misma solicitud del ingreso mínimo vital. Y es incompatible con la antigua asignación por hijo a cargo sin discapacidad, si alguien en casa todavía la cobra.
¿Y si este año estás peor que el anterior?
Como cuentan los ingresos del año pasado, mucha gente que este año se ha quedado sin nada se queda fuera. Para eso existe la vulnerabilidad sobrevenida (artículo 11.5): del 1 de abril al 31 de diciembre puedes pedirlo con los ingresos de este año, contando la parte proporcional de lo que llevas ingresado. Si lo pides en 2026, tienes hasta el 31 de diciembre.
- El año anterior tus ingresos no pueden haber pasado del triple de la renta garantizada, ni tu patrimonio del límite normal (anexo IV).
- El paro, el subsidio o la renta activa de inserción que cobraste este año no cuentan, si ya se te acabaron cuando pides el ingreso mínimo vital.
- Al año siguiente, el INSS revisa con lo que ganaste de verdad. Si cobraste de más, te lo reclamará: así funciona un reintegro de prestaciones.
Qué ingresos cuentan y cuáles no
Cuentan los sueldos y lo que ganas como autónomo (lo que te queda después de gastos). También las pensiones y prestaciones, públicas o privadas, el paro, lo que cobras de alquileres (ingresos menos gastos) y las ganancias por vender algo (artículo 20.1). A todo eso se le resta lo que pagaste de IRPF y de cotizaciones (artículo 20.3).
No cuentan:
- Las ayudas para estudiar y las ayudas de vivienda, de alquiler o de compra.
- La pensión de alimentos que pagas a tus hijos, y la que te deben pagar a ti y no te pagan.
- La pensión compensatoria que pagas a tu expareja.
- El subsidio por desempleo que ya se te acabó cuando pides el ingreso mínimo vital.
- Algunas rentas que Hacienda deja libres de impuestos, como las indemnizaciones por daños personales o las becas públicas.
Cómo se pide el ingreso mínimo vital, paso a paso
- Revisa el padrón. Pide en tu ayuntamiento el certificado de empadronamiento colectivo e histórico: dice quién vive contigo y desde cuándo. Si sobra o falta alguien, arréglalo antes.
- Junta los papeles. DNI o NIE de todos, libro de familia y, si es tu caso, la sentencia o el convenio de separación, el certificado de discapacidad o la inscripción de la pareja de hecho. Los ingresos y el patrimonio el INSS los pide a Hacienda; tú firmas una declaración en la propia solicitud (artículo 27).
- Presenta la solicitud. Preferiblemente en la sede electrónica de la Seguridad Social, en el servicio «Ingreso Mínimo Vital», donde también se pide el complemento para la infancia. Para dudas, el teléfono de información es el 020.
- Si te falta un papel, no esperes. Puedes comprometerte a entregarlo después. El INSS te lo pedirá y te dará hasta 3 meses; si no llega, archiva tu solicitud (artículo 28.4).
- Espera la respuesta. Primero el INSS mira si cumples el requisito de ingresos; si no, te inadmite en 30 días. Si sigue adelante, tiene 6 meses para resolver; si no te contesta, es un no y puedes reclamar (artículo 28).
- Cobro. Si te lo conceden, se cobra desde el día 1 del mes siguiente a tu solicitud, con los atrasos (artículo 14). Por eso conviene pedirlo cuanto antes.
Mientras lo cobras: lo que tienes que hacer para no perderlo
- Avisar de cualquier cambio en 30 días naturales: un trabajo, alguien que entra o sale de casa, una mudanza o un cambio en el padrón (artículo 36).
- Hacer la declaración de la renta cada año, tú y todas las personas de tu hogar, aunque no estéis obligados por Hacienda.
- Avisar antes de salir de España si vas a estar fuera más de 90 días en el año.
- Contar con que la cantidad cambia: el INSS la revisa con los datos de Hacienda y puede subir o bajar (artículo 16).
¿Y si encuentras trabajo? El ingreso mínimo vital es compatible con trabajar, dentro de los límites que fija la ley (artículo 11.4). Lo que ganes cuenta como ingreso y hace que la cantidad baje. Si no avisas a tiempo, te pueden pedir que devuelvas lo cobrado de más.
Si te lo deniegan o te lo suspenden
Un «no» no es el final. Tienes 30 días hábiles desde que te notifican la resolución para presentar una reclamación previa ante el INSS, y a veces es mejor volver a pedirlo: lo explicamos, motivo por motivo, en qué hacer si te deniegan el ingreso mínimo vital. Y si ya lo cobrabas y te lo han parado, lo tuyo es una suspensión: mira qué hacer si te suspenden el ingreso mínimo vital.
Preguntas frecuentes sobre el ingreso mínimo vital
¿Cuánto cobra una persona sola de ingreso mínimo vital en 2026?
Como máximo 733,60 € al mes, menos los ingresos mensuales que tuvo el año anterior. Si tiene una discapacidad del 65 % o más, el máximo sube a 894,99 € al mes.
¿Cuánto tarda en concederse el ingreso mínimo vital?
El INSS tiene 6 meses para resolver. Si no contesta en ese tiempo, la solicitud se entiende denegada y puedes reclamar. Si te lo conceden, cobras desde el día 1 del mes siguiente a tu solicitud, con los atrasos.
¿Puedo cobrar el ingreso mínimo vital si trabajo?
Sí, es compatible con trabajar dentro de los límites de la ley. Lo que ganas cuenta como ingreso y hace que la cantidad baje. Tienes que avisar del nuevo trabajo en 30 días naturales.
¿Cuenta la casa en la que vivo para el ingreso mínimo vital?
No. La vivienda habitual no cuenta como patrimonio, ni tampoco su hipoteca. Sí cuentan otras casas, las cuentas, las inversiones y los planes de pensiones.
¿Puedo pedir el ingreso mínimo vital si vivo con mis padres?
Si vives con tus padres, formáis un mismo hogar y se suman los ingresos de todos. Para pedirlo solo para ti tendrías que vivir en otra casa y acreditar que vives por tu cuenta: 2 años si tienes menos de 30, y 1 año si tienes 30 o más.
¿El paro cuenta como ingreso para el ingreso mínimo vital?
Sí, el paro y los subsidios cuentan como ingresos. La excepción es el subsidio por desempleo que ya se te ha acabado cuando pides el ingreso mínimo vital: ese no cuenta.
¿Hay que renovar el ingreso mínimo vital cada año?
No hay que volver a pedirlo. El INSS lo revisa solo con los datos de Hacienda. Lo que sí tienes que hacer es la declaración de la renta cada año, tú y todos los de tu hogar.
¿Puedo cobrar el complemento por hijos sin cobrar el ingreso mínimo vital?
Sí. El complemento de ayuda para la infancia tiene límites más altos: basta con que los ingresos del hogar del año anterior no lleguen al triple de la renta garantizada y el patrimonio neto quede por debajo del 150 % del límite, además de cumplir el límite de activos (cuentas, inversiones y otros inmuebles).
¿Me pueden embargar el ingreso mínimo vital?
No, salvo en los casos y con los límites que fija la Ley General de la Seguridad Social. Tampoco se puede ceder a otra persona.