Incapacidad permanente total cualificada: el 20 % más a partir de los 55 años y cómo pedirlo
Actualizado el
La incapacidad permanente total cualificada es la misma pensión de la total, pero más alta: en vez del 55 % de tu base reguladora cobras el 75 %. Ese 20 % de más se da a partir de los 55 años y mientras no trabajes, porque la ley da por hecho que a esa edad cuesta mucho encontrar un empleo distinto del tuyo. No llega solo: si te reconocieron la total antes de los 55, o si dejaste de trabajar después, tienes que pedirlo. Aquí tienes quién tiene derecho, cuánto supone en euros, cómo se pide con el formulario del INSS y cuándo se para.
Si tienes la total y ya has cumplido 55 años, saca hoy tu resolución del INSS o la última carta de revalorización. Si pone el 55 % y no estás trabajando, lo más probable es que te falte el 20 %.
La total cualificada, en cuatro datos
Total normal: el 55 % de tu base reguladora
Total cualificada: el 75 % (un 20 % más)
Desde los 55 años y sin trabajar
Se pide con el formulario 6-062 del INSS
La «total» es la incapacidad permanente que te impide hacer tu trabajo de siempre, pero no otro distinto. Por eso puedes trabajar en otra cosa y seguir cobrando. El problema llega con la edad: con 55 años y sin formación para cambiar de oficio, ese «otro trabajo» muchas veces no aparece. Para esos casos, el artículo 196.2 de la Ley General de la Seguridad Social sube la pensión, y el artículo 6 del Decreto 1646/1972 pone la edad mínima en 55 años y fija la subida en un 20 % de la base reguladora.
Quién tiene derecho al 20 % de más
Tienes que cumplir estas tres condiciones a la vez:
- Tener reconocida una incapacidad permanente total para tu profesión habitual. Da igual que venga de una enfermedad común, de un accidente o de una enfermedad profesional.
- Haber cumplido 55 años.
- No estar trabajando, ni por cuenta ajena ni como autónomo, en nada que te dé de alta en la Seguridad Social.
No tienes que demostrar que has buscado trabajo ni presentar informes nuevos. En el formulario lo declaras tú: que tienes 55 años cumplidos, que te cuesta encontrar un empleo distinto del tuyo por tu preparación y por cómo está el trabajo donde vives, y que no trabajas.
Si eres o eras autónomo
También tienes el 20 %, con una condición más: no puedes ser titular de un negocio (un comercio, un taller, un bar, una explotación agraria o pesquera), ni como dueño ni como arrendatario ni como usufructuario. Lo dice el Real Decreto 463/2003 para los autónomos, los trabajadores del mar y los agrarios por cuenta propia, y solo para las incapacidades declaradas desde el 1 de enero de 2003. Si el negocio sigue a tu nombre aunque lo lleve otra persona, el INSS te dirá que no hasta que lo cambies.
⚠️ El 20 % no se suma solo
Si cuando te dieron la total ya tenías 55 años y no trabajabas, lo normal es que la resolución ya diga el 75 %. Pero si te la dieron antes, o en aquel momento trabajabas, el INSS no te lo va a sumar por su cuenta: lo tienes que pedir. Y si lo pides tarde, no recuperas todo lo que te tocaba (más abajo te contamos por qué).
Cuánto se cobra con la total cualificada
La cuenta es sencilla: coge la base reguladora que aparece en tu resolución del INSS y multiplícala por 0,75 en lugar de por 0,55. Se cobra en 14 pagas, igual que el resto de la pensión. Si crees que esa base está mal calculada, mira cómo revisar la base reguladora de tu pensión.
| Base reguladora | Total (55 %) | Cualificada (75 %) | Diferencia al mes | Diferencia al año (14 pagas) |
|---|---|---|---|---|
| 1.000 € | 550 € | 750 € | +200 € | +2.800 € |
| 1.400 € | 770 € | 1.050 € | +280 € | +3.920 € |
| 1.800 € | 990 € | 1.350 € | +360 € | +5.040 € |
| 2.200 € | 1.210 € | 1.650 € | +440 € | +6.160 € |
Cálculo con el 55 % del artículo 12.2 del Decreto 3158/1966 y el 20 % del artículo 6 del Decreto 1646/1972, a los que remite el artículo 196.2 de la Ley General de la Seguridad Social. Importes brutos al mes.
Un ejemplo: una camarera de piso de 56 años con una lesión de hombro tiene la total desde los 52, con una base reguladora de 1.400 €. Con la total cobra 770 € al mes (cuentas redondas, sin las revalorizaciones de estos años). Si pide la subida, pasa a 1.050 €: 280 € más al mes y 3.920 € más al año. Y la subida se mantiene mientras no vuelva a trabajar.
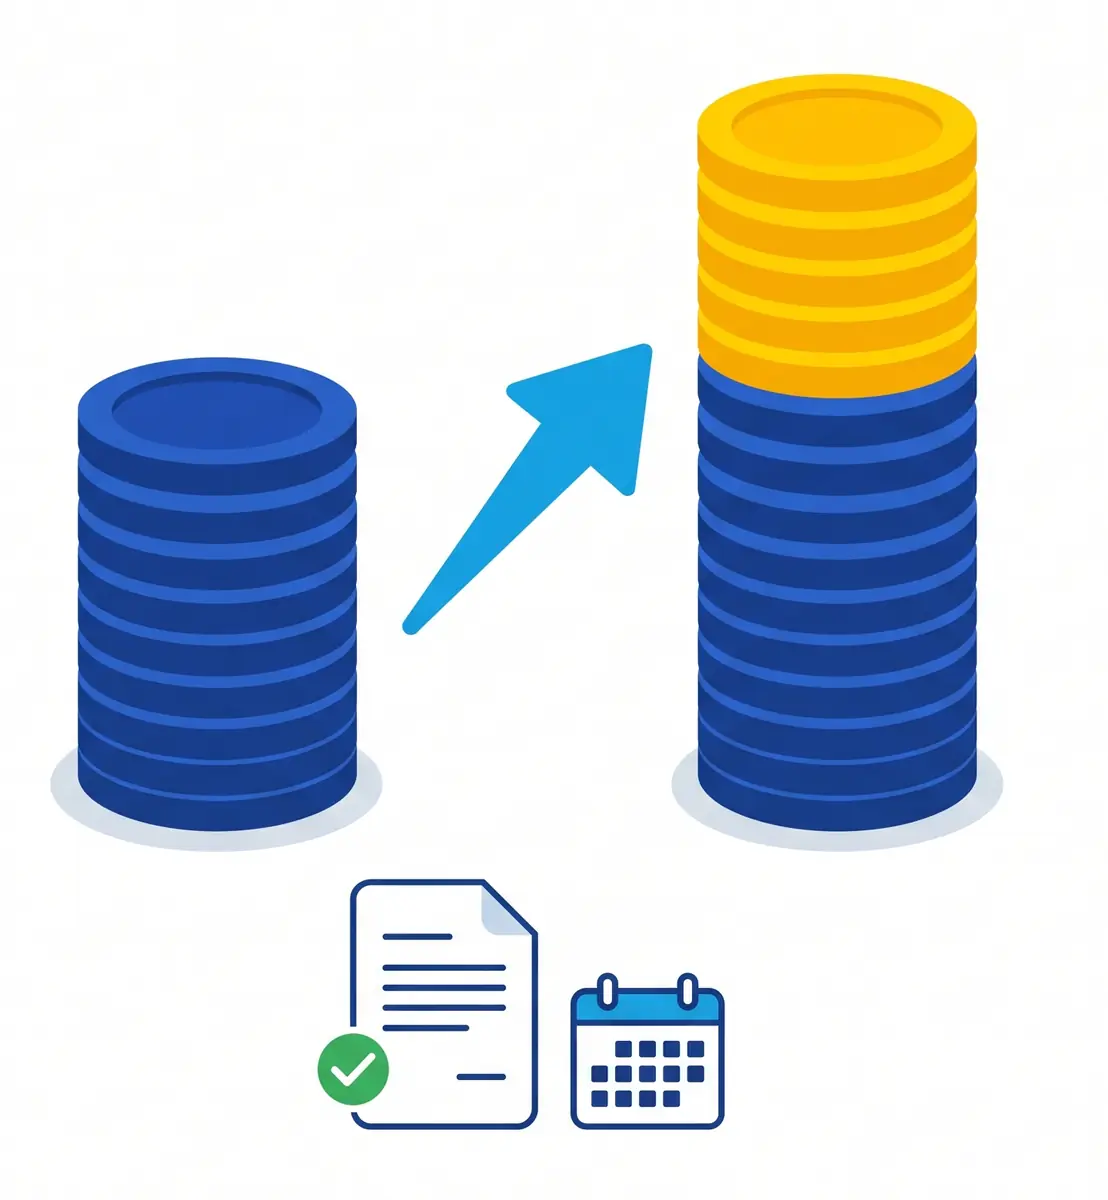
Fíjate en un detalle que confunde a mucha gente: la subida es un 20 % de la base reguladora, no un 20 % de lo que ya cobras. Con 770 € de pensión no son 154 € más, son 280 €.
Si la total viene de un accidente de trabajo o de una enfermedad profesional, la base reguladora se calcula de otra forma y puede salir más alta (por qué se cobra más por accidente de trabajo), pero el 20 % se suma igual. Y ojo con Hacienda: la total, con o sin el 20 %, paga IRPF; solo están exentas la absoluta y la gran incapacidad (artículo 7.f de la Ley del IRPF). Lo tienes explicado en el IRPF de la pensión de incapacidad.
La pensión mínima de la total en 2026
Si tu base reguladora es baja, puede que ni con el 75 % llegues a mucho. Para eso están las pensiones mínimas, que en 2026 fija el Real Decreto 241/2026. Al mes, en 14 pagas:
| Tu situación | Con cónyuge a cargo | Sin cónyuge (vives solo) | Con cónyuge que no está a tu cargo |
|---|---|---|---|
| Total, con 65 años o más | 1.256,60 € | 936,20 € | 888,70 € |
| Total, entre 60 y 64 años | 1.256,60 € | 875,90 € | 827,90 € |
| Total por enfermedad común, menos de 60 años | 690,20 € | 690,20 € | 684,30 € |
Fuente: anexo I del Real Decreto 241/2026 (BOE de 26 de marzo de 2026). Importes anuales divididos entre 14 pagas.
Para que te completen hasta la mínima, tus otros ingresos del año (sin contar la pensión) no pueden pasar de 9.442 € para que te completen del todo (si pasan un poco, te completan en parte); con cónyuge a cargo, la cuenta es otra. Todo el detalle está en el complemento a mínimos. Además, la ley pone un suelo: la total por enfermedad común nunca baja de 684,30 € al mes, tengas los ingresos que tengas (artículo 196.2 de la Ley General de la Seguridad Social).
Si te dieron la total antes de los 55 años
Es el caso más fácil de pasar por alto, y cada mes que tardas puede costarte dinero. Te reconocen la total con 48 o 52 años, cobras el 55 % y, al cumplir los 55, nadie te escribe para decirte que ya te toca más. El INSS no lo sube por su cuenta: lo tienes que pedir tú.
Para los autónomos, los trabajadores del mar y los agrarios por cuenta propia, la norma lo dice con todas las letras: el 20 % se aplica desde el día 1 del mes siguiente a cumplir los 55, si en esa fecha cumples los requisitos (Real Decreto 463/2003). Y cuando la subida llega años después de la total, el 20 % se calcula sobre tu base reguladora y, a lo que resulta, se le aplican las revalorizaciones que ha habido desde que te reconocieron la total.
Lo que pierdes si lo pides tarde
Aquí está el dinero que se escapa. La regla general del artículo 53.1 de la Ley General de la Seguridad Social es que, cuando pides algo a la Seguridad Social, te pagan como mucho desde tres meses antes de la fecha de tu solicitud. Si cumpliste 55 hace dos años y lo pides hoy, cobras los atrasos de tres meses, no de dos años.
Con una base reguladora de 1.400 €, esos dos años son 7.840 € de subida. Recuperas unos 980 € (los tres meses). Los otros 6.860 € no vuelven. Por eso, si ya tienes 55 años, no esperes a la próxima carta del INSS: pídelo esta semana.
Cómo pedir la total cualificada, paso a paso
- Mira tu resolución. Busca el porcentaje que te aplican. Si pone el 55 % y tienes 55 años o más, sigue. Si no sabes dónde mirarlo, te lo explicamos en cómo entender tu resolución del INSS.
- Descarga el formulario 6-062, «Solicitud de incremento del 20 % en la pensión de incapacidad permanente total por cumplir 55 años de edad», de la web de la Seguridad Social.
- Marca la casilla que te toca. La primera, si trabajabas por cuenta ajena. La segunda, si eras autónomo, del mar o agrario por cuenta propia: es la que incluye no tener ningún negocio a tu nombre.
- Preséntalo. Por la Sede Electrónica de la Seguridad Social, con certificado digital o Cl@ve permanente. Si no tienes ninguno, por el registro electrónico sin certificado que indica el propio formulario, por correo ordinario firmado o en un Centro de Atención e Información de la Seguridad Social (CAISS) con cita previa: 901 10 65 70 o 91 541 25 30.
- Deja que el INSS consulte tus datos. El formulario te pide el consentimiento. Si no lo das, te pedirán los papeles y tendrás 10 días hábiles para entregarlos.
- Guarda el justificante con la fecha. Esa fecha es la que cuenta para los tres meses de atrasos.
La respuesta te llega como notificación electrónica en la Sede de la Seguridad Social, así que entra de vez en cuando a mirarla.
Cuándo se para el 20 %
El incremento no es para siempre pase lo que pase. Hay dos situaciones que lo dejan en suspenso, y en las dos se recupera cuando terminan.
Si vuelves a trabajar
Con la total puedes trabajar en algo distinto de lo tuyo y seguir cobrando la pensión (artículo 198.1 de la Ley General de la Seguridad Social; lo tienes en qué trabajos puedes hacer con la total). Pero el 20 % queda en suspenso mientras tengas un empleo (artículo 6 del Decreto 1646/1972). No lo pierdes para siempre: cuando dejas de trabajar, lo vuelves a pedir con el mismo formulario.
Avisa al INSS en cuanto empieces a trabajar. Si sigues cobrando el 20 % sin derecho, te pedirán que lo devuelvas, y eso se descuenta de la pensión (cuando el INSS te reclama dinero).
Si cobras el paro
El paro y la pensión de la total se pueden cobrar a la vez cuando la pensión ya era compatible con el trabajo que has perdido (artículo 282.1 de la Ley General de la Seguridad Social). El 20 %, no: el Tribunal Supremo dijo en su sentencia de 26 de octubre de 2022 (recurso 4256/2019) que el paro sustituye al sueldo igual que el trabajo, así que mientras cobras la prestación por desempleo no cobras la subida. Cuando se acabe el paro, pídela.
Si el INSS te lo deniega o el porcentaje no cuadra
Si te lo deniegan (por ejemplo, porque creen que trabajas o que tienes un negocio a tu nombre) o la cifra no sale, tienes 30 días desde que te notifican para presentar una reclamación previa ante el INSS (artículo 71 de la Ley reguladora de la jurisdicción social). No cuesta nada y no hace falta abogado. Si en 45 días no contestan, se entiende denegada y puedes ir al Juzgado de lo Social en los 30 días siguientes. Cómo se cuentan esos días, en los plazos de la reclamación previa.
Acompaña la reclamación con lo que pruebe tu situación: tu vida laboral (demuestra que no estás de alta en ningún régimen), la baja del negocio si eras autónomo, o el papel del SEPE con la fecha en que terminó tu paro.
Preguntas frecuentes
¿Qué es la incapacidad permanente total cualificada?
Es la pensión de incapacidad permanente total con un 20 % más de la base reguladora. Se da a partir de los 55 años a quien no trabaja, porque la ley presume que a esa edad cuesta encontrar un empleo distinto del habitual. Pasas de cobrar el 55 % al 75 % de tu base reguladora.
¿Cuánto se cobra con la total cualificada?
El 75 % de tu base reguladora, en 14 pagas. Con una base de 1.400 € son 1.050 € al mes, 280 € más que con la total normal (770 €). Si la cifra queda por debajo de la pensión mínima y tus otros ingresos no pasan de 9.442 € al año, te completan hasta la mínima (si pasan un poco, en parte).
¿Se cobra automáticamente al cumplir 55 años?
No. Si te reconocieron la total antes de los 55, o trabajabas cuando te la dieron, tienes que pedir el incremento con el formulario 6-062 del INSS (si eres trabajador del mar, ante el Instituto Social de la Marina). Si no lo pides, sigues cobrando el 55 %.
¿Puedo trabajar si cobro la total cualificada?
Puedes trabajar en algo distinto de tu profesión habitual y seguir cobrando la pensión, pero el 20 % queda en suspenso mientras trabajes. Cuando dejes el empleo, vuelves a pedirlo. Avisa al INSS antes de empezar para no tener que devolver dinero.
¿La total cualificada es compatible con el paro?
La pensión de la total sí puede cobrarse junto al paro si era compatible con el trabajo que perdiste, pero el 20 % no. El Tribunal Supremo (sentencia de 26 de octubre de 2022) dijo que el incremento no se cobra mientras se cobra la prestación por desempleo.
Si lo pido tarde, ¿me pagan desde que cumplí los 55?
No. Como regla general, la Seguridad Social solo paga los atrasos de los tres meses anteriores a la fecha de la solicitud (artículo 53.1 de la Ley General de la Seguridad Social). Lo que pase de ahí se pierde, así que conviene pedirlo en cuanto cumplas los requisitos.
¿Los autónomos tienen la total cualificada?
Sí, con las mismas condiciones (55 años y no trabajar) y una más: no ser titular de ningún negocio, comercio o explotación, ni como dueño ni como arrendatario. Para ellos el 20 % se aplica desde el día 1 del mes siguiente a cumplir los 55.
¿Qué pasa con la total cualificada cuando me jubilo?
Al cumplir la edad ordinaria de jubilación (en 2026, 66 años y 10 meses, o 65 si has cotizado 38 años y 3 meses), la pensión de incapacidad permanente pasa a llamarse de jubilación, pero no cambia nada de lo que cobras (artículo 200.4 de la Ley General de la Seguridad Social).