La regularización de autónomos viene mal: los errores más frecuentes y cómo alegar
La regularización de cuotas de autónomos se hace con un cruce automático de datos entre Hacienda y la Seguridad Social, y los cruces automáticos fallan. En las dos regularizaciones anteriores, los errores más repetidos fueron los de autónomos societarios, los de pluriactividad, los meses que no debían regularizarse y las notificaciones que solo vio la gestoría. Si tu resolución no cuadra con tu renta de 2025, tienes un mes desde la notificación para presentar un recurso de alzada, y ese mes no espera a nada.
Aquí tienes los seis errores que más se repiten, cómo detectar cada uno comparando la carta con tus papeles, y el orden exacto para alegar: trámite de audiencia, recurso de alzada, Hacienda y, si hace falta, los tribunales. Si lo que buscas es saber qué es la carta y cuándo llega, está en la guía de la carta de la regularización; si la cuenta es correcta y te reclaman, en cómo pagar o aplazar lo que te reclaman; y si te devuelven, en la devolución de la regularización.
Necesitas tres papeles sobre la mesa: la resolución de la Tesorería, tu renta de 2025 y el informe de bases de cotización mes a mes (en Import@ss). Casi todos los errores se ven cruzando esos tres documentos.
Recurso de alzada: un mes desde la notificación, ante la Tesorería
Recurrir no para el plazo de pago: paga o aplaza igualmente
Si el error está en tu renta, el camino empieza en Hacienda
Primero, comprueba la cuenta: los cuatro datos que tienes que cruzar
Antes de hablar de errores, rehaz la cuenta. La resolución te da los rendimientos computables que ha usado la Tesorería, los días regularizables, la base definitiva de cada mes y el importe. Compara cada dato con su fuente:
| Dato de la resolución | Con qué lo compruebas | Qué tiene que cuadrar |
|---|---|---|
| Rendimientos computables | Tu renta de 2025 | Rendimiento neto + cuotas de autónomo (en estimación directa), menos el 7 % (3 % si eres societario) |
| Días regularizables | Tu informe de vida laboral y tus partes de baja o resoluciones de cese | Días de alta del año menos los meses de baja, cese, nacimiento o tarifa plana |
| Base definitiva mensual | Las tablas de tramos de 2025 | La mínima o la máxima del tramo en el que cae tu promedio mensual |
| Importe | Tus bases de cotización mes a mes (Import@ss) | Diferencia de base × 31,40 % × meses regularizables |
Fuente: artículos 308.1.c y 309 de la Ley General de la Seguridad Social y artículo 46 del Reglamento General sobre Cotización. Las tablas de tramos están en nuestra guía de cotización por ingresos reales.
Los seis errores más frecuentes en la regularización y cómo detectarlos
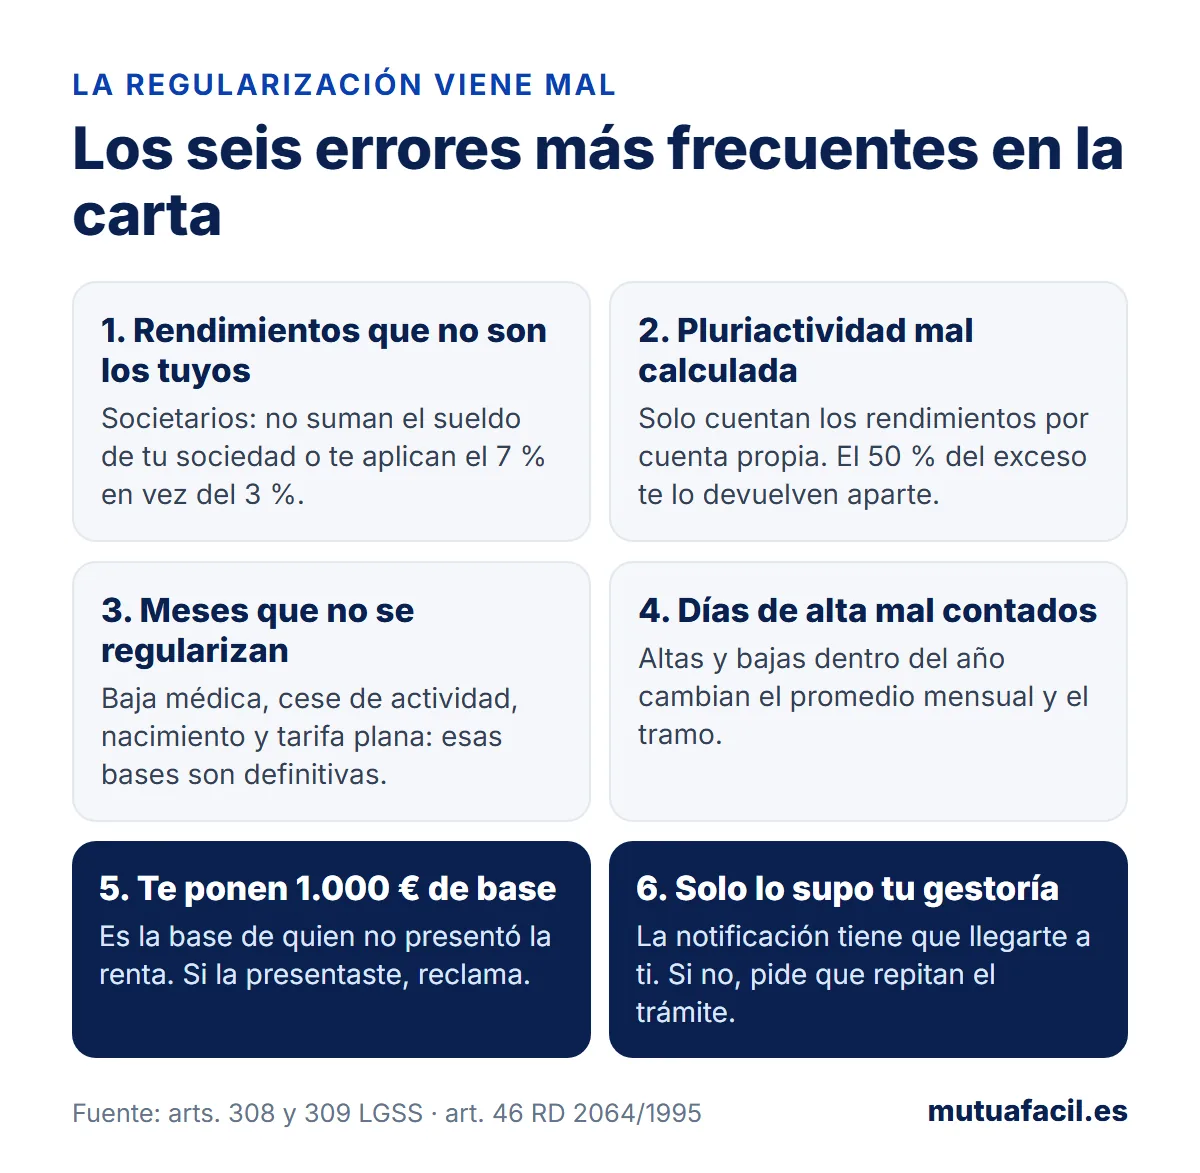
1. Los rendimientos no son los tuyos (el error clásico del autónomo societario)
Si eres administrador o socio con al menos el 33 % de tu sociedad (o el 25 % si eres administrador), tus rendimientos computables son la suma de tu sueldo, tus dividendos y lo que te pague la sociedad, con una deducción del 3 %, no del 7 %. Y tu base definitiva nunca puede bajar de 1.000 € al mes en 2025. Los errores van en los dos sentidos: Hacienda a veces no comunica bien los rendimientos del trabajo de la sociedad y la Tesorería regulariza con cero ingresos (y aplica los 1.000 €), o suma rendimientos que no son de la sociedad. Si tienes dudas de tu caso, empieza por nuestra guía del autónomo societario.
2. Pluriactividad mal calculada
Si fuiste autónomo y asalariado a la vez, para la regularización solo cuentan los rendimientos de tu actividad por cuenta propia. En 2026 hubo liquidaciones de más de 2.000 € a pluriactivos porque se cruzaron datos que no correspondían, y en algunos casos la propia Tesorería envió después una segunda resolución corrigiéndolas. Además, si entre los dos regímenes pagaste más de 16.672,66 € por contingencias comunes en 2025, tienes derecho al reintegro del 50 % del exceso, que va aparte. Comprueba que la resolución no incluye tu nómina como rendimiento.
3. Meses que no debían regularizarse
Los meses en los que cobraste una baja médica, una prestación por nacimiento, por riesgo durante el embarazo o la lactancia, o el cese de actividad, tienen base definitiva y no se regularizan (artículo 309 de la Ley General de la Seguridad Social). Tampoco los meses de tarifa plana ni los que ya se usaron para calcular una prestación. Si la resolución cuenta 365 días regularizables y tú estuviste tres meses de baja en 2025, ahí está el error. Cómo funciona la baja del autónomo y qué papeles la acreditan: la baja médica del autónomo.
4. Días de alta mal contados
El promedio mensual se calcula repartiendo tus rendimientos anuales entre los días que estuviste de alta y multiplicando por 30. Si te diste de alta en abril y la Tesorería te cuenta 365 días, tu promedio sale más bajo (y la devolución, mayor de lo que toca, lo que luego te reclamarán); si te cuenta menos días de los reales, tu promedio sube de tramo y te reclaman de más. Cruza los días con tu informe de vida laboral.
5. Te aplican la base de 1.000 € de quien no presentó la renta
Si no presentaste la renta de 2025, o la presentaste sin ingresos en estimación directa, la ley fija tu base definitiva en la mínima del grupo 7 del régimen general: 1.000 € en 2025. Pero si sí la presentaste y la Tesorería te aplica esa base, es que Hacienda no le ha comunicado tus datos: recurre adjuntando la renta. Y si la presentaste fuera de plazo, presenta el justificante y pide que rehagan la cuenta.
6. La notificación solo la vio tu gestoría
Aunque tengas a tu gestoría autorizada para recibir notificaciones, tú eres el interesado y la comunicación tiene que llegarte también a ti. En 2026 hubo autónomos que perdieron el plazo para elegir mantener su base porque el trámite de audiencia solo lo recibió la gestoría, y los tribunales han obligado a la Tesorería a repetir el trámite y dar un nuevo plazo. Si te pasó, alégalo: no es un plazo perdido.
Hay un séptimo «error» que no lo es: que te reclamen hasta la base mínima del tramo aunque solo te pasaras por poco. Así funciona la ley, y recurrirlo no sirve. Tampoco sirve alegar que no sabías que había que subir la base.
Cómo alegar, en orden: audiencia, recurso de alzada, Hacienda y tribunales
No todo se alega igual ni ante el mismo sitio. El orden importa porque cada vía tiene su plazo y su objeto.
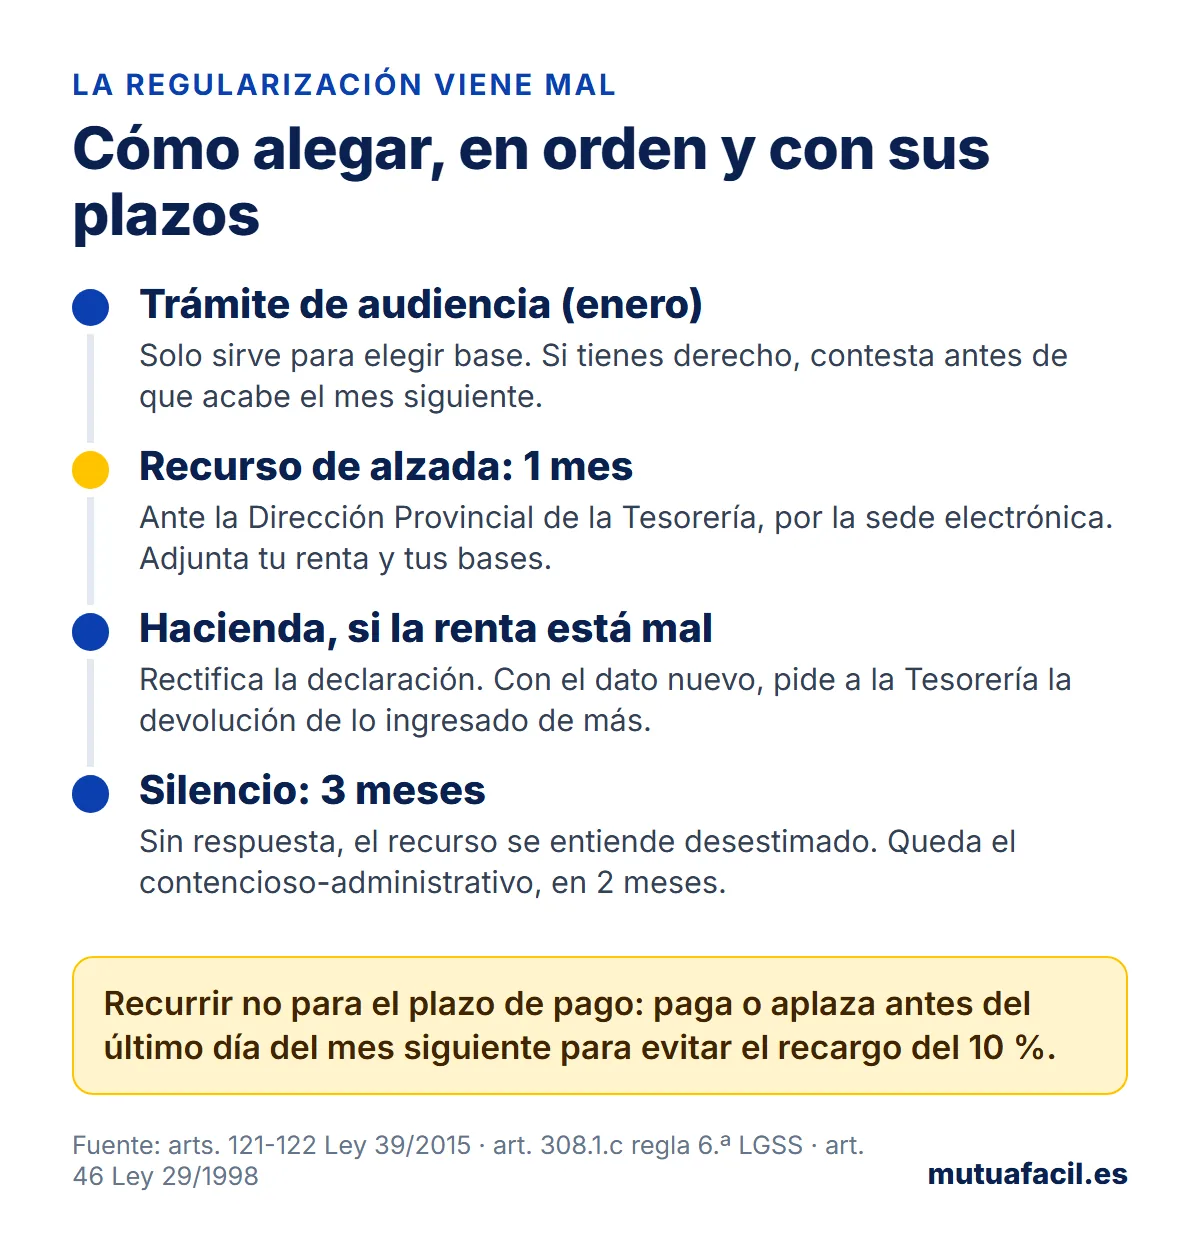
Paso 1. El trámite de audiencia: solo para elegir base
Si estabas de alta el 31 de diciembre de 2022 y cotizaste por encima de tu tramo, la Tesorería te manda en enero una comunicación para que elijas entre cobrar la devolución o mantener tu base. No es el sitio para discutir la cuenta: es solo para ejercer esa opción, hasta el último día del mes siguiente. Si además crees que los rendimientos están mal, espera a la resolución y recúrrela.
Paso 2. El recurso de alzada: un mes desde la notificación
Contra la resolución de la regularización cabe recurso de alzada ante la Dirección Provincial de la Tesorería General de la Seguridad Social, en el plazo de un mes desde el día siguiente a la notificación (artículos 121 y 122 de la Ley 39/2015). Se presenta por la sede electrónica, en «Impugnaciones ante la Tesorería General de la Seguridad Social». Si no abriste la notificación, el mes cuenta desde que se dio por notificada, a los 10 días.
El escrito no necesita abogado ni fórmulas. Tiene que llevar:
- Tus datos y el número de afiliación, y la resolución que recurres (número de expediente y fecha de notificación).
- Los hechos: qué dice la resolución y qué dicen tus papeles, con cifras. «La resolución computa 31.200 € de rendimientos; mi declaración de la renta de 2025, casilla X, refleja 18.400 €.»
- La norma que se incumple: el artículo 308.1.c si el error está en los rendimientos o el cálculo; el artículo 309 si han regularizado meses de baja o de cese; el artículo 46 del Reglamento de Cotización si han contado mal los días.
- Lo que pides: que anulen la resolución y dicten otra con los datos correctos, o que rehagan la cuenta; y, si ya pagaste, que te devuelvan la diferencia.
- Las pruebas: renta de 2025, informe de bases, vida laboral, partes de baja, resolución del cese, certificado de retenciones de tu sociedad si eres societario.
⚠️ El recurso no para el plazo de pago
Si la resolución te reclama dinero, tienes que pagarlo o pedir aplazamiento antes del último día del mes siguiente aunque hayas recurrido. El recurso solo suspende la recaudación si avalas la deuda. Si ganas, te devuelven lo ingresado.
La Tesorería tiene tres meses para resolver. Si no contesta, el recurso se entiende desestimado por silencio y puedes pasar al paso 4. Si lo presentas fuera del mes, no lo estudiarán: el plazo es estricto.
Paso 3. Si el error está en tu renta: Hacienda primero
A veces la Tesorería ha hecho bien su parte: el dato equivocado estaba en tu declaración de la renta. En ese caso recurrir a la Tesorería no sirve, porque ha usado el dato que Hacienda le dio. El camino es rectificar la declaración de 2025 en Renta Web (artículo 120.3 de la Ley General Tributaria). Cuando Hacienda modifica tus rendimientos, lo comunica a la Tesorería, y entonces tú puedes pedir la devolución de lo que ingresaste de más, como dice la regla 6.ª del artículo 308.1.c. Si la rectificación sube tus rendimientos, el expediente pasa a la Inspección de Trabajo, que calculará lo que falta.
Paso 4. El contencioso-administrativo: dos meses y con abogado
Si el recurso de alzada se desestima (por escrito o por silencio), queda el recurso contencioso-administrativo ante el Juzgado de lo Contencioso, en dos meses desde la notificación de la desestimación (artículo 46 de la Ley 29/1998). Ahí hacen falta abogado y procurador. Compensa cuando la cantidad es alta y el error, claro; para diferencias pequeñas, el coste supera la deuda.
Regla práctica: si el error es de la Tesorería (días, meses, cálculo), recurso de alzada. Si el error es de tu renta, rectificación en Hacienda y después devolución. Si no sabes de quién es, recurre dentro del mes y rectifica la renta a la vez: los dos caminos son compatibles.
Lo que no se puede cambiar aunque la regularización esté mal
- Las prestaciones que ya cobraste. La ley dice que su cuantía es definitiva: una regularización corregida no sube ni baja una baja o un cese ya reconocidos.
- Los recargos e intereses que pagaste por cuotas atrasadas: no se devuelven nunca, ni aunque la cuenta salga a tu favor.
- Una base alta elegida en 2023 o después. La opción de mantener la base solo protege hasta la que tenías el 31 de diciembre de 2022.
- El tramo al que «deberías» haber subido. La Tesorería no te sube a tu rendimiento real: solo cubre hasta la base mínima del tramo. Y no admite como alegación que no sabías que tenías que cambiar la base. Para 2026 aún estás a tiempo: cómo cambiar la base de cotización.
Si además de la regularización arrastras cuotas pendientes, conviene ordenarlo todo a la vez, porque la deuda bloquea las prestaciones: lo explicamos en deuda con la Seguridad Social siendo autónomo. Y todo lo demás sobre tus cuotas y tus derechos, en la guía de autónomos y Seguridad Social.
Preguntas frecuentes sobre los errores de la regularización
¿Cuánto tiempo tengo para recurrir la regularización de cuotas?
Un mes desde el día siguiente a la notificación de la resolución, mediante recurso de alzada ante la Dirección Provincial de la Tesorería. Si no abriste la notificación electrónica, el mes cuenta desde que se dio por notificada, a los 10 días naturales.
¿Dónde se presenta el recurso de alzada contra la regularización?
En la sede electrónica de la Seguridad Social, en el trámite «Impugnaciones ante la Tesorería General de la Seguridad Social», con certificado digital, Cl@ve o DNI electrónico. Adjunta la resolución, tu renta de 2025 y las pruebas del error.
Si recurro, ¿tengo que pagar mientras tanto?
Sí. El recurso no suspende el plazo de pago, salvo que avales la deuda. Paga o pide aplazamiento antes del último día del mes siguiente a la notificación; si el recurso prospera, te devuelven lo ingresado.
La Tesorería ha usado unos rendimientos que no coinciden con mi renta, ¿qué hago?
Primero comprueba si el dato está mal en la resolución o en tu propia renta. Si tu renta es correcta, recurso de alzada en un mes adjuntándola. Si el error está en tu renta, rectifícala en Hacienda y, cuando comunique el dato nuevo, pide a la Tesorería la devolución de lo ingresado de más.
Me han regularizado los meses que estuve de baja, ¿es correcto?
No. Los meses con prestación por baja médica, nacimiento, riesgo durante el embarazo o la lactancia, o cese de actividad, tienen base definitiva y quedan fuera de la regularización por ley. Recurre adjuntando los partes de baja o la resolución de la prestación.
Mi gestoría recibió la notificación y yo no, ¿he perdido el plazo?
No necesariamente. Tú eres el interesado y la notificación tiene que llegarte también a ti. Los tribunales han obligado a la Tesorería a repetir el trámite de audiencia y dar un nuevo plazo cuando solo se notificó a la gestoría. Alégalo por escrito cuanto antes.
¿Puedo recurrir porque me reclaman mucho dinero aunque la cuenta esté bien?
No tiene recorrido. La ley obliga a regularizar hasta la base mínima del tramo y no admite el desconocimiento como excusa. Lo que sí puedes hacer es pedir un aplazamiento de hasta cinco años antes de que acabe el plazo de pago.
¿Qué pasa si la Tesorería no contesta a mi recurso?
Si pasan tres meses sin respuesta, el recurso se entiende desestimado por silencio administrativo. A partir de ahí puedes presentar recurso contencioso-administrativo ante el Juzgado de lo Contencioso, con abogado y procurador.