La Seguridad Social me ha embargado la cuenta o la nómina: cómo pararlo
Actualizado el
Un embargo de la Seguridad Social se para de tres maneras: pagando la deuda, consiguiendo un aplazamiento o recurriendo, si el embargo está mal hecho (aunque recurrir, por sí solo, no lo frena). Para recurrir tienes 1 mes desde que te notifican la diligencia de embargo. Y si te han retenido dinero en el banco, hay otra fecha más cercana: a los 10 días naturales el banco se lo entrega a la Tesorería.
Dinero retenido en el banco: 10 días naturales antes de que salga de tu cuenta.
Recurso de alzada contra el embargo: 1 mes.
Sueldo o pensión: no se puede embargar hasta 1.221 € al mes con 14 pagas, o 1.424,50 € con 12 (2026).
Quien embarga no es «la Seguridad Social» en general. Es la Tesorería General de la Seguridad Social, a través de una oficina que se llama Unidad de Recaudación Ejecutiva (URE). Su nombre y tu número de expediente vienen en la carta. Con esa oficina es con la que vas a tratar.
Por qué te embargan: el camino hasta aquí
El embargo nunca es el primer paso. Antes hubo una deuda (cuotas de autónomo sin pagar, una regularización, una prestación que te piden devolver) y varias cartas, por este orden:
- Reclamación de deuda. Te dicen cuánto debes y te dan un plazo para pagar. Con las cuotas mensuales de autónomo sin pagar, este paso no existe: la primera carta es ya la providencia de apremio (artículo 85 del Reglamento de Recaudación).
- Providencia de apremio. La deuda ya lleva recargo y te dan 15 días para pagarla. Si no pagas, la ley permite embargar (artículo 38 de la Ley General de la Seguridad Social).
- Diligencia de embargo. Es la carta que tienes ahora: ya han ido a por tu cuenta, tu nómina u otro bien.
Si las cartas anteriores no te llegaron nunca, apúntalo: es uno de los motivos para recurrir. Muchas llegan solo por vía electrónica y se dan por notificadas a los 10 días naturales aunque no las abras. Lo explicamos en notificaciones de la Seguridad Social.
Lo primero: mira qué te han embargado
La diligencia dice qué bien han trabado. Los dos casos más habituales son la cuenta del banco y el sueldo. No funcionan igual.
| Qué embargan | Cómo funciona | Tu margen |
|---|---|---|
| Cuenta del banco | El banco retiene el saldo que haya ese día, hasta el importe de la deuda | 10 días naturales antes de que el dinero salga |
| Nómina o pensión | Tu empresa o quien te paga retiene una parte cada mes | Solo lo que pase del salario mínimo: 1.221 € con 14 pagas, 1.424,50 € con 12 |
| Otros bienes | Facturas pendientes, devoluciones, coche o vivienda | Depende del bien |
Fuente: artículos 96 y 101 del Reglamento General de Recaudación de la Seguridad Social (Real Decreto 1415/2004) y artículo 607 de la Ley de Enjuiciamiento Civil.
La Tesorería elige los bienes por lo fácil que es cobrarlos y lo poco que te perjudique. Por eso casi siempre empieza por el dinero. Puedes proponer que embarguen otro bien en su lugar, pero la norma no deja aplazar el embargo de las cuentas (artículo 91 del Reglamento).
Embargo de la cuenta: los 10 días que importan
Cuando la Tesorería embarga una cuenta, el banco no le manda el dinero ese mismo día. Lo retiene. Y lo ingresa en la Tesorería cuando pasan 10 días naturales desde el día siguiente a la retención, salvo que la URE le diga otra cosa antes (artículo 96 del Reglamento de Recaudación).
Esos 10 días son tu ventana. Si el embargo tiene un fallo (dinero que no se puede embargar, deuda ya pagada, cuenta que no es solo tuya), te interesa que la URE lo vea antes de que el dinero salga. Después también se puede reclamar, pero ya no se trata de frenar: se trata de que te devuelvan.
Tres cosas que conviene saber:
- Embargan el saldo de ese día, no lo que entre después. Si la deuda no queda cubierta, pueden mandar otra orden más adelante o ir a por otros bienes.
- Alcanza a todas tus cuentas en ese banco, hasta el importe de la deuda.
- El banco no decide nada. Cumple la orden. Quien puede levantar el embargo es la URE.
Si la cuenta es compartida
Solo pueden embargar la parte del deudor. La norma presume que el saldo es de los titulares a partes iguales: si sois dos, la mitad. Pero admite prueba en contra. Si el dinero es en realidad del otro titular (su nómina, su pensión, una herencia suya), se puede acreditar con extractos y pedir que el embargo se limite. Si estáis casados en gananciales puede ser distinto, porque el dinero común responde de ciertas deudas de cualquiera de los dos.
Si en esa cuenta cobras la nómina o la pensión
Aquí está el fallo más frecuente. El sueldo y la pensión tienen una parte que la ley protege. El Reglamento de la Seguridad Social manda aplicar a sueldos y pensiones los límites del artículo 607 de la Ley de Enjuiciamiento Civil (artículo 92.2), pero no dice qué pasa cuando ese dinero ya está en la cuenta.
Para Hacienda la regla sí está escrita: si en la cuenta se cobra habitualmente el sueldo o la pensión, los límites se aplican sobre lo ingresado por ese concepto ese mes o, si no, el anterior (artículo 171.3 de la Ley General Tributaria). Las normas de la Seguridad Social no tienen una regla igual. Aun así, puedes pedir a la URE que aplique el mismo criterio, citando el artículo 92.2 y con el extracto que demuestre que ese saldo es tu nómina o tu pensión del mes. No está garantizado que lo acepte, pero es un motivo serio y conviene alegarlo dentro de los 10 días.
Con ese criterio, lo que ha entrado como nómina o pensión este mes quedaría protegido hasta el mínimo. Lo que tenías ahorrado de meses anteriores cuenta como saldo normal.
Embargo de la nómina o la pensión: cuánto pueden quitarte
La regla es la misma para todos los embargos, sean de un juzgado, de Hacienda o de la Seguridad Social (salvo las deudas de pensión de alimentos, que tienen la suya): lo que no pase del salario mínimo no se toca. En 2026 el salario mínimo es de 1.221 € al mes en 14 pagas (Real Decreto 126/2026).
Ese es el número que verás en todas partes, pero depende de cómo cobres (artículo 27.2 del Estatuto de los Trabajadores):
- Con 14 pagas, lo protegido son 1.221 € cada mes. El mes en que cobras la extra junto con el sueldo, el doble: 2.442 €.
- Con 12 pagas (las extras repartidas en la nómina), lo protegido es el salario mínimo del año entre doce: 17.094 € ÷ 12 = 1.424,50 € al mes.
Por encima, se embarga por tramos (artículo 607 de la Ley de Enjuiciamiento Civil). La tabla está hecha con 14 pagas; con 12, lo protegido sube a 1.424,50 € y el 30 % se aplica a partir de ahí:
| Parte de tu sueldo neto | Se embarga |
|---|---|
| Hasta 1.221 € | Nada |
| De 1.221 a 2.442 € | El 30 % |
| De 2.442 a 3.663 € | El 50 % |
| De 3.663 a 4.884 € | El 60 % |
| De 4.884 a 6.105 € | El 75 % |
| Más de 6.105 € | El 90 % |
Fuente: artículo 607 de la Ley de Enjuiciamiento Civil y Real Decreto 126/2026, que fija el salario mínimo de 2026. Los tramos en euros son cálculo propio.
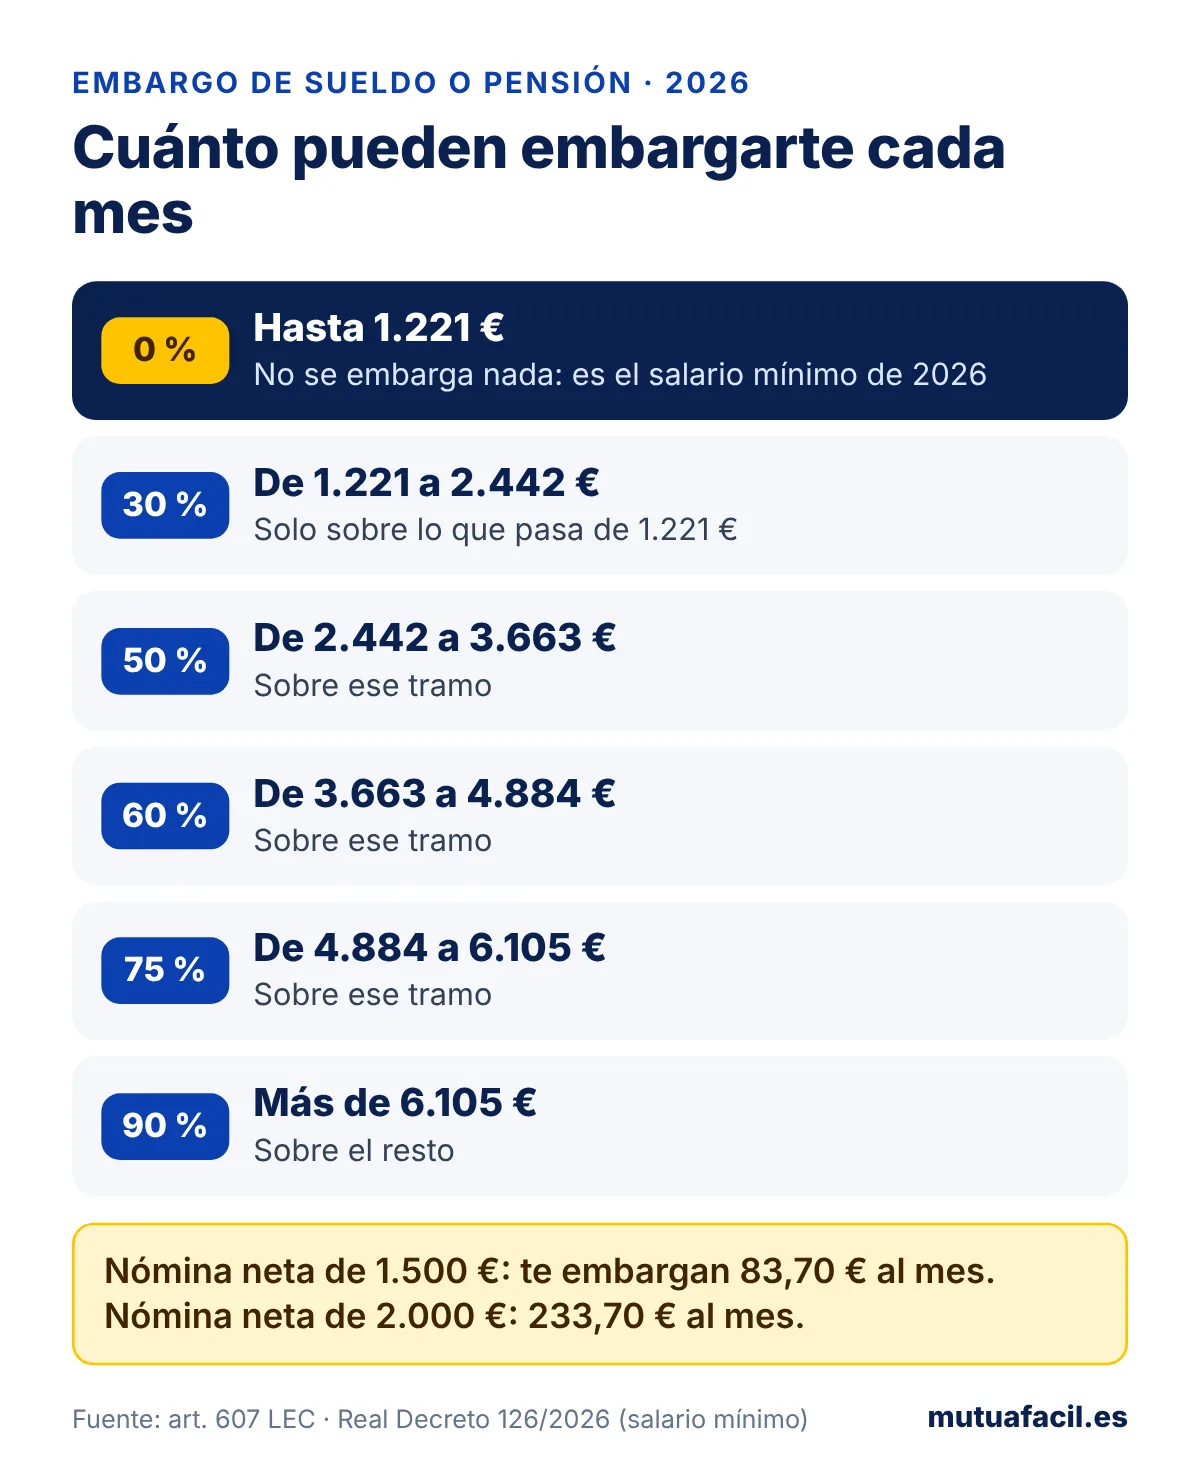
Dos ejemplos con 14 pagas. Con una nómina neta de 1.500 € solo se embarga el 30 % de lo que pasa del mínimo (279 €): 83,70 € al mes. Con 2.000 € netos, el 30 % de 779 €: 233,70 €. Con 12 pagas sale menos: 22,65 € y 172,65 €. Si te quitan más, pide que revisen el cálculo.
Cuatro detalles del mismo artículo que cambian la cuenta:
- Se calcula sobre el neto, después de la retención de Hacienda y de tu cotización.
- Si cobras de dos sitios, se suman (dos empleos, o sueldo y pensión). El mínimo protegido se descuenta una sola vez.
- Si tienes cargas familiares, se puede pedir una rebaja de entre el 10 % y el 15 % en los porcentajes de los tramos del 30, 50, 60 y 75 % (en el del 90 %, no). No es automática: hay que pedirla y justificarla.
- Vale también para autónomos. Sus ingresos profesionales tienen los mismos límites.
Si lo embargado es una pensión de incapacidad, la cuenta tiene matices propios, como las pagas extra o los complementos que no se tocan. Están en ¿pueden embargarme la pensión de incapacidad?
Cómo parar el embargo: las tres vías
1. Pagar la deuda
Es la única vía que levanta el embargo seguro. En cuanto la deuda queda pagada entera, la URE tiene que alzar los embargos y cancelar las anotaciones que haya hecho en los registros (artículo 95 del Reglamento). Si puedes pagar y la deuda es correcta, suele ser lo más barato: cada mes que pasa suma intereses.
Antes de pagar, pide el desglose: principal, recargo, intereses y costas. Y comprueba que no estás pagando algo que ya abonaste o que ha prescrito.
2. Pedir un aplazamiento
Si no puedes pagar de golpe, puedes pedir a la Tesorería pagar a plazos. Lo que dice la norma:
- Pedirlo no frena nada. Lo que suspende el procedimiento es que te lo concedan, y solo mientras cumplas (artículo 23 de la Ley General de la Seguridad Social y artículo 35 del Reglamento). Hasta entonces pueden seguir embargando.
- La Tesorería tiene 3 meses para contestar. Si no contesta, se entiende denegado.
- Puede durar hasta 5 años.
- Si la deuda no pasa del salario mínimo de un mes, en general lo deniegan (salvo en los aplazamientos automáticos).
- Con deudas de 150.000 € o menos no te piden aval. Eso sí: los embargos que ya estén hechos pueden mantenerse como garantía.
- No entran las cuotas de accidente de trabajo y enfermedad profesional ni la parte de cotización de los trabajadores. Esas hay que pagarlas en el mes siguiente a que te notifiquen la concesión; si no, el aplazamiento no vale.
- Se pagan intereses de demora. Y si fallas un pago o dejas de pagar las cuotas nuevas, el aplazamiento se da por incumplido y el apremio sigue donde se quedó (artículo 36).
La Tesorería lo concede valorando tu situación: no es un derecho automático. Cómo pedirlo paso a paso está en deuda con la Seguridad Social siendo autónomo.
⚠️ Pedir el aplazamiento no devuelve lo ya embargado
El aplazamiento, una vez concedido, frena los embargos nuevos. El dinero que ya ha salido de tu cuenta se aplica a la deuda. Por eso conviene pedirlo en cuanto llega la providencia de apremio, sin esperar al embargo.
3. Recurrir en alzada
Si el embargo está mal, se recurre. El recurso se llama de alzada, se presenta en 1 mes desde el día siguiente a la notificación y lo resuelve la propia Tesorería (artículo 46 del Reglamento y artículo 122 de la Ley 39/2015). No hace falta abogado.
Motivos que se pueden alegar:
- Han embargado dinero que no se puede embargar: sueldo o pensión por debajo del mínimo, o más porcentaje del permitido.
- La deuda está pagada, aplazada o prescrita. La Seguridad Social tiene 4 años para reclamar y cobrar las cuotas (artículo 24).
- No te notificaron la providencia de apremio (o la reclamación de deuda, cuando la hay).
- El dinero no es tuyo: cuenta compartida, ingresos de otra persona. Si el bien entero es de otra persona, ella puede reclamarlo ante la propia Tesorería con una tercería de dominio (artículo 132).
- Hay un error en el importe o en la persona.
Lo que no funciona: recurrir solo porque no puedes pagar. Para eso está el aplazamiento.
⚠️ Recurrir no para el embargo por sí solo
Mientras se resuelve el recurso, el procedimiento sigue, salvo que garantices la deuda con un aval o la consignes (artículo 46.2 del Reglamento). Por eso, si el fallo es claro, además del recurso conviene pedir por escrito a la URE que levante el embargo cuanto antes, con las pruebas delante.
La Tesorería tiene 3 meses para contestar. Si no contesta, el recurso se entiende desestimado y queda la vía judicial (contencioso-administrativa), que ya exige abogado: son 2 meses desde que te notifican la resolución del recurso.
Qué hacer hoy, paso a paso
- Lee la diligencia entera. Apunta la fecha en que te la notificaron, la URE que la firma, el número de expediente y qué bien han embargado.
- Pide el detalle de la deuda. De qué meses es, cuánto es principal y cuánto recargo. Puedes consultarlo en la Sede Electrónica de la Seguridad Social o pedirlo a la URE.
- Comprueba si lo embargado se podía embargar. Si es la nómina, haz la cuenta de la tabla. Si es la cuenta, mira qué ha entrado este mes y de quién es el dinero.
- Decide la vía: pagar, aplazar o recurrir. A veces son dos a la vez: recurres lo que está mal y aplazas lo que sí debes.
- Preséntalo por escrito y con registro, en la Sede Electrónica o en una oficina de registro. Guarda el justificante con la fecha.
- Si el dinero está retenido en el banco, no dejes pasar los 10 días. Cuentan desde el día siguiente a la retención, no desde que te llega la carta. Es el momento en que la URE todavía puede ordenar que se libere.
Errores que salen caros
- Ignorar la carta. El embargo no desaparece por no abrirla. Sigue con otros bienes: después de la cuenta puede venir la nómina, una devolución de Hacienda o el coche.
- Vaciar la cuenta y olvidarse. La deuda sigue ahí, con intereses, y la Tesorería tiene más sitios donde ir.
- Recurrir fuera de plazo. Pasado el mes, el embargo queda firme aunque tuvieras razón.
- Discutir con el banco. El banco no puede levantar nada.
- Seguir de alta sin poder pagar. Si eres autónomo, cada cuota impagada lleva un recargo del 10 % si la pagas dentro del mes natural siguiente y del 20 % después (artículo 30). Mira antes cómo darte de baja de autónomo o si te compensa cambiar tu base de cotización.
Y si la deuda no es correcta
A veces el problema no es el embargo, sino la deuda de la que viene: cuotas de meses en los que ya no trabajabas, una regularización mal calculada, un alta que nunca pediste. En ese caso hay que ir al origen:
- Si viene de la regularización anual de autónomos, mira me reclaman cuotas en la regularización.
- Si es un alta o una baja con la fecha equivocada, se pide que la corrijan y, con ello, que anulen la deuda de esos meses.
- Si lo que te reclaman es una prestación cobrada de más, el camino y los plazos son otros: los marca la resolución que te la reclamó.
Corregir el origen no para el embargo por sí solo. Mientras lo arreglas, sigue vigilando los plazos de la diligencia.
Preguntas frecuentes sobre el embargo de la Seguridad Social
¿Cuánto me pueden embargar de la nómina por una deuda con la Seguridad Social?
Nada hasta 1.221 € netos al mes en 2026 si cobras 14 pagas (1.424,50 € si cobras 12). De ahí al doble del salario mínimo, el 30 %, y sigue por tramos del 50, 60, 75 y 90 %. Con 1.500 € netos en 14 pagas son 83,70 € al mes.
¿Pueden embargarme toda la cuenta del banco?
Pueden retener todo el saldo que haya ese día hasta cubrir la deuda. Si ese dinero es tu sueldo o tu pensión del mes, puedes pedir a la URE que respete la parte protegida por la ley. Las normas de la Seguridad Social no lo dicen expresamente para las cuentas, así que hay que pedirlo y probarlo con el extracto.
¿Cuánto tarda el banco en entregar el dinero embargado?
10 días naturales desde el día siguiente a la retención. Hasta entonces el dinero sigue en tu cuenta, bloqueado, y la URE puede ordenar que se libere.
¿Qué plazo tengo para recurrir un embargo de la Seguridad Social?
1 mes desde el día siguiente a la notificación de la diligencia de embargo. Es un recurso de alzada ante la Tesorería General de la Seguridad Social y no necesitas abogado.
¿Si pido un aplazamiento me levantan el embargo?
Pedirlo no frena nada. Si te lo conceden, se suspende el procedimiento y no hay embargos nuevos mientras cumplas. Los que ya estén hechos pueden mantenerse como garantía, y lo ya cobrado se aplica a la deuda.
¿Pueden embargar la cuenta que comparto con mi pareja?
Solo la parte del deudor. Se presume que el saldo es a partes iguales, pero si el dinero es de la otra persona se puede probar con extractos y pedir que se limite el embargo.
¿Prescribe una deuda con la Seguridad Social?
Sí, a los 4 años. Pero el plazo se interrumpe cada vez que la Tesorería te notifica una reclamación o una actuación de cobro, así que es raro que prescriba una deuda que ya están apremiando.
¿Me pueden embargar si soy autónomo y no tengo nómina?
Sí: la cuenta, las facturas que te deben tus clientes, una devolución de Hacienda o tus bienes. Tus ingresos como autónomo tienen los mismos límites que un sueldo.