Providencia de apremio o reclamación de deuda de la Seguridad Social: qué significa cada carta y cómo recurrir en 1 mes
Actualizado el
Si te ha llegado una providencia de apremio de la Seguridad Social, tienes 15 días naturales para pagar antes de que te cobren intereses y puedan embargarte, y 1 mes para recurrir. Pero solo se puede recurrir por cinco motivos que marca la ley. Si lo que tienes es una reclamación de deuda, vas un paso antes: todavía puedes discutir la deuda entera.
Reclamación de deuda por cuotas: pagar hasta el día 5 o el día 20 del mes siguiente.
Providencia de apremio: 15 días naturales para pagar sin intereses ni embargo.
Recurso de alzada contra cualquiera de las dos: 1 mes.
Las dos cartas vienen de la Tesorería General de la Seguridad Social, se parecen mucho y hablan del mismo dinero. Pero no dan los mismos plazos ni dejan recurrir por lo mismo. Lo primero es saber cuál tienes: lo pone en el encabezado.
Por qué te llega ahora
Estas cartas casi nunca vienen de un gran impago. Lo habitual es algo pequeño que pasó hace meses: un recibo de autónomo que el banco devolvió, una regularización de cuotas que no se pagó en su plazo, un alta que la Tesorería hizo de oficio con fecha atrasada o una prestación que te piden devolver. Como muchas notificaciones llegan solo por vía electrónica, la primera noticia suele ser ya la segunda carta. No es raro y casi siempre tiene arreglo si te mueves dentro del plazo. Mira primero la fecha en que te notificaron la carta: todos los plazos de esta página se cuentan desde ese día. Y guarda el sobre o el justificante electrónico, que es la prueba de esa fecha.
Qué carta tienes: las tres que manda la Tesorería
Una deuda con la Seguridad Social puede pasar por tres cartas, en este orden. Cada una cierra una puerta. Pero si lo que debes son cuotas de autónomo, de empleada de hogar o de convenio especial, no hay reclamación de deuda: la primera carta ya es la providencia de apremio (artículo 85 del Reglamento de Recaudación).
| Carta | Qué significa | Para recurrir |
|---|---|---|
| Reclamación de deuda | Te dicen cuánto debes, con recargo, y hasta qué día puedes pagar | 1 mes. Puedes discutir todo |
| Providencia de apremio | La deuda ya es firme. 15 días naturales para pagar; después pueden embargar | 1 mes. Solo por 5 motivos |
| Diligencia de embargo | Ya han ido a por tu cuenta, tu nómina u otro bien | 1 mes. Sobre el embargo, no sobre la deuda |
Fuente: artículos 33 y 38 de la Ley General de la Seguridad Social y artículo 46 del Reglamento General de Recaudación (Real Decreto 1415/2004).
La idea que más cuesta ver: cuanto más avanza, menos puedes discutir. En la reclamación de deuda cabe cualquier argumento. En la providencia de apremio, solo cinco. Por eso no conviene dejar pasar la primera carta pensando «ya recurriré la siguiente».
La reclamación de deuda: el momento de discutirlo todo
Es la primera carta. La Tesorería te dice que debes unas cuotas (o una prestación que tienes que devolver, o una sanción), te suma el recargo y te da un plazo para pagar.
Hasta cuándo puedes pagar
Depende del día en que te la notifican (artículo 33 de la Ley General de la Seguridad Social):
- Si te llega entre el día 1 y el 15, puedes pagar hasta el día 5 del mes siguiente.
- Si te llega entre el 16 y el último día, hasta el día 20 del mes siguiente.
Recurrir no alarga ese plazo. Estos días son los de las cuotas: si te reclaman otra cosa, como una prestación que tienes que devolver, el plazo para pagar es el que diga tu carta. Y si esa prestación era o no indebida se discute con quien la pagó (el INSS o el SEPE), no con la Tesorería.
Cómo se recurre
Con un recurso de alzada, en el plazo de 1 mes desde el día siguiente a la notificación. Aquí puedes alegar lo que sea: que no debes esas cuotas, que ya estabas de baja, que el importe está mal, que la deuda ha prescrito o que el recargo no toca.
Un límite importante: recurrir no para el cobro. Solo se suspende si garantizas la deuda con un aval o consignas el importe. Si no, y no pagas, el procedimiento sigue y llegará la providencia de apremio.
⚠️ Si no pagaste por un error de la Tesorería, no hay recargo
Cuando el pago fuera de plazo se debe a un error de la propia Administración (por ejemplo, un cargo que no pasó al banco estando bien domiciliado), la ley dice que no se aplica recargo ni intereses (artículo 28 de la Ley General de la Seguridad Social). Hay que probarlo.
La providencia de apremio: 15 días y cinco motivos
Es la segunda carta, y la que más asusta. Significa que la deuda ya es firme y que la Tesorería puede cobrarla a la fuerza. La ley le da a este documento la misma fuerza que una sentencia para ir contra tus bienes (artículo 38).
La carta te avisa de dos cosas. Si no pagas en los 15 días naturales siguientes a recibirla:
- te cobran intereses de demora, contados desde el día en que venció la cuota, y
- la Tesorería puede embargar tus bienes.
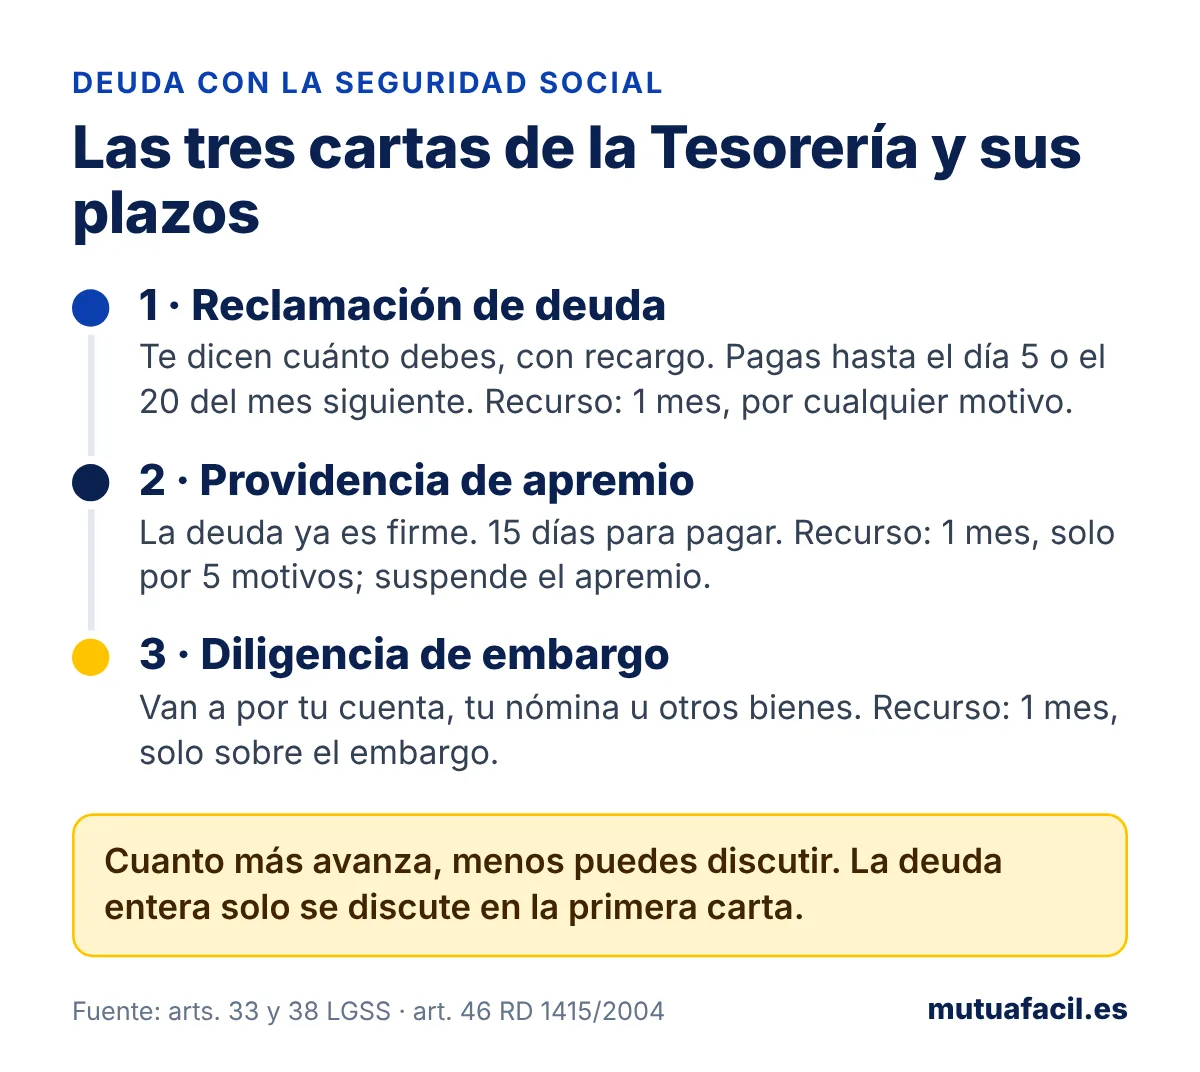
Este es el orden cuando hay reclamación de deuda: reclamación, providencia de apremio y, si nadie paga ni aplaza, diligencia de embargo. Con las cuotas de autónomo se empieza en la segunda. Entre la providencia y el embargo puede haber solo 15 días naturales. Es poco tiempo, pero es suficiente para pagar, pedir un aplazamiento o presentar el recurso.
Los cinco motivos para recurrir, y ninguno más
El recurso de alzada contra la providencia de apremio solo se admite por estos motivos, y hay que justificarlos:
- Pago. Ya habías pagado esa deuda. Hace falta el justificante.
- Prescripción. Han pasado más de 4 años sin que la Tesorería te reclame (artículo 24). Cada reclamación notificada reinicia la cuenta.
- Error material o aritmético en el cálculo de la deuda: un importe duplicado, una suma mal hecha, un mes que no corresponde.
- Condonación, aplazamiento o suspensión. La deuda estaba aplazada o el procedimiento suspendido cuando dictaron el apremio.
- Falta de notificación de la reclamación de deuda. Te apremian sin haberte avisado antes de la deuda. Solo vale cuando esa reclamación era obligatoria: con las cuotas de autónomo no lo es.
Este recurso tiene una ventaja que no tienen los demás: suspende el apremio sin necesidad de aval hasta que lo resuelvan. Mientras tanto no pueden embargarte por esa deuda.
Qué necesitas para cada motivo
| Motivo | Lo que tienes que aportar |
|---|---|
| Pago | Recibo del banco o justificante con fecha anterior al apremio |
| Prescripción | Las fechas: de qué mes es la deuda y cuándo te la reclamaron por primera vez |
| Error en el cálculo | La cuenta bien hecha, al lado de la suya |
| Aplazamiento | La resolución que lo concedió y los pagos al día |
| Falta de notificación | Que la reclamación de deuda no consta recibida ni puesta a tu disposición |
Fuente: artículo 38.3 de la Ley General de la Seguridad Social y artículo 86 del Reglamento General de Recaudación. La columna de pruebas es orientativa.
Lo que ya no puedes alegar
Aquí es donde mucha gente pierde el recurso. En la providencia de apremio ya no sirve decir que la deuda no era correcta: que no trabajabas esos meses, que la base estaba mal, que nunca pediste el alta. Eso había que alegarlo contra la reclamación de deuda. Si no la hubo (cuotas de autónomo), lo que se discute es el origen: se pide a la Tesorería que corrija el alta, la baja o la base.
Tampoco es motivo no poder pagar. Para eso existe el aplazamiento.
Si tu caso es que nunca te llegó la reclamación de deuda, tienes motivo (el quinto de la lista) solo cuando esa carta era obligatoria. Con las cuotas de autónomo no lo es. Y comprueba antes tus notificaciones electrónicas: si eres autónomo, o elegiste recibirlas así, la carta que estuvo 10 días naturales en tu buzón electrónico sin abrir cuenta como notificada. Lo explicamos en notificaciones de la Seguridad Social.
Qué pasa después de recurrir
La Tesorería tiene 3 meses para resolver el recurso de alzada. Si en ese tiempo no contesta, puedes darlo por desestimado (artículo 122 de la Ley 39/2015).
- Si te dan la razón, anulan la providencia, entera o en la parte que estaba mal.
- Si lo desestiman, se acaba la suspensión y el apremio sigue. El embargo puede llegar en cuanto te notifiquen la resolución.
- Si quieres seguir, el paso siguiente es la vía contencioso-administrativa (hoy, el Tribunal de Instancia), en 2 meses desde la resolución. Ahí ya hace falta abogado, así que conviene valorar si la cantidad lo justifica.
Presentar el recurso no te impide pedir a la vez un aplazamiento por si acaso. Son dos caminos compatibles.
Cuánto sube la deuda si esperas
La deuda no se queda quieta. Crece por tres conceptos.
| Concepto | Cuánto | Desde cuándo |
|---|---|---|
| Recargo | 10 % si pagas en el mes siguiente al vencimiento; 20 % después | Desde que vence la cuota |
| Intereses de demora | El interés legal del dinero aumentado en una cuarta parte: 4,0625 % en 2026 | Se cobran si no pagas en los 15 días de la providencia, y se cuentan desde que venció la cuota |
| Costas | Los gastos del embargo | Cuando empieza el embargo |
Fuente: artículos 30, 31 y 38 de la Ley General de la Seguridad Social. El recargo es del 20 % y del 35 % si no se presentaron en plazo las liquidaciones de cuotas.
Un ejemplo con una cuota de autónomo de 300 €. Si la pagas el mes siguiente, son 330 €. Si la pagas más tarde, 360 €. Y si llega la providencia de apremio y pasan los 15 días, a esos 360 € se le suman intereses, calculados desde el día en que venció la cuota.
Las deudas que no son cuotas (una prestación que te piden devolver, por ejemplo) llevan un recargo del 20 % si no se pagan en su plazo.
Qué te conviene hacer: pagar, aplazar o recurrir
No hay una respuesta única. Depende de dos preguntas: si la deuda es correcta y si puedes pagarla.
- La deuda es correcta y puedes pagarla. Paga dentro del plazo de la carta. Es lo más barato: evitas intereses y embargos.
- La deuda es correcta y no puedes pagarla. Pide un aplazamiento cuanto antes, pero ten claro que pedirlo no para el embargo: lo para que te lo concedan, y mientras cumplas los pagos (artículo 23). La Tesorería tiene 3 meses para contestar; si no contesta, se entiende denegado. Si debes 1.221 € o menos (el salario mínimo de un mes en 2026), en general lo deniegan, salvo en los aplazamientos automáticos. Lo aplazado paga intereses. Cómo se pide está en deuda con la Seguridad Social siendo autónomo.
- La deuda no es correcta y estás en la reclamación de deuda. Recurre en alzada con todos tus argumentos y tus pruebas.
- La deuda no es correcta y ya estás en la providencia de apremio. Mira si encajas en alguno de los cinco motivos. Si no encajas, el recurso se va a rechazar: es más útil pagar o aplazar.
El recurso para el embargo mientras lo resuelven, pero solo sirve si tienes uno de los cinco motivos. El aplazamiento lo para cuando te lo conceden, no cuando lo pides. Recurrir sin motivo solo retrasa unas semanas lo inevitable, y la deuda sigue creciendo.
Paso a paso con la carta en la mano
- Mira el encabezado: reclamación de deuda o providencia de apremio.
- Apunta la fecha de notificación. De ella salen todos los plazos. Si fue electrónica, es el día en que la abriste o, si no la abriste, el décimo día natural.
- Localiza los meses y el concepto que te reclaman. Están en el detalle de la carta.
- Compara con tus pagos. Busca los recibos del banco de esos meses. Si pagaste, ya tienes motivo.
- Consulta tu deuda en la Sede Electrónica de la Seguridad Social o en Importass, para ver si hay más periodos pendientes.
- Decide y presenta por escrito: pago, solicitud de aplazamiento o recurso de alzada. Siempre por registro y guardando el justificante.
Errores que se repiten
- Recurrir la providencia con argumentos de la reclamación de deuda. Se rechaza sin entrar en el fondo.
- Esperar al embargo para moverse. Con el embargo ya hay costas y el margen es menor.
- Pagar solo el principal. Si no pagas también el recargo, la deuda no queda saldada y el apremio sigue por el resto.
- Dar por perdida una carta que no abriste. Si la notificación electrónica no se hizo bien, o la carta en papel fue a una dirección antigua, puede haber motivo.
- Seguir generando deuda. Mientras sigas de alta sin pagar, cada mes llega una cuota nueva con su recargo.
Si tu carta no es ninguna de estas
La Tesorería manda otras comunicaciones que también hablan de dinero y no son una deuda en apremio:
- La regularización anual de cuotas de autónomos. Compara lo que cotizaste con lo que ganaste y te pide la diferencia o te la devuelve. Tiene sus propios plazos: están en regularización de cuotas de autónomos.
- Una resolución de alta o de baja de oficio. No reclama dinero todavía, pero es el origen de muchas deudas. Si la fecha está mal, hay que recurrirla en su plazo.
- Una diligencia de embargo. Si la Tesorería ya ha ido a por tu cuenta o tu nómina, estás en la tercera carta.
Preguntas frecuentes sobre la providencia de apremio
¿Qué es una providencia de apremio de la Seguridad Social?
Es el documento con el que la Tesorería inicia el cobro forzoso de una deuda que ya es firme. Tiene la misma fuerza que una sentencia: si no pagas en 15 días naturales, puede embargar.
¿Cuánto tiempo tengo para pagar una providencia de apremio?
15 días naturales desde que te la notifican. Pasado ese plazo se exigen intereses de demora y la Tesorería puede embargar tus bienes.
¿Por qué motivos puedo recurrir una providencia de apremio?
Solo por cinco: pago, prescripción, error material o aritmético, condonación, aplazamiento o suspensión, y falta de notificación de la reclamación de deuda (cuando esa reclamación era obligatoria).
¿Recurrir la providencia de apremio para el embargo?
Sí. El recurso de alzada contra la providencia suspende el apremio sin necesidad de aval hasta que se resuelva. Pero si no hay motivo, se desestima y el procedimiento continúa.
¿Qué diferencia hay entre reclamación de deuda y providencia de apremio?
La reclamación de deuda es el primer aviso y se puede recurrir por cualquier motivo. La providencia llega después, cuando la deuda es firme, y solo admite cinco motivos. Con las cuotas de autónomo no hay reclamación de deuda: llega directamente la providencia.
¿Cuánto recargo tiene una deuda con la Seguridad Social?
Un 10 % si pagas dentro del mes siguiente al vencimiento y un 20 % después. Si además no presentaste las liquidaciones en plazo, el 20 % y el 35 %.
¿Puedo pedir un aplazamiento con la providencia de apremio ya notificada?
Sí. El aplazamiento se puede pedir también en vía de apremio, incluye el recargo y, si te lo conceden y cumples, suspende el procedimiento. Pedirlo, por sí solo, no lo suspende.
¿Qué pasa si no hago nada?
A los 15 días la Tesorería puede dictar diligencias de embargo sobre tus cuentas, tu nómina, las devoluciones de Hacienda u otros bienes, y la deuda sigue sumando intereses.